


จากประตูสู่ตลาดหุ้นกู้ สู่โจทย์การกำกับดูแลสภาพคล่องระยะสั้น

excerpt
ตั๋วเงิน (Commercial Paper: CP) ในประเทศไทยเปิดโอกาสให้บริษัทที่ไม่มี rating และยังไม่มีหุ้นกู้ระดมทุนในตลาดทุนได้ บทความนี้ติดตามบริษัทจดทะเบียนนอกภาคการเงิน 187 แห่งนับจากการออกตั๋วเงินครั้งแรก พบว่าตั๋วเงินทำหน้าที่เป็นประตูเข้าสู่ตลาดหุ้นกู้ ในกลุ่มบริษัทที่เข้าตลาดช่วงปี 2556-2559 โดยบริษัทที่ยังไม่มีหุ้นกู้ ร้อยละ 41.7 มีหุ้นกู้ภายในสองปี เทียบกับร้อยละ 4.6 ของบริษัทเปรียบเทียบที่ไม่ได้ออกตั๋วเงิน โดยการออกตั๋วเงินครั้งแรกไม่ทำให้การลงทุนในสินทรัพย์ถาวรเพิ่มขึ้น แต่สัมพันธ์กับการสะสมสินทรัพย์สภาพคล่องสูงในช่วงต้น ในปัจจุบัน กองทุนรวมถือครองตั๋วเงินของบริษัทจดทะเบียนนอกภาคการเงินในสัดส่วนสูง โดยกองทุนตราสารหนี้ระยะสั้นเป็นผู้ถือรายใหญ่ที่สุด อย่างไรก็ตาม งานวิจัยไม่พบหลักฐานชัดเจนว่าความต้องการจากกองทุนรวมทำให้บริษัทออกตั๋วเงินได้ง่ายขึ้น นอกจากนี้ ความเสี่ยงของตลาดก็เปลี่ยนไปด้วย ในช่วงแรกที่มีบริษัทจำนวนมากออกตั๋วเงิน และความเสี่ยงอยู่ที่บริษัทที่ไม่ได้ออกหุ้นกู้และต้องหาเงินมาชำระตราสารอายุสั้น ในไตรมาส 3 ปี 2568 บริษัทที่ออกตั๋วเงินลดลงเหลือจำนวนน้อยลงมาก และทุกรายมีหุ้นกู้และไม่มีรายใดพึ่งตั๋วเงินเกินครึ่งหนึ่งของหนี้ตลาดทุน แต่กองทุนรวมก็ยังเป็นผู้ถือครองหลักของตั๋วเงิน
ตั๋วเงินคือคำมั่นว่าจะจ่ายเงินจำนวนหนึ่งในวันที่กำหนด บริษัทที่ออกตั๋วเงินจึงกำลังกู้เงินระยะสั้น โดยทั่วไปเพียงไม่กี่เดือน แล้วต้องหาเงินมาคืนหรือออกตั๋วชุดใหม่มาทดแทนเมื่อครบกำหนด ในทางกฎหมายไทย คำนี้มีที่มาจากประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 898 ซึ่งกำหนดว่าตั๋วเงินมีสามประเภท ได้แก่ ตั๋วแลกเงิน (bill of exchange) ตั๋วสัญญาใช้เงิน (promissory note) และเช็ค โดยสองประเภทแรกเป็นตราสารที่บริษัทใช้ระดมทุน
บทความนี้ใช้คำว่าตั๋วเงินกว้างกว่านิยามตามประมวลกฎหมาย เพราะคำว่า commercial paper เป็นคำทางเศรษฐศาสตร์ ไม่ใช่ชื่อตราสารตามกฎหมาย งานวิจัยนี้จึงยึดการจัดกลุ่มของสมาคมตลาดตราสารหนี้ไทย (ThaiBMA) เป็นนิยามเชิงปฏิบัติ โดยตลาดตราสารหนี้ไทยใช้เกณฑ์อายุ 270 วันเป็นเส้นแบ่งระหว่างตราสารหนี้ภาคเอกชนระยะสั้นกับระยะยาว และจัดตราสารหนี้ระยะสั้นออกเป็นสามประเภทย่อย คือ ตั๋วแลกเงิน ตั๋วสัญญาใช้เงิน และหุ้นกู้ระยะสั้น (short-term debenture) สองประเภทแรกเป็นตั๋วเงินตามประมวลกฎหมาย ส่วนหุ้นกู้ระยะสั้นเป็นหุ้นกู้ตามพระราชบัญญัติหลักทรัพย์และตลาดหลักทรัพย์ พ.ศ. 2535 มาตรา 4(5) แต่ทั้งสามมีลักษณะทางเศรษฐกิจอย่างเดียวกัน คืออายุสั้น ต้องต่ออายุถี่ และมีผู้ซื้อกลุ่มเดียวกัน บทความนี้จึงใช้คำว่าตั๋วเงินครอบคลุมทั้งสามประเภท ทั้งนี้ ในกลุ่มบริษัทนอกภาคการเงินที่งานวิจัยศึกษา ตราสารราวร้อยละ 88 ของมูลค่าเป็นตั๋วแลกเงิน(ฐท1.1)อยู่แล้ว
ในงานวิจัยต่างประเทศ โดยเฉพาะตลาดสหรัฐฯ ตั๋วเงินถูกอธิบายว่าเป็นเครื่องมือของบริษัทขนาดใหญ่ที่มีคุณภาพเครดิตสูง ใช้บริหารสภาพคล่องระยะสั้นเป็นหลัก และถือว่าปลอดภัยเพราะอายุสั้นและผู้ออกมีอันดับเครดิตดี (Kacperczyk & Schnabl, 2010) การเข้าถึงตลาดจึงมีการคัดกรอง โดยคุณภาพเครดิตที่สังเกตได้เป็นเงื่อนไขสำคัญ (Calomiris et al., 1995) ผู้ออกในสหรัฐฯ ยังมักมีวงเงินสินเชื่อสำรองจากธนาคารรองรับยอดตั๋วเงินคงค้าง ความเสี่ยงในการต่ออายุหนี้จึงถูกมองว่าจำกัด
ตลาดไทยไม่ได้เป็นเช่นนั้นทั้งหมด บริษัทที่ยังไม่มีอันดับเครดิต และบริษัทที่ยังไม่เคยมีหุ้นกู้ ต่างก็ออกตั๋วเงินได้ และแม้ผู้ออกส่วนใหญ่จะมีอันดับเครดิตในระดับบริษัท แต่ตัวตราสารเองมักเสนอขายโดยไม่มีอันดับเครดิตระดับตราสาร โดยมีเพียงร้อยละ 10.6 ของตั๋วเงินเท่านั้นที่มี ตั๋วเงินไทยจึงไม่ใช่ตราสารแบบเดียวกับที่ตำราอธิบายไว้
งานวิจัย Saengchote (2026) จึงศึกษาว่าในทางปฏิบัติแล้วบริษัทไทยใช้ตั๋วเงินทำอะไร ใครเป็นผู้ถือ และความเสี่ยงตกอยู่ที่ใคร
ตลาดตั๋วเงินไทยเติบโตอย่างรวดเร็วตั้งแต่กลางทศวรรษ 2000 บทวิเคราะห์ของสมาคมตลาดตราสารหนี้ไทย (ThaiBMA) Thai Bond Market Association (2015) ระบุว่าการแก้ไขเกณฑ์ตั้งแต่ปี 2012 ช่วยลดอุปสรรคในการออกตราสารหนี้ระยะสั้น โดยผู้ออกตราสารระยะสั้นไม่จำเป็นต้องขึ้นทะเบียนกับ ThaiBMA และการเสนอขายในวงจำกัด (Private Placement: PP) ต่อผู้ลงทุนสถาบันและผู้ลงทุนรายใหญ่สามารถทำได้โดยไม่ต้องมีการจัดอันดับความน่าเชื่อถือ การผ่อนคลายกฎเกณฑ์นี้ลดขั้นตอนและต้นทุนในการเข้าถึงแหล่งเงินทุนเมื่อเทียบกับการเสนอขายผู้ลงทุนทั่วไป (Public Offering: PO) ส่งผลให้บริษัทจำนวนมากหันมาใช้ตั๋วเงินเป็นทางเลือกหลักในการบริหารการเงิน บทวิเคราะห์พบว่าจำนวนผู้ออกตราสารเพิ่มขึ้นอย่างก้าวกระโดด ทั้งที่ขึ้นทะเบียนและไม่ขึ้นทะเบียน
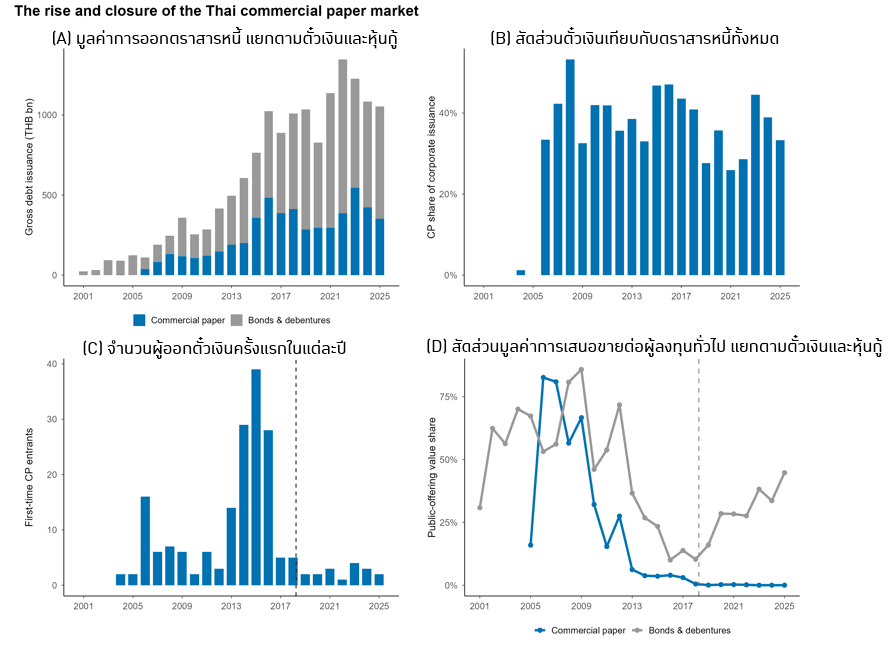
รูปที่ 1 แสดงการออกตราสารหนี้ของบริษัทไทย (ไม่รวมสถาบันการเงิน) ตั้งแต่ปี 2000 ถึงปี 2025 จะเห็นได้ว่าตั๋วเงินกลายเป็นแหล่งเงินทุนสำคัญตั้งแต่ปี 2006 เป็นต้นมา (รูปที่ 1 A) โดยมียอดผู้ออกเพิ่มขึ้นหลังปี 2012 (รูปที่ 1 C) (ทั้งนี้ เป็นผู้เสนอขายที่ขึ้นทะเบียนกับ ThaiBMA เท่านั้น) แสดงให้เห็นถึงความนิยมในตราสารหนี้ระยะสั้นของบริษัทไทย
ในปี 2018 สำนักงาน ก.ล.ต. กำหนดให้ตั๋วเงินไม่สามารถเสนอขายต่อผู้ลงทุนทั่วไป อย่างไรก็ตาม ข้อมูลแสดงว่าช่องทางดังกล่าวแทบไม่มีการใช้งานอยู่ก่อนแล้ว สัดส่วนมูลค่าการเสนอขายตั๋วเงินต่อผู้ลงทุนทั่วไปลดลงจากร้อยละ 82.6 ในปี 2006 เหลือร้อยละ 27.5 ในปี 2012 ร้อยละ 4.0 ในปี 2016 และร้อยละ 0.5 ในปีที่เกณฑ์มีผลบังคับใช้ เกณฑ์ปี 2018 จึงสอดคล้องกับการเปลี่ยนแปลงของตลาดตั๋วเงินในขณะนั้นที่ผู้ลงทุนสถาบันเป็นผู้เล่นที่สำคัญมากขึ้น
การพึ่งพาตั๋วเงินเพิ่มขึ้นเพราะหลายสาเหตุ บริษัทรายใหญ่ที่มีชื่อเสียงสามารถออกตั๋วเงินได้ในอัตราดอกเบี้ยที่ต่ำกว่าเงินกู้ธนาคาร โดยเฉพาะบริษัทที่ได้รับการจัดอันดับความน่าเชื่อถือในระดับสูง นอกจากนี้ การออกตราสารหนี้ยังมีข้อจำกัดน้อยกว่าเงินกู้ธนาคาร ไม่ต้องผ่านการตรวจสอบการใช้เงินอย่างเข้มงวดระหว่างดำเนินการ และสามารถนำเงินไปใช้ได้อย่างยืดหยุ่น
งานวิจัย Saengchote (2026) ใช้การออกตั๋วเงินครั้งแรกของบริษัทที่จดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทยเป็นจุดเริ่มต้นของการติดตามรอยการใช้ตั๋วเงินของบริษัทในลักษณะ event study โดยบริษัทผู้ออกตั๋วเงินครั้งแรกมีทั้งหมด 187 แห่ง แต่การประเมินผลรอบวันเข้าตลาดใช้บริษัทผู้ออก 130 แห่งที่จับคู่กับบริษัทซึ่งไม่เคยออกตั๋วเงิน โดยจับคู่ด้วยเทคนิค propensity score matching ตามไตรมาส อุตสาหกรรม ขนาด ความสามารถทำกำไร ระดับหนี้ และโอกาสเติบโตก่อนเข้าตลาด จากนั้นติดตามผลแปดไตรมาสก่อนและหลังการออกครั้งแรก โดยวิธีที่ใช้ประมาณผล รองรับการเข้าตลาดที่เกิดต่างเวลากันระหว่างบริษัท (staggered difference-in-differences) (Sun & Abraham, 2021) โดยการออกแบบนี้เพื่อตอบคำถามเชิงเปรียบเทียบว่า งบดุลและการเข้าถึงตลาดของผู้ออกตั๋วเงินเปลี่ยนไปอย่างไรเมื่อเทียบกับบริษัทที่มีลักษณะใกล้เคียงกัน
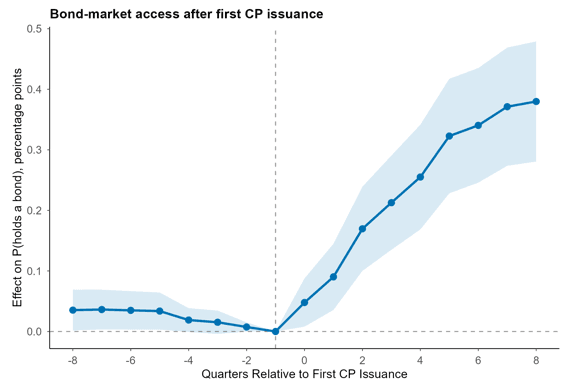
ผลที่ชัดที่สุดคือบริษัทที่เริ่มจากไม่มีหุ้นกู้จำนวนมากก้าวเข้าสู่ตลาดหุ้นกู้ได้ภายในแปดไตรมาสหลังออกตั๋วเงินครั้งแรก ร้อยละ 41.7 ของบริษัทกลุ่มนี้มีหุ้นกู้ เทียบกับร้อยละ 4.6 ของบริษัทเปรียบเทียบที่ไม่ได้เข้าตลาด แบบจำลองประเมินว่าการเข้าตลาดสัมพันธ์กับโอกาสมีหุ้นกู้ที่สูงขึ้นโดยเฉลี่ยร้อยละ 24.3 และโอกาสเพิ่มจากร้อยละ 4.8 ในไตรมาสแรกเป็นร้อยละ 38.0 ในไตรมาสที่แปด ดังรูปที่ 2
โครงสร้างหนี้ก็เปลี่ยนไปในทิศทางของการกระจายแหล่งเงิน ดัชนีการกระจุกตัวของประเภทหนี้ (วัดจาก Herfindahl-Hirschman Index) ลดลง 0.254 หลังเข้าตลาด สอดคล้องกับหลักฐานว่าบริษัทขนาดใหญ่และบริษัทที่มีอันดับเครดิตมักใช้หนี้หลายประเภทแทนที่จะพึ่งแหล่งเดียว (Colla et al., 2013; Rauh & Sufi, 2010) และอัตราส่วนหนี้ต่อสินทรัพย์เพิ่มขึ้นประมาณร้อยละ 4.37 เมื่อหักตั๋วเงินออก อัตราส่วนหนี้โดยรวมไม่ได้เพิ่มขึ้น แต่หนี้หุ้นกู้เพิ่มขึ้นราวร้อยละ 3.1 ส่วนหนี้ประเภทอื่นลดลงราวร้อยละ 3.3 ภาพรวมจึงเป็นเพิ่มการใช้ตั๋วเงินและปรับส่วนผสมของหนี้ มากกว่าการขยายหนี้ทุกประเภทพร้อมกัน ผลนี้ต่อยอดข้อค้นพบว่าการเข้าถึงตลาดหนี้สาธารณะช่วยเพิ่มความสามารถก่อหนี้ (Faulkender & Petersen, 2006) ด้วยการแสดงให้เห็นว่าหนี้แต่ละประเภทเคลื่อนไหวอย่างไร
การเปิดประตูสู่เงินทุนระยะยาว ไม่ได้หมายความว่าบริษัทต้องเลิกใช้ตั๋วเงิน เมื่อครบแปดไตรมาส บริษัทร้อยละ 54.2 ไม่มียอดตั๋วเงินคงค้าง แต่ในบรรดาบริษัทที่เข้าถึงตลาดหุ้นกู้แล้ว ร้อยละ 57.8 ยังคงใช้ตั๋วเงินควบคู่กับหุ้นกู้ใหม่ ทำให้แบ่งบริษัทเป็นสองกลุ่มได้โดยคร่าว สำหรับผู้ออกส่วนใหญ่ ตั๋วเงินเป็น “สะพาน” ชั่วคราว (bridge financing) ก่อนที่บริษัทจะไปถึงตลาดหุ้นกู้ อย่างที่พบใน Kahl et al. (2015) และอีกส่วนหนึ่ง เป็นบริษัทที่ใช้ตั๋วเงินและหุ้นกู้สลับกัน อย่างที่ Hempel et al. (2024) พบในบริษัทที่มี Rating สูงในสหรัฐฯ
การศึกษาพบว่าการเข้าตลาดตั๋วเงินไม่ทำให้รายจ่ายลงทุน (capital expenditure) หรือเงินทุนหมุนเวียน (net working capital) เพิ่มขึ้นอย่างมีนัยสำคัญตลอด 8 ไตรมาส แต่สิ่งที่เพิ่มขึ้นอย่างเห็นได้ชัดคือสินทรัพย์ โดยสินทรัพย์รวมเพิ่มเฉลี่ยร้อยละ 2.0 หลังออกตั๋วเงิน และสินทรัพย์สภาพคล่องสูงเพิ่มร้อยละ 1.70 (คิดเป็นร้อยละ 83.9 ของสินทรัพย์ที่เพิ่มขึ้นทั้งหมด) การเพิ่มขึ้นกระจุกในสองไตรมาสแรก อีกทั้งบริษัทผู้ออกตั๋วเงินยังถือเงินสดน้อยกว่าบริษัทเปรียบเทียบตลอดช่วงที่ศึกษา อนุมานได้ว่าเป็นการปิดช่องว่างด้านสภาพคล่อง ไม่ใช่การสะสมเงินสดส่วนเกิน
นอกจากการวิเคราะห์แบบ event study แล้ว งานวิจัยยังได้การวิเคราะห์แบบ panel regression ในบริษัทที่จดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทยทั้งหมดอีกด้วย พบว่าบริษัทที่มีตั๋วเงินมากกว่า มักมีรายจ่ายลงทุนสูงกว่าเล็กน้อย แต่การวิเคราะห์ลักษณะนี้ไม่สามารถยืนยันความเป็นเหตุและผลได้ ในระยะยาว บริษัทที่ออกตั๋วเงินอาจเป็นบริษัทที่มีโครงการลงทุนดีกว่าก็ได้ จึงไม่สามารถสรุปได้ว่าการออกตั๋วเงินทำให้บริษัทลงทุนเพิ่มขึ้น
งานวิจัยเชื่อมข้อมูลรายตราสารของสำนักงาน ก.ล.ต. กับ ThaiBMA ระหว่างไตรมาส 3 ปี 2564 ถึงไตรมาส 3 ปี 2568 ทั้งนี้ ช่วงเวลานี้เกิดหลังช่วงการวิเคราะห์ผู้เข้าตลาดก่อนหน้า ซึ่งส่วนมากเกิดในปี 2013–2016 จึงใช้บอกโครงสร้างผู้ถือในตลาดปัจจุบัน แต่ไม่สามารถใช้ชี้ถึงบทบาทของกองทุนรวมสำหรับบริษัทกลุ่มก่อนหน้าเข้าตลาดได้
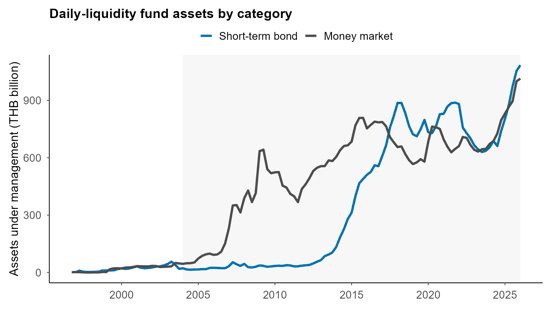
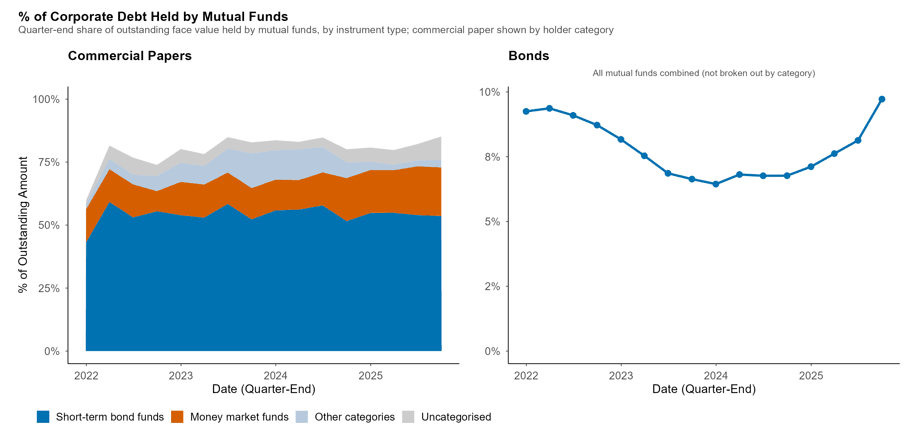
ในช่วงที่ผ่านมา กองทุนตราสารหนี้ระยะสั้นและกองทุนตลาดเงินไทยได้รับความนิยมเป็นอย่างมาก ดังรูปที่ 3 ตั๋วเงินกระจุกอยู่ในกองทุนรวมอย่างมาก ระหว่างต้นปี 2022 ถึงไตรมาส 3 ปี 2025 กองทุนรวมทุกประเภทรวมกันถือตั๋วเงินนอกภาคการเงินประมาณร้อยละ 75–85 ของยอดคงค้าง ขณะที่ถือหุ้นกู้เพียงราวร้อยละ 7–10 ดังรูปที่ 3 ภายในกลุ่มกองทุนรวม ผู้ถือรายใหญ่ที่สุดคือกองทุนตราสารหนี้ระยะสั้นที่ถือร้อยละ 52–59 ส่วนกองทุนตลาดเงินถือร้อยละ 12–19
กองทุนไม่ได้ถือทุกบริษัทเท่ากัน ตั๋วเงินที่กองทุนถือมักออกโดยบริษัทขนาดใหญ่ มีอันดับเครดิตดีกว่า และมีเส้นแบ่งชัดระหว่างบริษัทที่มีและไม่มีอันดับเครดิต ลักษณะนี้สอดคล้องกับการคัดเลือกความเสี่ยงก่อนลงทุน แต่ยังไม่พิสูจน์ว่าความต้องการของกองทุนเป็นตัวกำหนดว่าบริษัทใดจะออกตั๋วเงิน งานวิจัยต่างประเทศพบว่าฐานผู้ลงทุนและกระแสเงินกองทุนสามารถส่งผลต่อการออกตราสารหนี้ของบริษัทได้ (Massa et al., 2013; Zhu, 2021) ขณะที่งานวิจัยของ PIER พบความสัมพันธ์ระหว่างภาวะดอกเบี้ยต่ำกับการแสวงหาผลตอบแทนของผู้ลงทุนบางกลุ่มในตลาดหุ้นกู้ไทย (Worasak et al., 2022) บทความนี้ทดสอบช่องทางดังกล่าว แต่ไม่พบหลักฐานเพียงพอว่าความต้องการของกองทุนกำหนดการออกตั๋วเงิน
ทั้งนี้ งานวิจัยยังได้วิเคราะห์แบบ panel regression พบว่าบริษัทที่มีกองทุนรวมถือครองตั๋วเงินของตน มักมีรายจ่ายลงทุนสูงกว่าเล็กน้อยในไตรมาสเดียวกัน อย่างไรก็ตาม ผลนี้มีข้อจำกัด จึงไม่สามารถสรุปได้ว่ากองทุนรวมทำให้บริษัทลงทุนเพิ่มขึ้น
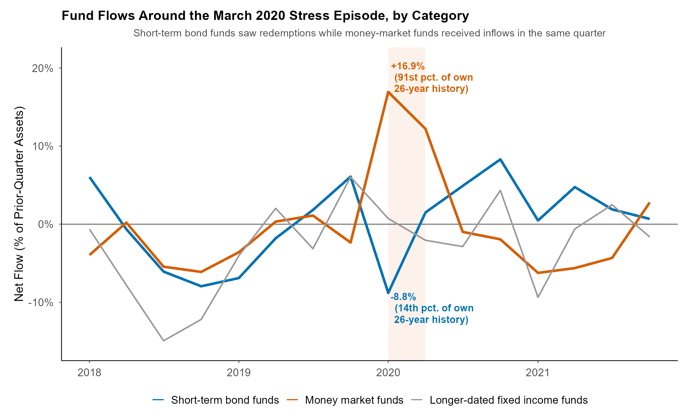
การเปลี่ยนแปลงของสินทรัพย์ภายใต้การบริหารจัดการ (AUM) ของกองทุนตราสารหนี้ระยะสั้น กองทุนตลาดเงินไทย และกองทุนตราสารหนี้ระยะยาวในช่วงเริ่ม COVID-19
หมายเหตุ: ข้อมูลนี้เป็นกระแสเงินเข้าออก (flows) ไม่ใช่การถือครอง จึงไม่สามารถเชื่อมโยงการไถ่ถอนของกองทุนประเภทใดกับปัญหาของผู้ออกตราสารรายใดรายหนึ่งได้ อนึ่ง การจัดประเภทกองทุนใช้ข้อมูล Morningstar ณ ปัจจุบัน ย้อนหลังตลอดช่วงเวลาที่ศึกษา ไม่ใช่ประเภทที่กองทุนแต่ละแห่งถูกจัดอยู่ในขณะนั้นที่มา: คำนวณจากข้อมูล MorningStarโครงสร้างผู้ถือตราสารหนี้มีนัยต่อเสถียรภาพ รูปที่ 5 แสดงให้เห็นว่าไตรมาส 1 ปี 2020 กองทุนตราสารหนี้ระยะสั้นถูกไถ่ถอนสุทธิร้อยละ 8.80 ของมูลค่าทรัพย์สินสุทธิ ขณะที่กองทุนตลาดเงินได้รับเงินไหลเข้าสุทธิร้อยละ 16.94 สอดคล้องกับงานที่ชี้ว่ากองทุนตราสารหนี้ปลายเปิดและกองทุนตลาดเงินอาจเผชิญแรงขายเมื่อผู้ลงทุนไถ่ถอนหน่วยลงทุน (cipriani2021investors; Falato et al., 2021; Goldstein et al., 2017; Schmidt et al., 2016)
งานวิจัยของ Saengchote (2024) เกี่ยวกับภาคอสังหาริมทรัพย์พบว่าในช่วงวิกฤต COVID-19 ผู้พัฒนาอสังหาริมทรัพย์ที่มีตราสารหนี้ครบกำหนดในปี 2020 เกิดความกังวลเรื่องการต่ออายุหนี้อย่างมาก จนต้องเร่งขายสต๊อกคอนโดในราคาต่ำ ส่งผลกระทบต่อราคาตลาดรอง ในขณะที่ผู้พัฒนาที่ใช้เงินกู้ธนาคารสามารถเจรจาปรับเงื่อนไขหนี้ได้และไม่ได้รับผลกระทบเช่นนั้น
ในครั้งนั้น หน่วยงานภาครัฐตอบสนองอย่างรวดเร็ว ธนาคารแห่งประเทศไทย คณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ และกระทรวงการคลังร่วมกันประกาศมาตรการช่วยเหลือ รวมถึงการจัดตั้งกองทุนเพื่อรักษาสภาพคล่องของการระดมทุนในตลาดตราสารหนี้ (Corporate Bond Stabilization Fund: BSF) แม้ว่าในที่สุดแล้วกองทุนนี้จะไม่ได้ถูกใช้งาน แต่ก็ช่วยสร้างความมั่นใจให้กับนักลงทุนและตลาดตราสารหนี้
อย่างไรก็ตาม ข้อมูลผู้ถือครองรายตราสารยังไม่เริ่มในเวลานั้น ไม่วิเคราะห์ได้ว่าการไถ่ถอนส่งผลต่อการต่ออายุตั๋วเงินหรือไม่ จึงยังไม่มีหลักฐานเพียงพอต่อการสรุป ส่วนการวิเคราะห์ในช่วงที่มีข้อมูลตั้งแต่ไตรมาส 3 ปี 2564 เป็นต้นไป ยังไม่พบหลักฐานว่าความต้องการของกองทุนเป็นตัวกำหนดว่าบริษัทใดได้ออกตั๋วเงิน
ตั๋วเงินไทยทำหน้าที่มากกว่าเครื่องมือบริหารสภาพคล่องของบริษัทที่เข้าถึงตลาดอยู่แล้ว สำหรับบริษัทจำนวนหนึ่ง การออกตั๋วเงินคือการเข้าตลาดทุนครั้งแรก และตามมาด้วยการมีหุ้นกู้และโครงสร้างหนี้ที่หลากหลายขึ้น เงินที่ได้ไม่ได้ไหลไปสู่การลงทุนในสินทรัพย์ถาวรโดยเฉลี่ย แต่ช่วยเสริมสภาพคล่องในช่วงต้น ขณะเดียวกัน ผู้ถือตั๋วเงินในตลาดปัจจุบันกระจุกอยู่ในกองทุนรวม โดยเฉพาะกองทุนตราสารหนี้ระยะสั้น แม้ข้อมูลจะยังไม่สนับสนุนข้อสรุปว่าความต้องการของกองทุนสามารถเอื้อให้บริษัทสามารถออกตั๋วเงินได้ง่ายขึ้น และผู้ออกตั๋วเงินในปัจจุบันมีความแข็งแกร่งมากขึ้นกว่าในอดีตก็ตาม
ด้วยเหตุนี้ การติดตามความเสี่ยงของตั๋วเงินควรให้ความสำคัญกับกองทุนตราสารหนี้ระยะสั้น เพราะเป็นผู้ถือร้อยละ 52–59 ของตลาดและเป็นกลุ่มที่เผชิญเงินไหลออกในไตรมาส 1 ปี 2020 การไถ่ถอนเงินจากกองทุนอย่างกะทันหันอาจสร้างความเครียดในการต่ออายุหนี้และส่งผลกระทบต่อการลงทุน บทเรียนจากวิกฤต COVID-19 แสดงให้เห็นว่าปัญหานี้ไม่ได้จำกัดอยู่เพียงภาคอสังหาริมทรัพย์ แต่สามารถเป็นความเสี่ยงเชิงระบบที่มาจากการต่ออายุตราสารหนี้
สำหรับผู้กำหนดนโยบาย อาจพิจารณาพัฒนาระบบเตือนภัยล่วงหน้าที่ติดตามโครงสร้างหนี้ของบริษัท การกระจุกตัวของหนี้ที่จะครบกำหนด และความเชื่อมโยงกับกองทุนรวม หลักฐานจากวิกฤต COVID-19 และงานวิจัยในต่างประเทศชี้ให้เห็นว่าพฤติกรรมการไถ่ถอนอย่างกะทันหันอาจสร้างผลกระทบต่อเสถียรภาพการเงิน ผู้กำกับดูแลควรติดตามสถานการณ์สภาพคล่องอย่างใกล้ชิด
สำหรับผู้บริหารบริษัท แม้ตั๋วเงินมีอัตราดอกเบี้ยต่ำ แต่ความเสี่ยงในการต่ออายุหนี้อาจทำให้ต้นทุนรวมสูงขึ้น โดยเฉพาะในช่วงที่ตลาดการเงินตึงตัว การตัดสินใจควรพิจารณาผลตอบแทนที่ปรับด้วยความเสี่ยงและหลีกเลี่ยงการใช้ตั๋วเงินระยะสั้นสำหรับสินทรัพย์ระยะยาวที่มีสภาพคล่องต่ำ บริษัทควรมีแผนสำรองเช่น การกระจายแหล่งเงินทุน การรักษาสภาพคล่อง และความสัมพันธ์กับธนาคาร การมีแหล่งเงินทุนที่หลากหลาย จึงมีความสำคัญต่อความสามารถในการรับมือกับความผันผวน
