


ทุนเทา: เศรษฐกิจนอกระบบที่อยู่ในระบบ

excerpt
บทความนี้วิเคราะห์ทุนเทาในฐานะทุนที่สะสมผ่านการใช้สิทธิและบริการของระบบทางการ ควบคู่กับการปกปิดข้อเท็จจริง การหลีกเลี่ยงกติกาโดยมิชอบ หรือการใช้อำนาจเอื้อประโยชน์ บทความชี้ว่าตัวเลขเศรษฐกิจนอกระบบที่มีอยู่ยังไม่ใช่ขนาดของทุนเทาที่แท้จริง บทความเสนอกรอบ 5C ในการศึกษาการเชื่อมโยงระหว่างการสะสมทุนและอำนาจ ได้แก่ การปกปิด การเชื่อมต่อ การดึงผู้มีอำนาจเข้าร่วม การแปลงสภาพทุน และการมีอิทธิพลเหนือกติกา เพื่ออธิบายว่าเครือข่ายใช้สิทธิทางการ ช่องว่างของข้อมูล และตัวกลางวิชาชีพสะสมทุนและอำนาจอย่างไร ผลที่ตามมาคือการแข่งขันที่ไม่เป็นธรรม การจัดสรรทรัพยากรที่บิดเบือน และการสร้างแรงจูงใจในการเพิ่มผลิตภาพที่ลดลง มาตรการ 5 ด้านที่ตอบสนองต่อกลไก 5C โดยอาศัยบทเรียนจากต่างประเทศประกอบ เพื่อลดผลตอบแทนของการปกปิดและทำให้ความรับผิดไปถึงผู้มีอำนาจตัวจริง ควบคู่กับการลดต้นทุนการเข้าสู่ระบบของผู้ประกอบการสุจริต เป็นทางออกที่สังคมต้องช่วยกันพิจารณาต่อไป
ทุนเทาไม่ได้ซ่อนอยู่ในตรอกมืด แต่นั่งอยู่ในสำนักงานที่จดทะเบียนถูกต้อง มีบัญชีธนาคาร ถือโฉนดที่ดิน และยื่นเอกสารครบทุกฉบับ แม้จะไม่มีตัวเลขที่ชัดเจน แต่เชื่อได้ว่าทุนเทาควบคุมเศรษฐกิจสีเทาในมูลค่าที่สูงมาก เพียงแค่ความเสียหายจากคดีหลอกให้โอนเงินบางส่วนที่มีการแจ้งความไว้อย่างเป็นทางการก็เป็นสัดส่วนที่มีนัยสำคัญต่อการพัฒนาเศรษฐกิจแล้ว (Bank of Thailand, 2026) ตัวเลขเหล่านี้ไม่ใช่เพียงสถิติ แต่มันคือเงินออมของครัวเรือนที่หายไป ภาษีที่รัฐเก็บไม่ได้ และการแข่งขันที่ผู้ประกอบการสุจริตแทบไม่มีทางอยู่รอดได้เลย เพราะอีกฝ่ายไม่จำเป็นต้องแข่งขันเพื่อทำกำไรจากการขายสินค้า คำถามที่ชวนหาคำตอบคือ ระบบเศรษฐกิจไทยสร้างแรงจูงใจอะไรให้ทุนเทาขยายตัว และเราจะจัดการเรื่องนี้อย่างไรเพื่อให้รางวัลกับผู้ที่สร้างมูลค่าที่แท้จริง
โดยหลักการแล้ว การจดทะเบียนกิจการ การมีบัญชีธนาคาร และการทำสัญญาที่บังคับใช้ได้จริง จะช่วยลดต้นทุนของธุรกิจและสนับสนุนการเติบโตทางเศรษฐกิจ แต่ประโยชน์จากความเป็นทางการดังกล่าวขึ้นอยู่กับว่าระบบสามารถตรวจสอบผู้มีอำนาจ ที่มาของเงิน และผลประโยชน์ของกิจกรรมทางเศรษฐกิจได้ดีเพียงใด หากข้อมูลที่ต้องตรวจสอบเหล่านี้แยกกันอยู่คนละส่วน เครือข่ายที่แสวงหาผลประโยชน์โดยมิชอบก็อาจใช้สิทธิและบริการที่เป็นทางการควบคู่กับการปกปิดข้อเท็จจริงสำคัญ เพื่อให้เป็นประโยชน์กับตนเองได้
ลองพิจารณาร้านอาหารสองแห่งในสถานการณ์สมมติ ร้านแรกเป็นกิจการครอบครัวที่ขายอาหารและจ้างงานจริง แต่การจัดทำบัญชี การขอใบอนุญาต และการเรียนรู้กฎระเบียบมีต้นทุนที่สูงเมื่อเทียบกับรายได้ ร้านเหล่านี้จึงตัดสินใจหารายได้เลี้ยงครอบครัวอย่างไม่จดทะเบียน ซึ่งทำให้ในระยะยาวการเข้าถึงสินเชื่อและขยายกิจการทำได้จำกัด ส่วนร้านที่สองมีทะเบียนและเอกสารครบ แต่กลับใช้การจดทะเบียนที่ถูกต้องเพื่อปกปิดผู้ลงทุนจริงหรือทำการบันทึกรายได้ที่ไม่ตรงกับมูลค่าของกิจกรรมที่เกิดขึ้นจริง เจ้าของตัวจริงอาจยอมรับผลตอบแทนที่ต่ำจากการขายอาหาร เนื่องจากได้รับประโยชน์อื่นเพิ่มเติมที่ดีกว่า จากการแปลงเงินที่ตรวจสอบที่มาได้ยากให้เป็นรายรับหรือทรัพย์สินที่ไปหมุนใช้ประโยชน์ต่อได้ ในตัวอย่างสมมตินี้ ร้านแรกสะท้อนข้อจำกัดในการเข้าสู่ระบบ ส่วนร้านที่สองสะท้อนการใช้ระบบเพื่อเพิ่มผลตอบแทนของตนเองจากการปกปิด แต่กลับขยายตัวอย่างรวดเร็วเพราะมีแรงจูงใจที่เข้มแข็ง แลกกับการทำลายผลิตภาพของร้านแรกทั้งระยะสั้นและระยะยาว
บทความนี้วิเคราะห์ทุนเทาผ่านความสัมพันธ์ระหว่างเงิน กติกา และอำนาจ หัวข้อที่ 1 แยกความเป็นทางการออกจากความชอบด้วยกฎหมายและความโปร่งใส พร้อมนิยามเศรษฐกิจสีเทาและทุนเทา หัวข้อที่ 2 ชี้ว่าตัวเลขเศรษฐกิจนอกระบบที่มีอยู่ยังใช้แทนขนาดทุนเทาไม่ได้ แต่ข้อมูลคดีที่ตรวจพบเพียงบางส่วนก็สะท้อนความเสียหายที่มีนัยสำคัญ หัวข้อที่ 3 อธิบายช่องทางที่ทุนเทาอาศัย ได้แก่ สิทธิทางการ ช่องว่างของข้อมูล และตัวกลางวิชาชีพ หัวข้อที่ 4 เสนอกรอบ 5C เพื่ออธิบายว่าเครือข่ายใช้ช่องทางเหล่านั้นสะสมทุนและอำนาจอย่างไร หัวข้อที่ 5 วิเคราะห์ผลต่อการแข่งขันและแรงจูงใจในการเพิ่มผลิตภาพ หัวข้อที่ 6 เสนอมาตรการกำกับที่ตอบกลไก 5C พร้อมบทเรียนจากต่างประเทศ และหัวข้อที่ 7 สรุป ข้อเสนอหลักของบทความคือ การกำกับทุนเทาต้องทำให้การปกปิดไม่คุ้มค่าและทำให้ความรับผิดไปถึงผู้ควบคุมจริง ควบคู่กับการทำให้การอยู่ในระบบคุ้มค่าสำหรับผู้ประกอบการสุจริต เพราะความเป็นทางการจะเกิดประโยชน์ต่อเศรษฐกิจก็ต่อเมื่อช่วยให้ตรวจสอบความรับผิดได้จริง
เวลาพูดถึงความเป็นทางการ (formality) จะมีหลายมิติ เช่น กิจการไม่ได้จดทะเบียนหรือขอใบอนุญาตทางการ กิจการจดทะเบียนนิติบุคคลถูกต้องแต่จ้างงานโดยไม่มีความคุ้มครองตามกฎหมาย หรือบางกิจการมีเอกสารภาษีแต่กลับเปิดเผยตัวผู้ที่ได้ผลประโยชน์ไม่ตรงกับผู้มีอำนาจตัวจริง ก่อนอื่นต้องแยกเศรษฐกิจสีเทากับเศรษฐกิจสีดำ (black economy) ออกจากกันก่อน เพราะการไม่มีทะเบียนกับการทำกิจกรรมโดยมิชอบด้วยกฎหมายเป็นคนละเรื่องกัน จากนั้น จึงพิจารณามิติของเศรษฐกิจที่ไม่เป็นทางการ โดยอาจพิจารณาออกได้เป็น 4 ด้าน ได้แก่ สถานะทางทะเบียนของรัฐ (registration) การจดทะเบียนในระบบภาษี (tax registration) สถานภาพการคุ้มครองทางกฎหมายของลูกจ้าง (social insurance) และการปฏิบัติตามกฎหมาย (legal compliance) ซึ่งในหัวข้อสุดท้ายนี้อาจมองได้เป็นลักษณะกิจกรรมถูกกฎหมายหรือไม่ กิจกรรมได้เข้าสู่ระบบภาษีหรือไม่ ที่มาของเงินมีความชอบธรรมหรือไม่ และผู้มีอำนาจควบคุมหรือได้รับผลประโยชน์ที่แท้จริงสอดคล้องกับเอกสารหรือไม่ โดยกิจการที่ผ่านเกณฑ์บางด้าน หรือแม้แต่กิจการที่ไม่ผ่านเกณฑ์เลยก็อาจยืนยันได้ว่าเป็นเศรษฐกิจสีเทา แต่อาจไม่ใช่เศรษฐกิจสีดำเสมอไป
อย่างไรก็ดี บทความนี้ใช้คำว่า “เศรษฐกิจสีเทา” หมายถึงกิจกรรมทางเศรษฐกิจที่ใช้สิทธิ ความสัมพันธ์ หรือบริการของทางการร่วมกับการปกปิดข้อเท็จจริงสำคัญ การหลีกเลี่ยงกติกาโดยมิชอบ หรือการใช้อำนาจเอื้อประโยชน์กับตนเองและเครือข่าย หรืออธิบายโดยง่าย เศรษฐกิจสีเทาก็คือกิจกรรมทางเศรษฐกิจที่มักจะผิดกฎหมาย แต่ผลลัพธ์สุดท้ายของเงินที่ได้มาบางส่วนอาจกลายเป็นเงินที่ถูกกฎหมาย ทั้งนี้ เศรษฐกิจสีเทาจึงไม่ได้มีมูลค่าที่ถูกหรือผิดกฎหมายทั้งหมดในตัวของมันเอง แต่เป็นการผสมผสานระหว่างมูลค่าที่อยู่ในรูปแบบหรือช่องทางที่ถูกกฎหมาย กับมูลค่าจากที่มาของเงิน วิธีการ หรือการใช้อำนาจที่ผิดกฎหมายหรือมิชอบ ซึ่งการผสมผสานนี้สามารถเปลี่ยนไปมาได้ ภายในเวลาอันรวดเร็ว และยังสามารถเปลี่ยนแปลงเครื่องมือและสถานที่เก็บรักษามูลค่าได้อย่างรวดเร็วเช่นกัน ส่วนการกระทำส่วนใดที่จะเป็นความผิดหรือไม่ ยังต้องพิจารณาเป็นรายกรณีตามกฎหมายเฉพาะเรื่อง ซึ่งทั้งการผสมผสานและความรวดเร็วในการเปลี่ยนแปลงของมูลค่าทำให้การตรวจสอบทำได้ยาก
ขณะที่ “ทุนเทา” ซึ่งมักถูกสาธารณะใช้ในความหมายเดียวกันกับเศรษฐกิจสีเทา แต่โดยนิยามแล้ว ทุนเทาและเศรษฐกิจสีเทาไม่เหมือนกัน โดยทุนเทาหมายถึงเงินทุน สินทรัพย์ สิทธิทางเศรษฐกิจ หรือทรัพย์สินอื่นที่มีมูลค่าที่ถูกสะสมหรือใช้ประโยชน์ผ่านเครือข่ายความสัมพันธ์ของผู้มีอำนาจและผู้เอื้อประโยชน์อย่างเป็นกลไกหรือระบบ แต่เศรษฐกิจสีเทาคือมูลค่าจากกิจกรรมทางเศรษฐกิจสีเทา คำสำคัญของทุนเทา คือคำว่า “ทุน” ที่หมายถึง มูลค่าทางเศรษฐกิจที่สามารถถูกสะสมได้ ทำให้ทุนเหล่านี้สามารถเคลื่อนย้าย เปลี่ยนรูป และสร้างผลตอบแทนได้ เช่นเดียวกับทุนทั่วไป เพียงแต่ทุนเทาใช้ช่องทางของการเคลื่อนย้าย เปลี่ยนรูป และสร้างผลตอบแทนระหว่างเศรษฐกิจในระบบและนอกระบบเป็นกลไกสำคัญในการสะสมทุน
คำว่า “เศรษฐกิจนอกระบบที่อยู่ในระบบ” จึงอธิบายความหมายของเศรษฐกิจสีเทาได้อย่างตรงไปตรงมา เพราะการใช้ความเป็นทางการอย่างเลือกสรรของทุนเทา โดยอาจอาศัยเครือข่ายในการคุ้มครองสิทธิในทรัพย์สิน เพิ่มความสะดวกในการชำระเงิน และสร้างความน่าเชื่อถือของเอกสาร แต่พยายามลดการเปิดเผยหรือความรับผิดในส่วนที่กระทบต่อผลประโยชน์ และความรับผิดชอบ คือส่วนผสมของมูลค่าเศรษฐกิจนอกระบบบางส่วนที่จงใจให้เข้ามาอยู่ในระบบ การจัดโครงสร้างเช่นนี้อาจให้ผลตอบแทนสุทธิส่วนบุคคลสูงขึ้น ทั้งที่ลดและทำลายประสิทธิภาพการจัดสรรทรัพยากรของสังคมอย่างรุนแรง
ความเข้าใจต่อระบบเศรษฐกิจนอกระบบแบบดั้งเดิมนั้น Perry et al. (2007) อธิบายความไม่เป็นทางการผ่านทั้งการถูกกีดกันจากโอกาสและบริการ (exclusion) และการเลือกไม่เข้าร่วมเมื่อประโยชน์ไม่คุ้มต้นทุน (exit) สำหรับผู้ประกอบการรายย่อย ต้นทุนการปฏิบัติตามกฎ (compliance costs) บางส่วนเป็นต้นทุนคงที่ เช่น การจัดทำบัญชีหรือการเรียนรู้ขั้นตอน เมื่อยอดขายต่ำ ต้นทุนต่อหน่วยจึงสูง การลดต้นทุนเหล่านี้พร้อมเพิ่มประโยชน์จากการเข้าสู่ระบบอาจช่วยให้กิจการลงทุนและเติบโตได้ แต่สำหรับเศรษฐกิจสีเทาสมัยใหม่ ค่าใช้จ่ายด้านทะเบียน บัญชี และกฎหมายเป็นการลงทุนเพื่อเข้าถึงสิทธิและบริการที่เพิ่มผลตอบแทนส่วนตนแทนที่จะเป็นข้อจำกัดเหมือนกับกิจกรรมเศรษฐกิจนอกระบบแบบดั้งเดิม และในหลายกรณี ผลตอบแทนส่วนตนเหล่านี้สูงมากจนกระทั่งทุนเทาสามารถจ้างคนกลางเข้ามาดูแลแทนได้อย่างหลากหลายและเป็นการขยายเครือข่ายไปในตัว นโยบายจึงต้องแยกปัญหาต้นทุนการเข้าสู่ระบบออกจากปัญหาการใช้ระบบเพื่อแสวงหาผลประโยชน์ ตารางที่ 1 เปรียบเทียบกลไกทั้งสอง โดยไม่ถือว่าผู้ประกอบการทั้งหมดแบ่งออกเป็นสองกลุ่มอย่างเด็ดขาด
| ประเด็นเปรียบเทียบ | ผู้ประกอบการรายย่อยสุจริตที่เข้าสู่ระบบไม่ได้ | เครือข่ายทุนเทาที่ใช้โครงสร้างทางการเพื่อประโยชน์ส่วนตน |
|---|---|---|
| แหล่งที่มาของผลตอบแทน | ได้รับผลตอบแทนจากการผลิตและขายสินค้าและบริการจริง เช่น ร้านอาหารเพิ่มรายได้ด้วยการส่งอาหารให้ลูกค้าเพิ่มขึ้น | ได้รับผลตอบแทนจากธุรกิจจริงส่วนหนึ่งร่วมกับผลประโยชน์จากการปกปิด เช่น ร้านอาหารขายอาหารจริง แต่บันทึกรายรับเท็จ เพื่อทำให้เงินจากการกระทำผิดอื่นดูเป็นรายได้กิจการ |
| ข้อจำกัดด้านข้อมูล | ข้อมูลไม่เพียงพอ เพราะมีทักษะหรือทรัพยากรจำกัด เช่น ร้านอาหารขายจริงแต่ไม่มีบัญชีรายรับที่ใช้ประกอบการขอสินเชื่อ | ข้อมูลไม่เพียงพอ เพราะปกปิดรายละเอียดหรือความสัมพันธ์สำคัญ เช่น ร้านอาหารมีบัญชีครบ แต่ใช้ผู้ถือหุ้นแทน เพื่อซ่อนชื่อผู้ลงทุนและผู้สั่งการจริง |
| ต้นทุนการทำตามกฎระเบียบ | รับภาระต้นทุนเอกสารที่สูงเมื่อเทียบกับรายได้ เช่น ร้านที่มียอดขายต่ำต้องจ่ายค่าทำบัญชีขั้นต่ำเท่ากับร้านที่มียอดขายสูงกว่า | รับภาระต้นทุนเอกสารได้ เพราะประโยชน์จากการใช้ระบบทางการสูงกว่า เช่น เครือข่ายยอมจ่ายค่าบัญชีและที่ปรึกษา เพื่อใช้บริษัทถือครองทรัพย์สินที่ซ่อนแหล่งเงิน |
| ประโยชน์จากระบบ | ใช้ระบบเพื่อเข้าถึงสินเชื่อและความคุ้มครองตามกฎหมาย เช่น ใช้บัญชีรายรับจริงประกอบคำขอสินเชื่อสำหรับขยายร้าน หรือเพื่อให้สามารถต่อสู้คดีได้ | มุ่งใช้ระบบเพื่อถือครองและใช้ประโยชน์จากทุนที่ปกปิด เช่น ใช้บริษัทซื้ออาคารและทำสัญญาเช่า โดยซ่อนผู้ลงทุนตัวจริง |
| เป้าหมายทางนโยบาย | ลดต้นทุนและเพิ่มประโยชน์ของการอยู่ในระบบ เช่น จัดบริการบัญชีแบบง่าย และลดข้อมูลซ้ำที่ผู้ประกอบการรายย่อยต้องยื่นขอสินเชื่อ | ลดประโยชน์จากการปกปิดและเพิ่มโอกาสที่ผู้กระทำต้องรับผิด เช่น ตรวจสอบผู้มีอำนาจและแหล่งเงินของบริษัทตามระดับความเสี่ยง |
การวัดทุนเทาต้องเริ่มจากการแยกตัวแปรสต็อก (stock) ออกจากตัวแปรกระแส (flow) มูลค่าทรัพย์สินที่ถือครอง ณ วันหนึ่งเป็นสต็อก ส่วนรายได้หรือความเสียหายที่เกิดขึ้นระหว่างปีเป็นกระแส ขณะเดียวกัน มูลค่าธุรกรรมรวม (gross transaction value) แตกต่างจากมูลค่าเพิ่ม (value added) ที่ถูกนับเป็น GDP ดังนั้น เงินเทาจำนวนมากไม่ได้ถูกใช้วัดมูลค่าการผลิต เพราะการโอนเงินหรือซื้อขายเปลี่ยนมือสินทรัพย์ที่มีอยู่แล้วไม่ได้สร้างมูลค่าเพิ่ม จะมีเพียงค่าค่าบริการของตัวกลางที่อาจสร้างมูลค่าเพิ่มได้บ้าง แต่ก็สร้างผลิตภาพให้กับระบบเศรษฐกิจเพียงเล็กน้อยเท่านั้น เช่น เงิน 100 บาทถูกโอนต่อกันครบสามครั้งจะสร้างยอดโอนรวม 300 บาท แต่ไม่ได้ทำให้ทำให้ GDP เพิ่มขึ้น 300 บาท ดังนั้น แม้เม็ดเงินของทุนเทาที่มีจำนวนมหาศาลจะไหลเวียนอยู่ในระบบเศรษฐกิจก็ไม่อาจสร้างมูลค่าเพิ่มทางเศรษฐกิจได้ กลับกัน ผลประโยชน์ของการหมุนของเงินเหล่านี้จะอยู่ในวงแคบ ๆ ที่มีคนได้ผลประโยชน์เพียงไม่กี่กลุ่ม และจะส่งผลต่อการทำลายความเชื่อมั่นและความเป็นธรรมของการแข่งขันในระบบเศรษฐกิจในระยะยาว
หากพิจารณามูลค่าเศรษฐกิจนอกระบบ ซึ่งก็ยังอาจจะยากที่จะตีความว่าเป็นทุนเทาในสัดส่วนเท่าไหร่ แต่ก็น่าจะพอเป็นแนวทางให้ทำความเข้าใจเศรษฐกิจไทยได้ Medina & Schneider (2018) ประมาณการขนาดเศรษฐกิจเงาของไทยเฉลี่ยในช่วงปี 1991–2015 ไว้ที่ร้อยละ 50.63 ของ GDP ตัวเลขนี้เป็นผลจากแบบจำลอง มิใช่การสำรวจเงินผิดกฎหมายโดยตรง นิยามของงานวิจัยนี้มุ่งที่กิจกรรมผลิตซึ่งโดยมากชอบด้วยกฎหมายแต่ไม่ถูกบันทึกจากทางการ ขณะที่งาน “เศรษฐกิจนอกระบบ: บทสำรวจสถานะความรู้” ของ Chaiwat (2016) สังเคราะห์ผลการศึกษาซึ่งมีรายงานอ้างถึงขนาดเศรษฐกิจนอกระบบไทยประมาณร้อยละ 40–60 ของ GDP ขึ้นอยู่กับความแตกต่างของวิธีการประมาณการ แต่ตัวเลขที่ได้ก็มีความใกล้เคียงกันในระดับหนึ่ง ขณะที่ตัวเลขเศรษฐกิจผิดกฎหมายของไทยมีขนาดการประมาณการอยู่ที่ร้อยละ 8–13 จากงานศึกษาหลายชิ้นเช่นกัน (Chaiwat, 2016; NESDC, 2004) โดยเอกสารของสำนักงานคณะกรรมการพัฒนาการเศรษฐกิจและสังคมแห่งชาติ อ้างผลการศึกษากิจกรรมผิดกฎหมาย 6 ประเภท ได้แก่ ยาเสพติด อาวุธสงคราม น้ำมันเถื่อน การค้าประเวณี การค้าแรงงานข้ามชาติ และการพนัน เมื่อประมาณมูลค่าเพิ่มซึ่งประกอบด้วยค่าจ้างและกำไรหลังหักค่าใช้จ่ายที่เกี่ยวข้องในช่วงปี 2536–2538 ก็พบตัวเลขร้อยละ 8–13 ของ GDP ใกล้เคียงกัน แต่ไม่ได้นับรวมเข้าไปใน GDP โดยตรง เนื่องจากความไม่ถูกกฎหมายในตัวมันเอง
| ตัวชี้วัดและช่วงเวลา | ค่าที่รายงาน | สิ่งที่วัด | ขอบเขตการตีความ |
|---|---|---|---|
| เศรษฐกิจเงาของไทย เฉลี่ย 1991–2015 Medina & Schneider (2018) | 50.63% ของ GDP | ค่าประมาณสัดส่วนการผลิตต่อ GDP ที่ไม่ถูกนับรวมเข้าไปใน GDP เฉลี่ยตลอดช่วงศึกษา | ผลจากแบบจำลองในส่วนของกิจกรรมผลิตที่น่าจะมีการผลิตจริง แต่มูลค่าต่ำกว่าค่า GDP ที่เป็นทางการ ดังนั้น อาจไม่ได้รวมรายได้จากอาชญากรรม และไม่ใช่ขนาดทุนเทาในปัจจุบัน |
| เศรษฐกิจนอกระบบของไทย Chaiwat (2016) | ประมาณ 40–60% ของ GDP | มูลค่าเศรษฐกิจนอกระบบหลากหลายนิยามและหลากหลายวิธีการประมาณการที่ถูกรวบรวมจากงานวิจัยหลายชิ้น | เป็นผลจากการประมาณการของแบบจำลองที่หลากหลาย และไม่ใช่ค่าประมาณการที่ใหม่พอจะตีความได้ในปี 2569 |
| เศรษฐกิจนอกกฎหมายของไทย Chaiwat (2016) | ประมาณ 8–13% ของ GDP | มูลค่าเศรษฐกิจนอกกฎหมายที่ถูกรวบรวมจากงานวิจัยหลายชิ้น | เป็นผลจากการประมาณการของแบบจำลองที่หลากหลาย และไม่ใช่ค่าประมาณการที่ใหม่พอจะตีความได้ในปี 2569 |
| กิจกรรมผิดกฎหมาย 6 ประเภท ช่วง 2536–2538 NESDC (2004) | 8–13% ของ GDP | มูลค่าเพิ่มของกิจกรรมที่ศึกษาจากการสำรวจและสัมภาษณ์ ประมาณ 286–457 พันล้านบาทต่อปี | เป็นข้อมูลเก่าเฉพาะ 6 ประเภท ไม่ใช่ขนาดทุนเทาในปัจจุบันหรือรายได้ผิดกฎหมายทั้งหมดในประเทศไทย |
| คดีหลอกให้โอนเงินเอง ไตรมาส 4 ปี 2568 Bank of Thailand (2026) | กว่า 5,442 ล้านบาท | ความเสียหายที่แจ้งเป็นคดีในช่วงไตรมาส 4 ปี 2568 | ครอบคลุมข้อมูล Thai Police Online ไม่รวมเหตุที่ไม่ได้แจ้ง และไม่ใช่มูลค่าเพิ่ม |
| ทรัพย์สินในคดีเครือข่ายสแกมเมอร์ แถลง 9 เม.ย. 2569 สำนักเลขาธิการนายกรัฐมนตรี (2569) | ประมาณ 20,392 ล้านบาท จาก 102 รายการ | มูลค่าทรัพย์ที่ยึดและอายัด ณ วันที่รายงาน | ไม่ใช่ยอดริบทรัพย์ที่ถึงที่สุด แต่อาจตีความเป็นเงินที่จะได้คืนแก่ผู้เสียหาย รายได้ต่อปี หรือทรัพย์สินทั้งหมดของทุกเครือข่าย |
ตารางที่ 2 แสดงให้เห็นว่าเศรษฐกิจนอกระบบไม่มีนิยามและวิธีวัดเพียงแบบเดียว ค่าที่รายงานจึงแตกต่างกันมาก Medina & Schneider (2018) ใช้แบบจำลองประมาณเศรษฐกิจเงาไว้ที่ร้อยละ 50.63 ของ GDP งานที่สังเคราะห์การศึกษาภายใต้นิยามต่างกันให้ช่วงร้อยละ 40–60 ส่วนการประมาณมูลค่าเพิ่มของกิจกรรมผิดกฎหมายเพียง 6 ประเภทได้ร้อยละ 8–13 ความต่างนี้มาจากขอบเขตของกิจกรรมที่นับ ช่วงเวลา และวิธีประมาณ จึงไม่มีตัวเลขใดใช้แทนขนาดของทุนเทาได้โดยตรง ข้อมูลที่ใกล้เคียงที่สุดคือข้อมูลคดี ซึ่งนับเฉพาะส่วนที่ถูกแจ้งหรือตรวจพบ จึงเป็นเพียงขอบล่าง ถึงกระนั้น ความเสียหายจากคดีหลอกให้โอนเงินที่แจ้งในไตรมาสเดียวก็สูงกว่า 5,442 ล้านบาท และทรัพย์สินที่ยึดและอายัดได้จากการแถลงครั้งเดียวก็มีมูลค่าราว 20,392 ล้านบาท ทุนเทาต่างจากเศรษฐกิจนอกระบบดั้งเดิมที่ลักษณะมากกว่าขนาดรวม เศรษฐกิจนอกระบบดั้งเดิมกระจายอยู่ในผู้ประกอบการรายย่อยและแรงงานจำนวนมากที่มีรายได้ต่อรายไม่สูง และส่วนใหญ่ยังผลิตสินค้าและบริการจริง ทุนเทากลับอาจกระจุกตัวอยู่ในเครือข่ายจำนวนน้อย และมูลค่าที่ตรวจพบส่วนใหญ่เป็นความเสียหายหรือเงินที่เปลี่ยนมือมากกว่ามูลค่าเพิ่ม แม้เป็นเพียงส่วนที่ตรวจพบ ตัวเลขเหล่านี้ก็ชี้ว่าทุนเทาสะสมมูลค่ามหาศาลไว้ในมือผู้ควบคุมไม่กี่ราย และสร้างความเสียหายต่อระบบเศรษฐกิจอย่างมีนัยสำคัญ
แม้ยังไม่มีข้อมูลที่วัดทุนเทาได้โดยตรง แต่หลักฐานทุกด้านชี้ว่าทุนเทาไม่ใช่ปัญหาขนาดเล็ก ผู้ว่าการธนาคารแห่งประเทศไทยระบุว่าทุนเทาในไทยอาจมีขนาดราวร้อยละ 13 ของ GDP ขณะที่มูลค่าที่ตรวจพบจากคดีเพียงไม่กี่กลุ่มก็สูงถึงหลักหมื่นล้านบาท ความสำคัญของทุนเทาไม่ได้อยู่ที่ขนาดเพียงอย่างเดียว ทุนเทายังบิดเบือนการแข่งขัน บั่นทอนความเชื่อมั่นในระบบการเงิน และทำให้การแสวงหาประโยชน์จากช่องว่างของกติกาคุ้มค่ากว่าการลงทุนเพิ่มผลิตภาพ ทุนเทาจึงเป็นปัญหาเชิงโครงสร้างที่กระทบคุณภาพการเติบโตของเศรษฐกิจไทยในระยะยาว
เมื่อยังวัดขนาดทุนเทาได้ไม่แม่นยำ อีกทางหนึ่งในการทำความเข้าใจคือการพิจารณาว่าทุนเทาอาศัยช่องทางใดในการดำรงอยู่และเติบโต หัวข้อนี้ชี้ให้เห็น 3 ช่องทางหลัก ช่องทางแรกคือสิทธิทางการ ได้แก่ เอกสารสิทธิ นิติบุคคล และบัญชีธนาคาร ซึ่งทำให้ธุรกรรมดูชอบด้วยกฎหมาย ช่องทางที่สองคือช่องว่างของข้อมูล ซึ่งทำให้ผู้กำกับเห็นเพียงบางส่วนของเครือข่าย ช่องทางที่สามคือตัวกลางวิชาชีพ ซึ่งมีความรู้ในการจัดโครงสร้างธุรกรรมให้ใช้ประโยชน์จากสองช่องทางแรกได้ ทั้งหมดนี้เป็นพื้นฐานของกรอบ 5C ในหัวข้อถัดไป
สิทธิทางการ ระบบทางการให้เครื่องมือที่ทำให้กิจกรรมทางเศรษฐกิจเป็นไปได้ง่ายขึ้น โฉนดที่ดินทำให้สิทธิในทรัพย์สินชัดเจนและใช้ประกอบธุรกรรมได้ ทะเบียนนิติบุคคลทำให้กิจการถือทรัพย์สินและทำสัญญาได้ ส่วนระบบธนาคารช่วยลดต้นทุนการชำระเงิน สิทธิเหล่านี้สนับสนุนกิจการสุจริต แต่ทุนเทาก็นำไปใช้ได้เช่นกัน เพราะการมีเอกสารสิทธิ นิติบุคคล และบัญชีธนาคารที่ถูกต้องทำให้ธุรกรรมดูชอบด้วยกฎหมาย แม้อำนาจควบคุมและผลประโยชน์ที่แท้จริงยังอยู่กับบุคคลที่ถูกปกปิดตัวตน ปัญหาจึงไม่ได้อยู่ที่ตัวสิทธิทางการ แต่อยู่ที่การตรวจเอกสารซึ่งไม่ได้เชื่อมไปถึงผู้ควบคุมและแหล่งเงินที่แท้จริง
ช่องว่างของข้อมูล ความไม่สมมาตรของข้อมูล (information asymmetry) เกิดขึ้นเมื่อผู้มีอำนาจควบคุมรู้ที่มาของเงินและวัตถุประสงค์ของธุรกรรม ขณะที่ผู้กำกับกติกาหรือคู่สัญญาเห็นเพียงบางส่วน สมมติว่าบริษัท ก ถือหุ้นบริษัท ข และบริษัท ข ซื้อทรัพย์สินจากบริษัท ค เอกสารแต่ละรายการอาจครบถ้วน แต่การตรวจสอบแยกเป็นรายการยังตอบไม่ได้ว่าใครควบคุมทั้งเครือข่าย ทุนเทาได้ประโยชน์จากช่องว่างนี้ เพราะยิ่งการเชื่อมโยงข้อมูลมีต้นทุนสูง โอกาสที่ความรับผิดจะไปถึงผู้ควบคุมจริงก็ยิ่งต่ำ การแก้ปัญหาจึงอยู่ที่การเชื่อมข้อมูลเพื่อลดต้นทุนการตรวจสอบข้อเท็จจริง มากกว่าการเพิ่มจำนวนเอกสาร
ตัวกลางวิชาชีพ เช่น นักกฎหมาย ผู้ทำบัญชี และนายหน้าช่วยลดต้นทุนการทำธุรกิจตามปกติ แต่ความรู้เดียวกันนี้ก็ทำให้ทุนเทาใช้สองช่องทางแรกได้อย่างมีประสิทธิภาพ ทั้งการจัดตั้งนิติบุคคลและการจัดโครงสร้างธุรกรรมให้ยากต่อการเชื่อมโยง Financial Action Task Force (2018) พบเครือข่ายฟอกเงินมืออาชีพที่รับค่าตอบแทนเพื่อจัดโครงสร้างธุรกรรม และอาศัยผู้ให้บริการบางรายช่วยปกปิดเงิน อย่างไรก็ตาม การพบชื่อผู้ทำบัญชีหรือนายหน้าในเครือข่ายยังไม่เท่ากับการพิสูจน์ว่าร่วมกระทำผิด ประเด็นที่ต้องพิสูจน์คือบทบาท ความรู้เห็น และการปฏิบัติหน้าที่ของแต่ละราย
หัวข้อที่ผ่านมาแสดงให้ว่าทุนเทาอาศัยช่องทางใดในการสะสมทุนได้บ้าง หัวข้อนี้จะพิจารณาต่อว่าเครือข่ายใช้กระบวนการตามช่องทางเหล่านั้นสะสมทุนและอำนาจอย่างไร ผ่านกรอบ 5C ได้แก่ การปกปิด (concealment) การเชื่อมต่อ (connectivity) การดึงผู้มีอำนาจเข้าร่วม (co-option) การแปลงสภาพทุน (conversion) และการมีอิทธิพลเหนือกติกา (capture)
กรอบนี้เป็นข้อเสนอเชิงวิเคราะห์ของบทความ โดยสังเคราะห์จากแนวคิดเรื่องการกระทำผิดในฐานะการตัดสินใจเชิงเหตุผล (Becker, 1968) บทบาทของสถาบันต่อต้นทุนและผลตอบแทน (North, 1991) การแสวงหาค่าเช่าทางเศรษฐกิจ (Baumol, 1990) และหลักฐานเรื่องการฟอกเงินมืออาชีพ (Financial Action Task Force, 2018) หลักคิดของกรอบคือการมองทุนเทาเป็นการลงทุนที่มีเหตุผลทางเศรษฐกิจ แต่ละกลไกเพิ่มผลตอบแทนหรือลดโอกาสที่ผู้ควบคุมจะต้องรับผิด และผลตอบแทนที่สะสมได้อาจถูกนำกลับไปลงทุนในกลไกอื่นต่อเป็นวงจร กรอบนี้จึงช่วยเชื่อมพฤติกรรมของเครือข่ายเข้ากับแรงจูงใจและหลักฐานที่ต้องตรวจสอบ ทั้งนี้ กลไกอาจเกิดพร้อมกัน ย้อนกลับ หรือปรากฏเพียงบางส่วน จึงไม่ใช่ขั้นตอนตายตัวที่เหมือนกันของทุกเครือข่าย
Concealment: การปกปิดแยกชื่อในเอกสารออกจากผู้ควบคุม การปกปิดทำให้ชื่อในเอกสารแยกขาดจากผู้มีอำนาจควบคุมที่แท้จริง ผู้ถือบัญชีอาจไม่ได้เป็นคนสั่งโอน และผู้ถือหุ้นอาจไม่ได้เป็นผู้ตัดสินใจสุดท้าย ผู้มีอำนาจที่แท้จริงสามารถดำเนินกิจกรรมต่าง ๆ ที่มีความเสี่ยงสูงมากได้ง่ายขึ้น เพราะโอกาสในการรับผิดได้ถูกถ่ายโอนด้วยค่าจ้างไม่สูงนัก ไปยังอีกบุคคลหนึ่งที่อาจอาศัยความไม่รู้เป็นเราะกำบังในการรับผิดจริง ผลทางเศรษฐศาสตร์คือผู้ตรวจสอบมีต้นทุนการตรวจสอบผ่านการเชื่อมความสัมพันธ์ที่สูงขึ้น ขณะที่ความน่าจะเป็นที่ความรับผิดไปถึงผู้มีอำนาจกลับลดลง
Connectivity: การเชื่อมต่อช่วยให้ทุนเทาสามารถใช้บริการทางการได้ การเชื่อมต่อทำให้เครือข่ายเข้าถึงบัญชีธนาคาร ระบบชำระเงิน ทะเบียนนิติบุคคล และบริการวิชาชีพได้โดยไม่ต้องสร้างโครงสร้างพื้นฐานขึ้นใหม่ทั้งหมด เพราะกระบวนการทั้งหมดจะถูกดำเนินการในรูปแบบของค่าใช้จ่ายที่มีลักษณะเป็นกระแส ซึ่งไม่ต้องรับความเสี่ยงในการถูกตรวจสอบหรือยึดทรัพย์สินที่เป็นสต็อก เท่ากับลดความเสี่ยงต่อความเสียหายในการถูกลงโทษ และหากเป็นการจ่ายค่าใช้จ่ายซ้ำ ๆ ในระยะยาวก็อาจมีต้นทุนค่าใช้จ่ายที่ลดลงผ่านการสร้างเครือข่ายด้วย ผลทางเศรษฐศาสตร์คือเกิดการลดต้นทุนและเวลาของธุรกรรม บัญชีที่อยู่ในระบบกับบางกลุ่ม นำไปสู่ความไม่เป็นธรรมของกลุ่มอื่น ๆ
Co-option: การดึงผู้มีอำนาจเข้าร่วมเปลี่ยนผลตอบแทนผ่านการซื้อความคุ้มครอง การดึงผู้มีอำนาจเข้าร่วมเกิดจากการแลกเปลี่ยนผลประโยชน์กับการใช้ดุลพินิจ เช่น การละเว้นการตรวจหรือการอนุมัติสิทธิที่ไม่ควรได้รับ ทำให้ทุนเทามีความได้เปรียบในการแข่งขัน เพราะการใช้ดุลพินิจไม่ได้นำมาแค่ความรวดเร็วที่มากขึ้น แต่ยังช่วยลดต้นทุนการผลิตในหลายเรื่องด้วย เช่น ได้รับการอนุมัติให้ใช้ประโยชน์จากทรัพยากรบางประเภท หรือที่ดินบางแห่งได้ เป็นต้น ผลทางเศรษฐศาสตร์คือความเข้มงวดเชิงโครงสร้างถูกเปลี่ยนความเสี่ยงและผลตอบแทนผ่านการตัดสินใจโดยตัวบุคคล ซึ่งเครือข่ายเองก็อาจต้องเสียต้นทุนซื้อความคุ้มครองเช่นกัน
Conversion: การแปลงสภาพเพิ่มความสามารถใช้ประโยชน์จากทุน การแปลงสภาพทุนทำให้เงินที่ใช้ประโยชน์ได้จำกัดกลายเป็นสินทรัพย์หรือสิทธิที่ถือครอง โอน และสร้างผลตอบแทนต่อได้อย่างเป็นทางการและถูกต้องตามกฎหมาย เช่น หุ้น อาคาร หรือสิทธิเรียกร้องตามสัญญา ซึ่งการใช้ประโยชน์จากทุนเทาส่งผลให้การแข่งขันในระบบเศรษฐกิจเกิดความไม่เป็นธรรม เพราะทุนเทามีต้นทุนทางการเงินของแหล่งที่มาของเงินต่ำกว่า และมีต้นทุนทางการเงินของความรับผิดชอบทางการเงินที่ต่ำกว่าด้วย ผลทางเศรษฐศาสตร์แม้จะอยู่ที่ความสามารถใช้ประโยชน์จากทรัพย์สินและผลตอบแทนในอนาคต แต่การสร้างมูลค่าเพิ่มก็สำคัญเช่นกัน
Capture: การมีอิทธิพลเหนือกติกาสร้างสิทธิพิเศษให้เครือข่าย การมีอิทธิพลเหนือกติกาเกิดขึ้นเมื่อเครือข่ายสามารถชี้นำเงื่อนไขใบอนุญาต การแข่งขัน หรือการกำกับให้เอื้อผลประโยชน์อย่างต่อเนื่อง เพราะมันคือการสร้างระบบที่เอื้อประโยชน์ต่อทุนเทาในระยะยาว ผลทางเศรษฐศาสตร์คือเกิดการเพิ่มค่าเช่าทางเศรษฐกิจ (economic rents) หรือผลตอบแทนส่วนเกินกว่าระดับที่จำเป็นเพื่อให้ทรัพยากรคงอยู่ในการใช้นั้น โดยในกรณีนี้เกิดจากสิทธิพิเศษหรือข้อจำกัดการแข่งขัน และอาจลดความเสี่ยงของเครือข่ายในระยะยาว แลกมากับผลประโยชน์สาธารณะที่จะลดลงอย่างต่อเนื่อง
| กลไก | แรงจูงใจที่ได้ประโยชน์หรือลดต้นทุนของทุนเทา | แนวทางลดประโยชน์หรือเพิ่มต้นทุนของทุนเทา |
|---|---|---|
| การปกปิด Concealment | ลดโอกาสที่ผู้มีอำนาจควบคุมจริงจะต้องรับผิด แต่อาจมีค่าใช้จ่ายในการปกปิดตัวตนและที่มาของเงิน | เชื่อมต่อและตรวจทานข้อมูลผู้ได้รับผลประโยชน์ที่แท้จริง แหล่งเงิน และอำนาจสั่งการ เพื่อเพิ่มโอกาสระบุตัวและเอาผิดผู้มีอำนาจควบคุมตัวจริง |
| การเชื่อมต่อ Connectivity | ลดต้นทุนและเวลาในการเคลื่อนย้ายเงิน รวมถึงเพิ่มประโยชน์จากการเข้าถึงบริการทางการเงินที่เป็นทางการ | ส่งสัญญาณความเสี่ยงระหว่างผู้ให้บริการที่เกี่ยวข้อง และระงับเฉพาะธุรกรรมที่มีเหตุอันควรตามกฎหมาย เพื่อลดประโยชน์จากความเร็วและเพิ่มต้นทุนการเปลี่ยนช่องทาง |
| การดึงผู้มีอำนาจเข้าร่วม Co-option | ลดโอกาสถูกดำเนินการตามกฎหมายหรือความสูญเสียเมื่อถูกเอาผิด แต่เพิ่มค่าใช้จ่ายในการซื้อความคุ้มครอง | บันทึกเหตุผลของการอนุมัติหรือข้อยกเว้น พร้อมหลักฐานเชิงประจักษ์ที่ชัดเจนให้สามารถตรวจสอบย้อนหลังได้ และตรวจสอบเส้นทางผลประโยชน์โดยผู้ตรวจที่เป็นอิสระ เพื่อเพิ่มโอกาสเอาผิดทั้งผู้ซื้อและผู้ให้ความคุ้มครอง |
| การแปลงสภาพทุน Conversion | เพิ่มความสามารถในการใช้ทรัพย์สินและสร้างผลตอบแทนอย่างต่อเนื่อง โดยไม่จำเป็นต้องสร้างมูลค่าเพิ่มและไม่ต้องแข่งขัน | ติดตามตรวจสอบมูลค่าเงินไปจนถึงทรัพย์สินและสิทธิเรียกร้อง ทำการอายัดอย่างรวดเร็วเมื่อมีเหตุ และดำเนินการริบตามข้อยุติคดี เพื่อลดโอกาสถ่ายเทหรือโยกย้ายทรัพย์สินจากการกระทำผิด |
| การมีอิทธิพลเหนือกติกา Capture | เพิ่มผลตอบแทนจากการเข้าถึงสิทธิพิเศษ และลดความเสี่ยงผ่านกติกาที่เข้มงวดหรือรัดกุม | ต้องเปิดเผยเหตุผลและผลประโยชน์ทับซ้อนในการกำหนดกฎเกณฑ์ พร้อมทบทวนข้อจำกัดการแข่งขันโดยอิสระ เพื่อลดสิทธิพิเศษและผลตอบแทนจากการยึดกุมกติกา |
วงจรในรูปที่ 1 แสดงให้เห็นว่ารายได้และทรัพยากรสะสมอาจถูกนำกลับมาใช้เพื่อปกปิดหรือสร้างอิทธิพลเหนือกติกา การปิดบัญชีปลายทางจึงอาจยังเหลือความสามารถของเครือข่ายในการกลับมาใช้ช่องทางใหม่ ขณะเดียวกัน การเปิดเผยผู้ถือหุ้นอาจให้ผลจำกัดหากผู้ตรวจสามารถเลือกละเว้นได้ ประสิทธิผลของนโยบายจึงขึ้นกับการทำให้เครื่องมือด้านข้อมูล การเงิน และความรับผิดของผู้ใช้อำนาจทำงานสอดคล้องกัน
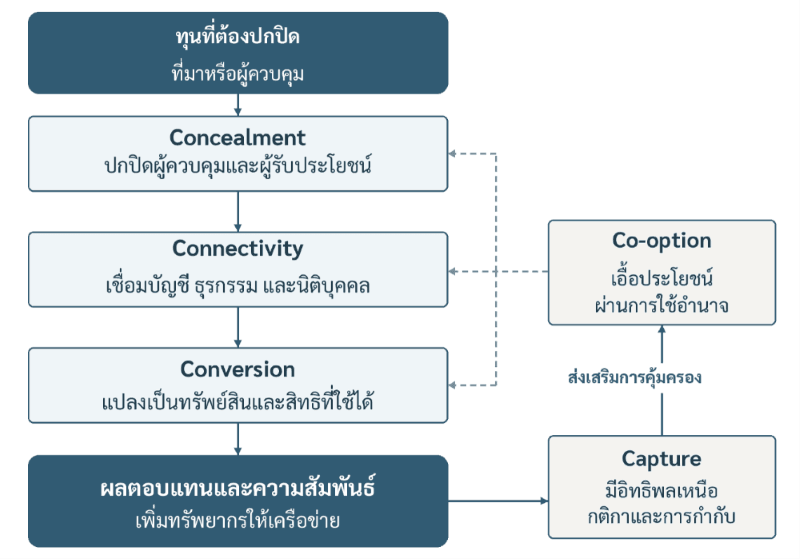
กลไกทั้งห้าตามรูปที่ 1 ทำหน้าที่ต่างกันแต่เสริมกัน การปกปิดช่วยแยกผู้ควบคุมจริงออกจากชื่อในเอกสาร ทำให้ความรับผิดไปไม่ถึงตัว การเชื่อมต่อทำให้เครือข่ายเข้าถึงบัญชี ระบบชำระเงิน และบริการวิชาชีพของระบบทางการ เงินจึงเคลื่อนย้ายได้เร็วและต้นทุนต่ำ การดึงผู้มีอำนาจเข้าร่วมเป็นการซื้อความคุ้มครองเพื่อลดความเสี่ยงที่จะถูกดำเนินการ การแปลงสภาพทุนเปลี่ยนเงินให้เป็นสินทรัพย์หรือสิทธิที่ถือครองและสร้างผลตอบแทนต่อได้ ส่วนการมีอิทธิพลเหนือกติกาทำให้เครือข่ายได้สิทธิพิเศษอย่างต่อเนื่อง กลไกสองอย่างแรกจึงเกี่ยวกับการใช้ระบบโดยไม่ต้องรับผิด กลไกที่สามและห้าเกี่ยวกับการใช้อำนาจเปลี่ยนความเสี่ยงและกติกา ส่วนกลไกที่สี่เป็นจุดที่ทุนเทาถูกสะสมเป็นความมั่งคั่งและพร้อมนำกลับไปลงทุนในรูปแบบอื่นต่อไป
ทุนเทา ที่อาจเป็นเงินที่ถูกหลอกหรือเงินจากกิจกรรมที่ผิดกฎหมายอื่น จะลดความมั่งคั่งและความสามารถใช้จ่ายของผู้เสียหาย แต่ยอดเสียหายทางการเงินกับความสูญเสียสวัสดิการเป็นคนละหน่วยวิเคราะห์กัน ในทางบัญชี เงินบางส่วนเป็นการโอนทรัพยากรระหว่างผู้เกี่ยวข้อง ขณะที่ความเสียหายต่อความมั่นคงในชีวิต ความไว้วางใจ และผลของการกระจายรายได้จะสูงกว่านั้นมาก เพราะต้นทุนทรัพยากรจริงเกิดจากเวลา แรงงาน และทรัพยากรที่ใช้กระทำผิด ปกปิด ป้องกัน สอบสวน และเยียวยา ยังไม่นับรวมกับต้นทุนค่าเสียโอกาสที่สะท้อนมาจากมูลค่าของกิจกรรมทางเลือกที่ทรัพยากรเหล่านี้นำไปใช้ได้ มีมูลค่าสูงมากอย่างไม่ต้องสงสัย เช่น การเคลื่อนเงินข้ามพรมแดนอาจกระทบทรัพยากรและการใช้จ่ายของผู้เสียหายในประเทศ แต่ไม่เพียงแค่นั้น เพราะมันยังทิ้งมูลค่าความเสียหายทั้งหมดอยู่ในประเทศด้วย
กิจการที่ทำหน้าที่เปลี่ยนรูปของเงินอาจยอมรับผลตอบแทนจากธุรกิจหน้าฉากต่ำ เพราะผู้มีอำนาจได้รับประโยชน์อีกส่วนจากการใช้ทรัพย์สินหรือบริการทางการ หากเกิดร่วมกับสิทธิพิเศษและการละเว้นการตรวจ เครือข่ายย่อมมีความได้เปรียบที่ไม่ได้มาจากผลิตภาพการแข่งขัน จึงอาจจัดสรรที่ดิน เงินทุน และโอกาสทางธุรกิจให้กิจการที่มีความคุ้มครองมากกว่ากิจการที่ผลิตได้อย่างมีประสิทธิภาพ นำมาสู่การจัดสรรทรัพยากรที่คลาดเคลื่อน (misallocation)
เมื่อการซื้อสิทธิพิเศษให้ผลตอบแทนสูงกว่าการทำสินค้าให้ดีขึ้น ผู้ชนะในตลาดจะไม่ใช่ผู้ที่เก่งที่สุด แต่เป็นผู้ที่เข้าถึงอำนาจได้มากที่สุด ผู้ประกอบการจะมีแรงจูงใจใช้ทรัพยากรไปกับการแสวงหาค่าเช่า (rent seeking) มากขึ้น แทนการแข่งขันด้วยคุณภาพและราคา Baumol (1990) อธิบายว่ากติกาและผลตอบแทนสัมพัทธ์เป็นตัวกำหนดว่าความสามารถของผู้ประกอบการจะถูกใช้ไปกับกิจกรรมที่สร้างผลิตภาพ หรือกิจกรรมที่แสวงหาประโยชน์จากกติกา ทุนเทาจึงไม่ได้เพียงเอาเปรียบคู่แข่ง แต่เปลี่ยนเกณฑ์การแข่งขันของทั้งตลาด ข้อเสนอนี้เป็นกรอบอธิบายกลไกของแรงจูงใจ แต่ก็ยังอาจไม่สามารถประมาณการผลกระทบของทุนเทาต่อผลิตภาพของไทยได้
หากการทำตามกฎทำให้แข่งขันไม่ได้ ขณะที่การซื้อข้อยกเว้นให้ผลตอบแทนสูง การลงทุนในเทคโนโลยี ทักษะ และนวัตกรรมก็จะไม่คุ้มค่า ระบบที่ให้รางวัลแก่เครือข่ายพรรคพวกที่สูงกว่าความสามารถก็จะค่อย ๆ คัดกรองกิจการที่มีผลิตภาพออกจากตลาด และคัดกรองกิจการที่เก่งในการหาช่องว่างเอาไว้แทน ความเสียหายระยะยาวของทุนเทาจึงไม่ได้อยู่ที่เงินที่รั่วไหลเพียงอย่างเดียว แต่อยู่ที่ชนิดของกิจกรรมที่ระบบเศรษฐกิจให้รางวัล การปราบปรามทุนเทาจะสนับสนุนการพัฒนาเศรษฐกิจได้ก็ต่อเมื่อทำให้ผลิตภาพและความสามารถกลับมาเป็นเกณฑ์หลักในการตัดสินว่ากิจการใดอยู่รอด
อย่างไรก็ดี เงินจากกิจกรรมผิดกฎหมายก็มีต้นทุน ค่าเสียโอกาสและความเสี่ยง ไม่แตกต่างจากเงินที่มาจากกิจกรรมถูกกฎหมาย แม้ว่าอาจจะมีต้นทุนต่ำแต่ผลตอบแทนสูง ก็ไม่ควรเข้าใจว่าเป็นเงินทุนที่ไม่มีต้นทุน แต่โจทย์ที่ใหญ่และสำคัญกว่าก็คือ ทำไมทุนเทาจึงเติบโตได้อย่างรวดเร็วและมีสัดส่วนสูงมากในบางประเทศ และหนึ่งในประเทศเหล่านั้นคือประเทศไทย
แก่นของการกำกับทุนเทาคือต้องทำให้ทุนเทาไม่คุ้มค่า เมื่อทุนเทาเป็นการลงทุนที่ตอบสนองต่อผลตอบแทน การกำกับจึงไม่ได้อยู่ที่การเพิ่มเอกสาร ระงับบัญชี หรือยึดทรัพย์ให้มากขึ้นเพียงอย่างเดียว แต่ต้องลดผลตอบแทนของแต่ละกลไก และทำให้ความรับผิดไปถึงผู้ควบคุมจริง ไม่ใช่หยุดอยู่ที่ชื่อในเอกสาร หัวข้อนี้จึงเสนอมาตรการ 5 ด้านที่ตอบกลไก 5C ตามลำดับ ได้แก่ การตรวจทานผู้ได้รับผลประโยชน์ที่แท้จริงเพื่อลดประโยชน์ของการปกปิด การส่งสัญญาณข้ามสถาบันเพื่อกักเงินก่อนเคลื่อนพ้นจุดที่ติดตามได้ การตรวจเส้นทางผลประโยชน์ควบคู่กับการใช้ดุลพินิจของเจ้าหน้าที่ การติดตามทรัพย์แม้เงินจะเปลี่ยนรูป เพื่อคืนประโยชน์แก่ผู้เสียหาย และการเปิดเผยที่มาของกติกาเพื่อจำกัดสิทธิพิเศษ แต่ละด้านใช้โครงสร้างเดียวกัน คือ เป้าหมาย เครื่องมือ ผู้รับผิดชอบร่วม และผลลัพธ์ที่ต้องติดตาม มาตรการทั้งหมดต้องเข้มข้นตามระดับความเสี่ยงและไม่เพิ่มภาระที่ไม่จำเป็นแก่ผู้สุจริต ความสำเร็จจึงต้องวัดจากความเสียหายที่ลดลง เงินที่คืนผู้เสียหายได้ และต้นทุนของผู้สุจริต ไม่ใช่วัดเพียงจำนวนบัญชีที่ระงับหรือยอดทรัพย์ที่อายัด
รับมือกับการปกปิด โดยมุ่งให้ความรับผิดชอบเชื่อมโยงถึงผู้มีอำนาจตัวจริง เครื่องมือสำคัญคือการตรวจสอบข้อมูลผู้ได้รับผลประโยชน์ที่แท้จริงจากหลากหลายแหล่ง และปรับปรุงข้อมูลทุกครั้งที่มีการเปลี่ยนผู้ถือหุ้น อำนาจลงนาม หรือแหล่งทุน ซึ่งสอดคล้องกับแนวทางของ Financial Action Task Force (2023) หน่วยงานทะเบียน ผู้ให้บริการทางการเงิน ปปง. และผู้กำกับที่เกี่ยวข้องควรร่วมกำหนดมาตรฐานข้อมูลและช่องทางแก้ไขข้อผิดพลาด ความสำเร็จควรวัดจากความถูกต้องของข้อมูลและเวลาที่ใช้ยืนยันความสัมพันธ์ ไม่ใช่วัดเพียงจำนวนแบบฟอร์มที่ได้รับ
ตัวอย่างจากต่างประเทศคือสหราชอาณาจักร ซึ่งกำหนดตาม Economic Crime and Corporate Transparency Act 2023 ให้กรรมการและผู้มีอำนาจควบคุมบริษัทต้องยืนยันตัวตนตั้งแต่ 18 พฤศจิกายน 2025 และให้การยืนยันตัวตนเป็นเงื่อนไขบังคับของการจดทะเบียนบริษัทและการแต่งตั้งกรรมการใหม่ (Companies House, 2025) มาตรการนี้มุ่งลดการใช้ทะเบียนบริษัทในการฉ้อโกงและยกระดับคุณภาพข้อมูลในทะเบียน สำหรับไทย ขั้นแรกที่ทำได้คือเชื่อมการยืนยันตัวตนดิจิทัลเข้ากับการจดทะเบียนกรรมการและผู้มีอำนาจควบคุม แล้วใช้ข้อมูลที่ยืนยันแล้วเป็นฐานในการตรวจทานข้ามหน่วยงาน
รับมือกับการเชื่อมต่อ โดยมุ่งกักหรืออายัดเงินที่มีเหตุอันควรตามกฎหมายไว้ก่อนที่เงินจะเคลื่อนพ้นจุดที่ติดตามได้ เครื่องมือสำคัญคือการส่งสัญญาณข้ามสถาบันและการติดตามความสัมพันธ์ในระดับเครือข่าย ควบคู่กับการกำหนดขอบเขตของการระงับและกระบวนการทบทวนให้ชัดเจน หน่วยงานกำกับ ผู้ให้บริการทางการเงิน ตำรวจ และ ปปง. ควรร่วมกันวางขั้นตอนที่ระบุผู้รับผิดชอบได้ ผลลัพธ์ที่ต้องติดตามคือเวลาตั้งแต่รับสัญญาณจนถึงการกักเงิน สัดส่วนของเงินที่กักได้ และการที่เครือข่ายกลับมาใช้ช่องทางใหม่
สิงคโปร์และสหราชอาณาจักรเลือกเปลี่ยนแรงจูงใจของผู้ให้บริการ กรอบความรับผิดชอบร่วม (shared responsibility framework) ของสิงคโปร์มีผลตั้งแต่ 16 ธันวาคม 2024 กำหนดหน้าที่ของสถาบันการเงินและผู้ให้บริการโทรคมนาคมในการป้องกันการหลอกลวงแบบฟิชชิง (phishing) รวมถึงหน้าที่เฝ้าระวังธุรกรรมผิดปกติ และคาดหวังให้ผู้ที่ไม่ปฏิบัติตามหน้าที่ชดใช้ความเสียหายแก่ผู้เสียหาย (Monetary Authority of Singapore, 2024) ส่วนสหราชอาณาจักรบังคับให้ผู้ให้บริการชำระเงินคืนเงินแก่ผู้เสียหายจากการถูกหลอกให้โอนเงินไม่เกิน 85,000 ปอนด์ต่อกรณี ภายใน 5 วันทำการ ตั้งแต่ 7 ตุลาคม 2024 (Payment Systems Regulator, n.d.) ในปีแรกมีการคืนเงินร้อยละ 88 ของความเสียหายที่อยู่ในขอบเขต หรือ 173 ล้านปอนด์ สูงกว่าร้อยละ 65 ในปี 2024 (Payment Systems Regulator, 2026) เมื่อความเสียหายกลายเป็นต้นทุนของผู้ให้บริการ ผู้ให้บริการก็มีแรงจูงใจคัดกรองบัญชีม้าและระงับธุรกรรมเร็วขึ้น สำหรับประเทศไทยเองก็มีหลักการคล้ายกัน เพราะพระราชกำหนดมาตรการป้องกันและปราบปรามอาชญากรรมทางเทคโนโลยี (ฉบับที่ 2) พ.ศ. 2568 ซึ่งมีผลตั้งแต่ 13 เมษายน 2568 กำหนดให้สถาบันการเงินและผู้ให้บริการโทรศัพท์มือถือร่วมรับผิดชอบความเสียหาย (Bank of Thailand, 2025) ขั้นตอนต่อไปที่จับต้องได้คือเปิดเผยผลการดำเนินงานรายสถาบัน ในลักษณะเดียวกับที่ Payment Systems Regulator เผยแพร่ข้อมูลรายปีของผู้ให้บริการชำระเงินแต่ละราย ทั้งอัตราการคืนเงินและมูลค่าเงินหลอกลวงที่รับเข้าต่อธุรกรรมหนึ่งล้านปอนด์ (Payment Systems Regulator, n.d.) การเปิดเผยแบบนี้ทำให้สถาบันที่มีบัญชีม้ามากถูกตรวจสอบได้จากสาธารณะ
รับมือกับการดึงผู้มีอำนาจเข้าร่วม โดยมุ่งเพิ่มโอกาสที่ทั้งผู้ให้และผู้รับประโยชน์จากการละเว้นหน้าที่จะต้องรับผิด เครื่องมือสำคัญคือการตรวจเส้นทางผลประโยชน์ควบคู่กับเหตุผลของการอนุมัติ การยกเว้น หรือการยุติเรื่อง โดยหน่วยงานสอบสวน หน่วยงานต่อต้านคอร์รัปชัน และหน่วยงานต้นสังกัดร่วมตรวจตามอำนาจหน้าที่และพยานหลักฐาน ผลลัพธ์ที่ต้องติดตามคือคุณภาพของการขยายผลไปถึงผู้ควบคุมและผู้เอื้อประโยชน์ ทั้งนี้ต้องแยกขั้นสอบสวน การกล่าวหา และข้อยุติของคดีออกจากกันให้ชัด
สหราชอาณาจักรใช้คำสั่งให้อธิบายความมั่งคั่ง (unexplained wealth order) ตาม Criminal Finances Act 2017 ซึ่งกำหนดให้ผู้ถูกคำสั่งต้องอธิบายความชอบธรรมของแหล่งเงินที่ใช้ได้มาซึ่งทรัพย์สิน ทั้งในสหราชอาณาจักรและต่างประเทศ คำสั่งแรกในปี 2018 ใช้กับภรรยาของอดีตประธานธนาคารซึ่งรัฐอาเซอร์ไบจานถือหุ้นใหญ่ ศาลถือว่าสามีเป็นบุคคลที่มีสถานภาพทางการเมือง และภรรยาก็มีสถานะเดียวกันในฐานะสมาชิกครอบครัว (<i>National Crime Agency v Mrs A</i>, 2018) ประเด็นสำคัญคือภาระการอธิบายขยายไปถึงคนใกล้ชิด ซึ่งมักเป็นผู้ถือทรัพย์แทน สำหรับประเทศไทย ข้อเสนอที่จับต้องได้คือขยายภาระการอธิบายที่มาทรัพย์สินไปถึงคู่สมรส เครือญาติ และนิติบุคคลที่ถือทรัพย์แทนผู้มีอำนาจ และตรวจทรัพย์สินดังกล่าวควบคู่กับการอนุมัติหรือการยกเว้นที่ผู้มีอำนาจเคยให้
รับมือกับการแปลงสภาพทุน โดยมุ่งรักษาความสามารถในการติดตามทรัพย์และคืนประโยชน์แก่ผู้เสียหาย แม้เงินจะเปลี่ยนรูปไปแล้ว เครื่องมือสำคัญคือการเชื่อมข้อมูลทรัพย์สิน สิทธิเรียกร้อง คู่สัญญา และผู้ควบคุมเข้าด้วยกัน พร้อมประสานงานข้ามหน่วยงานหรือข้ามประเทศตามฐานกฎหมาย ปปง. หน่วยงานสอบสวน อัยการ และนายทะเบียนทรัพย์สินควรมีขั้นตอนส่งต่อหลักฐานที่ชัดเจน ส่วนการตรวจตัวกลางวิชาชีพควรพิจารณาบทบาท ความรู้เห็น และการปฏิบัติหน้าที่ตามกฎหมาย โดยไม่ถือว่าการมีชื่อปรากฏในเครือข่ายเป็นหลักฐานความผิด ผลลัพธ์ที่ต้องติดตามคือมูลค่าที่กักหรืออายัด มูลค่าที่ริบถึงที่สุด และเงินที่คืนผู้เสียหายจริง ซึ่งควรรายงานแยกกันและไม่นับซ้ำ
ในคดีฟอกเงินมูลค่า 3 พันล้านดอลลาร์สิงคโปร์ ตำรวจสิงคโปร์ยึดและออกคำสั่งห้ามจำหน่ายทรัพย์ครอบคลุมทั้ง 27 คนในเครือข่าย ไม่ใช่เฉพาะ 10 คนที่ถูกดำเนินคดี และยังสอบสวนผู้ที่ช่วยจดทะเบียนบริษัทเปลือกและปลอมแปลงแหล่งที่มาของความมั่งคั่ง (Wong & Chua, 2024) ณ ธันวาคม 2024 มีทรัพย์ที่ส่งมอบให้รัฐราว 2.79 พันล้านดอลลาร์สิงคโปร์ (Ministry of Home Affairs, Singapore, 2025) ในกรณีเครือข่ายศูนย์หลอกลวงของ Prince Group ในกัมพูชา สหรัฐฯ ยื่นฟ้องริบบิตคอยน์ราว 127,271 หน่วย มูลค่าประมาณ 1.5 หมื่นล้านดอลลาร์สหรัฐ ซึ่งเป็นการริบทรัพย์ครั้งใหญ่ที่สุดในประวัติศาสตร์ของกระทรวงยุติธรรมสหรัฐฯ (U.S. Attorney’s Office, Eastern District of New York, 2025) ขณะที่สหราชอาณาจักรอายัดธุรกิจและอสังหาริมทรัพย์ของเครือข่ายในลอนดอน (Foreign, Commonwealth and Development Office, 2025) อิตาลีไปอีกขั้นหนึ่ง เพราะกฎหมายหมายเลข 109 ปี 1996 กำหนดให้นำทรัพย์ที่ริบจากองค์กรอาชญากรรมไปใช้ประโยชน์ทางสังคม เช่น มอบแก่สหกรณ์ สมาคม และองค์กรที่มีวัตถุประสงค์ทางสังคม (<i>Legge 7 marzo 1996, n. 109: Disposizioni in materia di gestione e destinazione di beni sequestrati o confiscati</i>, 1996) สำหรับประเทศไทย ควรพิจารณาการยึดทรัพย์ที่ครอบคลุมทั้งเครือข่ายและผู้ถือทรัพย์แทน ไม่จำกัดเฉพาะผู้ถูกดำเนินคดี เร่งความร่วมมือข้ามประเทศ และกำหนดลำดับให้คืนเงินผู้เสียหายก่อน แล้วจึงนำส่วนที่เหลือไปใช้ประโยชน์สาธารณะ
รับมือกับการมีอิทธิพลเหนือกติกา โดยมุ่งจำกัดสิทธิพิเศษที่เกิดจากความสัมพันธ์ซึ่งตรวจสอบไม่ได้ เครื่องมือสำคัญคือการเปิดเผยเหตุผลของหลักเกณฑ์ ผู้มีส่วนร่วมกำหนดกฎ และผลประโยชน์ทับซ้อน รวมถึงให้ผู้ตรวจที่เป็นอิสระทบทวนข้อจำกัดการแข่งขัน หน่วยงานด้านใบอนุญาต การจัดซื้อจัดจ้าง การกำกับการแข่งขัน และการตรวจสอบภาครัฐควรร่วมดำเนินการตามหน้าที่ ผลลัพธ์ที่ต้องติดตามคือข้อจำกัดที่ได้รับการทบทวน การเข้าสู่ตลาดของผู้ประกอบการ และเงื่อนไขการแข่งขันที่ดีขึ้น โดยคำนึงถึงลักษณะเฉพาะของแต่ละตลาด
ยกตัวอย่างเช่น ยูเครนปฏิรูประบบจัดซื้อจัดจ้างตั้งแต่ปี 2015 โดยนำการจัดซื้อของรัฐทั้งหมดขึ้นระบบอิเล็กทรอนิกส์ ProZorro ใช้การประมูลเป็นวิธีหลัก และเปิดข้อมูลให้ตรวจสอบได้มากขึ้น Kovalchuk et al. (2019) พบว่าหลังใช้ระบบ ส่วนต่างระหว่างราคาประมาณการกับราคาสัญญาเพิ่มขึ้นกว่าร้อยละ 3 และการจัดซื้อเสร็จเร็วขึ้น 5–6 วัน แต่ยังแยกไม่ได้ชัดว่าผลมาจาก ProZorro หรือจากการปฏิรูปส่วนอื่นที่เกิดขึ้นพร้อมกัน สำหรับไทย อาจเริ่มต้นจากการต่อยอดระบบ e-GP โดยเปิดข้อมูลการจัดซื้อจัดจ้างและการอนุญาตที่สำคัญเป็นข้อมูลเปิด และเชื่อมกับข้อมูลผู้ได้รับผลประโยชน์ที่แท้จริงของคู่สัญญา เพื่อให้เห็นความสัมพันธ์ระหว่างผู้ชนะสัญญากับผู้มีอำนาจอนุมัติ
การทำให้กิจการสุจริตอยู่ในระบบได้อย่างคุ้มค่าต้องดำเนินควบคู่กับทุกมาตรการที่ต้องการลดผลกระทบจากทุนเทา การลดการขอข้อมูลซ้ำ การใช้ข้อมูลที่ตรวจสอบแล้วร่วมกันระหว่างหน่วยงาน และการเพิ่มโอกาสเข้าถึงสินเชื่อหรือบริการช่วยลดต้นทุนต่อรายย่อย หลักการนี้สอดคล้องกับ International Labour Organization (2015) และ Financial Action Task Force (2025) ส่วนอำนาจเข้าถึงข้อมูล ระงับธุรกรรม หรือให้ข้อยกเว้นต้องมีบันทึกเหตุผลและการตรวจทาน เพราะการเพิ่มอำนาจกำกับอาจสร้างโอกาสเรียกรับผลประโยชน์ใหม่ได้หากไม่มีความรับผิดกำกับคู่กัน
ในทางปฏิบัติ ควรเริ่มงานนำร่องในกลุ่มความเสี่ยงที่มีหลักฐานชัด เช่น เส้นทางบัญชีนิติบุคคลซึ่งเชื่อมกับคดีหลอกให้โอนเงิน แล้วติดตามผลตั้งแต่รับสัญญาณจนถึงการคืนเงิน การวัดอัตราคืนเงินควรใช้คดีกลุ่มเดียวกันและช่วงติดตามเท่ากัน ส่วนอัตราระงับผิดพลาดต้องกำหนดว่าผิดพลาดตามเกณฑ์ใดและใช้ฐานจำนวนใด การตรวจเฉพาะบัญชีที่มีผู้ร้องเรียนย่อมไม่บอกความผิดพลาดของบัญชีทั้งหมด
จำนวนบัญชีที่ระงับและยอดทรัพย์ที่อายัดเป็นผลผลิตของการดำเนินงาน (outputs) ส่วนความเสียหายที่ลดลง เงินที่คืนได้ และต้นทุนของผู้สุจริตเป็นผลลัพธ์ (outcomes) การประเมินผลกระทบเชิงเหตุและผลต้องมีข้อมูลเปรียบเทียบที่เหมาะสม เช่น การทยอยดำเนินมาตรการในหน่วยงานที่เปรียบเทียบกันได้ พร้อมตรวจแนวโน้มเดิมและการย้ายช่องทาง หากมีผลกระทบข้ามกลุ่ม การประเมินต้องคำนึงถึงผลนั้นด้วย ก่อนขยายมาตรการควรเปรียบเทียบความเสียหายที่ลดได้กับต้นทุนดำเนินงานและต้นทุนที่เกิดกับผู้ประกอบการที่สุจริต ไม่เช่นนั้นมาตรการที่เกิดขึ้นอาจจะกำลังลดผลกระทบทางลบจากทุนเทาไปพร้อมกับสร้างผลกระทบทางลบจากความยากลำบากของผู้ประกอบการที่สุจริตด้วย
ทุนเทาทำให้เห็นว่าความเป็นทางการกับความสามารถตรวจสอบความรับผิดไม่ใช่สิ่งเดียวกัน ทะเบียน สัญญา และระบบการเงินสร้างประโยชน์ต่อเศรษฐกิจ แต่เครือข่ายอาจเลือกใช้ประโยชน์เหล่านี้พร้อมปกปิดผู้ควบคุมหรือซื้อข้อยกเว้นได้ ปัญหาจึงต้องวิเคราะห์ผ่านแรงจูงใจและความสัมพันธ์ระหว่างกติกา มากกว่าพิจารณาว่ากิจการมีเอกสารครบเพียงใด
การลดบทบาทของทุนเทาต้องทำให้การปกปิดซ่อนเร้นและการซื้อความคุ้มครองให้ผลตอบแทนต่ำลง เพิ่มโอกาสที่ความรับผิดจะถึงผู้ควบคุมจริง และลดสิทธิพิเศษที่บิดเบือนการแข่งขัน ขณะเดียวกัน กิจการสุจริตต้องได้รับประโยชน์จากการเข้าสู่ระบบอย่างคุ้มต้นทุน ประสบการณ์ของต่างประเทศชี้ว่าไม่มีมาตรการใดได้ผลโดยลำพัง และทุกมาตรการต้องปรับให้เข้ากับฐานกฎหมายและข้อมูลของแต่ละประเทศ ซึ่งทุกกรณีใช้หลักเดียวกัน คือเปลี่ยนต้นทุนและผลตอบแทนของการปกปิด
ความสำเร็จจึงควรปรากฏทั้งในความเสียหายที่ลดลง การคืนประโยชน์แก่ผู้เสียหาย และโอกาสที่ผู้ประกอบการจะเติบโตจากผลิตภาพของตนเอง ระบบเศรษฐกิจจะมีคุณภาพมากขึ้นเมื่อกติกาทำให้การสร้างมูลค่าเป็นทางเลือกที่คุ้มค่ากว่าการแสวงหาประโยชน์จากช่องว่างของกติกา
