


ความเหลื่อมล้ำในวิกฤตค่าครองชีพ: เมื่อเงินเฟ้อของเราไม่เท่ากัน

excerpt
เงินเฟ้อสูงกลับมาเกิดบ่อยครั้งขึ้นในช่วงที่ผ่านมา แต่ตัวเลขเงินเฟ้อทางการซึ่งเป็นค่าเฉลี่ยอาจซ่อนความจริงที่ว่าครัวเรือนแต่ละกลุ่มเผชิญเงินเฟ้อไม่เท่ากัน บทความนี้ใช้ข้อมูลดัชนีราคาผู้บริโภค ข้อมูลค่าใช้จ่ายของครัวเรือน และข้อมูลราคาสินค้ารายรายการจาก supermarket ออนไลน์ เพื่อพาไปดูว่าเหตุใดครัวเรือนรายได้น้อยจึงแบกภาระค่าครองชีพหนักกว่า ผ่าน 4 องค์ประกอบที่ซ้อนกันอยู่ ได้แก่ โครงสร้างการบริโภคที่อาหารมีสัดส่วนสูงและราคาขึ้นเร็วที่สุด ปรากฏการณ์ที่สินค้าราคาถูกกลับแพงขึ้นเร็วกว่า (cheapflation) ปริมาณสินค้าที่ลดลงทั้งที่ราคาเท่าเดิม (shrinkflation) ไปจนถึงการมีกันชนทางการเงินที่บางจนไม่สามารถเข้าถึงส่วนลดของสินค้าแพ็กใหญ่ บทความยังชวนประเมินว่าเมื่อรวมทุกชั้นแล้ว เงินเฟ้อที่ครัวเรือนรายได้น้อยเผชิญจริงสูงกว่าครัวเรือนรายได้สูงเท่าไร และภาพเหล่านี้มีนัยอย่างไรต่อการวัดเงินเฟ้อ การออกแบบมาตรการช่วยเหลือ การคุ้มครองผู้บริโภค และการดำเนินนโยบายการเงิน
ในช่วง 5 ปีที่ผ่านมา เงินเฟ้อสูงกลับมาเป็นโจทย์ของเศรษฐกิจไทยถึงสองครั้ง ครั้งแรกในปี 2022 เมื่อสงครามระหว่างรัสเซียกับยูเครนปะทุขึ้นในช่วงที่เศรษฐกิจโลกกำลังฟื้นตัวจากวิกฤต COVID-19 เงินเฟ้อไทยในช่วงนั้นสูงขึ้นกว่า 7.9% ครั้งล่าสุดเกิดขึ้นท่ามกลางความขัดแย้งในตะวันออกกลางระหว่างสหรัฐฯ กับอิหร่าน ซึ่งทำให้เงินเฟ้อไทยเร่งขึ้นจากระดับติดลบมาอยู่ที่ 2.9% ในเดือนเมษายน 2026
ทั้งสองเหตุการณ์กระทบค่าครองชีพของครัวเรือนโดยตรง บั่นทอนกำลังซื้อและการบริโภค และอาจส่งผลต่อการเติบโตของเศรษฐกิจในท้ายที่สุด จึงเป็นความท้าทายที่ทั้งภาครัฐและธนาคารกลางต้องเร่งรับมือ
ผู้ดำเนินนโยบายและสาธารณชนมักติดตามตัวเลขเงินเฟ้อทางการ ซึ่งในกรณีของไทยจัดทำโดยกระทรวงพาณิชย์ ตัวเลขนี้สะท้อนเงินเฟ้อโดยเฉลี่ยที่ประชาชนทั้งประเทศเผชิญ แต่ค่าเฉลี่ยอาจซ่อนความแตกต่างที่สำคัญไว้ ภายใต้วิกฤตค่าครองชีพเดียวกัน ครัวเรือนแต่ละกลุ่มกลับเผชิญเงินเฟ้อไม่เท่ากัน ทั้งจากแบบแผนการบริโภคที่ต่างกัน ตัวสินค้าที่เลือกซื้อ ไปจนถึงความสามารถในการรับมือกับราคาที่สูงขึ้น และเมื่อมองในรูปของรายได้ที่แท้จริง ความแตกต่างนี้อาจทำให้ความเหลื่อมล้ำแย่ลง
หลักฐานจากต่างประเทศชี้ไปในทางเดียวกัน Kaplan & Schulhofer-Wohl (2017) ใช้ scanner data ของสหรัฐฯ ช่วงปี 2004–2013 และพบว่าครัวเรือนรายได้น้อย รวมถึงครัวเรือนที่หัวหน้าครัวเรือนมีอายุมาก เผชิญเงินเฟ้อสูงกว่ากลุ่มอื่น ความแตกต่างนี้ไม่ได้มาจากตะกร้าสินค้าที่ต่างกันเท่านั้น แต่ที่สำคัญคือผู้บริโภคแต่ละกลุ่มซื้อสินค้าในระดับราคาที่ต่างกัน นอกจากนี้ ครัวเรือนรายได้สูงยังลดค่าใช้จ่ายได้ดีกว่าในภาวะวิกฤต ผ่านการเปลี่ยนไปใช้แบรนด์ราคาถูกและการเลือกซื้อสินค้าที่กำลังลดราคา (Argente & Lee, 2021) ขณะที่ Jaravel (2019) ชี้ว่าครัวเรือนรายได้สูงยังได้ประโยชน์มากกว่าจากสินค้าที่ใช้นวัตกรรมใหม่ ๆ และการแข่งขันที่สูงขึ้น
อย่างไรก็ดี หลักฐานในกรณีของไทยยังมีไม่มาก โดยเฉพาะการวิเคราะห์ในระดับรายการสินค้า ซึ่งจำเป็นต่อการตอบคำถามว่า แม้ในสินค้าชนิดเดียวกัน ครัวเรือนแต่ละกลุ่มจ่ายแพงขึ้นเท่ากันหรือไม่ เช่น สินค้าประเภทราคาถูกที่ครัวเรือนรายได้น้อยมักเลือกซื้อมีราคาเร่งขึ้นเร็วกว่า หรือถูกลดขนาดลงทั้งที่ราคาเท่าเดิม บทความนี้พยายามทำความเข้าใจว่าครัวเรือนไทยแต่ละกลุ่มเผชิญเงินเฟ้อแตกต่างกันอย่างไร และผ่านช่องทางใดบ้าง โดยใช้ข้อมูล 3 แหล่ง ได้แก่ ดัชนีราคาผู้บริโภค (CPI) ของกระทรวงพาณิชย์ ข้อมูลการสำรวจภาวะเศรษฐกิจและสังคมของครัวเรือน (SES) และข้อมูลราคาสินค้าใน supermarket ที่ขายผ่านช่องทางออนไลน์1 ซึ่งครอบคลุมช่วงปี 2020 ถึงปัจจุบัน และมีจำนวนสินค้ากว่าแสนรายการ จำแนกได้เป็น 383 ชนิดสินค้าที่ครอบคลุมราว 45% ของสินค้าในตะกร้า CPI2
ผลการศึกษาชี้ว่า ครัวเรือนรายได้น้อยเผชิญค่าครองชีพที่สูงกว่าผ่าน 4 ชั้นที่ซ้อนกันอยู่ ชั้นแรกคือตะกร้าสินค้า ครัวเรือนรายได้น้อยใช้จ่ายด้านอาหารเป็นสัดส่วนสูง ขณะที่ราคาอาหารเพิ่มขึ้นต่อเนื่อง ชั้นที่สองคือราคาบนชั้นวาง เมื่อเทียบสินค้าชนิดเดียวกัน สินค้ารุ่นราคาถูกมักมีราคาเร่งขึ้นมากกว่าในยามเงินเฟ้อสูง (cheapflation) และในปรากฏการณ์นั้นแฝงไปด้วยชั้นที่สามคือขนาดสินค้า ผู้ผลิตปรับลดขนาดโดยไม่ลดราคาตาม ทำให้ราคาต่อหน่วยสูงขึ้น (shrinkflation) และชั้นที่สี่คือกันชนทางการเงินที่บาง ทำให้ครัวเรือนรายได้น้อยปรับตัวได้จำกัด เช่น ไม่สามารถซื้อแพ็กใหญ่ที่มีราคาต่อหน่วยถูกกว่าได้ บทความจะประเมินต่อว่าเมื่อรวมทุกชั้นแล้ว เงินเฟ้อที่ครัวเรือนรายได้น้อยเผชิญสูงกว่าครัวเรือนรายได้สูงเท่าใด ก่อนปิดท้ายด้วยนัยเชิงนโยบาย
ปัจจัยแรกที่ทำให้ครัวเรือนเผชิญค่าครองชีพแตกต่างกันคือโครงสร้างค่าใช้จ่าย ข้อมูล SES ปี 2025 ชี้ว่าครัวเรือนรายได้น้อย ซึ่งมีรายได้เฉลี่ยราว 15,000 บาทต่อเดือน ใช้จ่ายด้านอาหารและเครื่องดื่มที่ไม่มีแอลกอฮอล์สูงถึง 44% ของค่าใช้จ่ายทั้งหมด เทียบกับ 37% ของครัวเรือนรายได้ปานกลาง (35,000 บาท) และ 31% ของครัวเรือนรายได้สูง (87,000 บาท) ขณะที่ค่าใช้จ่ายหมวดอื่น ๆ นอกเหนือจากอาหาร ที่อยู่อาศัย และพลังงาน มีสัดส่วนเพียง 27% ในครัวเรือนรายได้น้อย เทียบกับ 44% ในครัวเรือนรายได้สูง (รูปที่ 1)
โครงสร้างดังกล่าวทำให้ครัวเรือนรายได้น้อยได้รับผลกระทบจากเงินเฟ้อมากกว่า เพราะอาหารเป็นหมวดที่ราคาเพิ่มขึ้นเร็วที่สุด ในช่วงปี 2006–ก.ย. 2026 ราคาวัตถุดิบอาหารสำหรับปรุงที่บ้าน (food at home) สูงขึ้นถึง 115% และราคาอาหารปรุงสำเร็จ (prepared food) สูงขึ้น 79% เทียบกับดัชนีราคาผู้บริโภคโดยรวมที่เพิ่มขึ้นเพียง 42% ขณะที่สินค้าหมวดอื่น ๆ ที่ครัวเรือนรายได้สูงมีสัดส่วนการบริโภคมากกว่ากลับมีราคาเพิ่มขึ้นน้อยหรือราคาถูกลงด้วยซ้ำ เช่น ของใช้ส่วนตัวที่ราคาสูงขึ้น 12% อุปกรณ์สื่อสารที่ราคาลดลงราว 24% (รูปที่ 2) กล่าวอีกนัยหนึ่ง สินค้าที่ครัวเรือนรายได้น้อยใช้จ่ายเป็นสัดส่วนสูงที่สุด กลับเป็นสินค้าที่ราคาเพิ่มขึ้นเร็วที่สุด
งานวิจัยในต่างประเทศให้ความสำคัญกับช่องทางนี้เช่นกัน เช่น Hobijn & Lagakos (2005) คำนวณเงินเฟ้อของครัวเรือนสหรัฐฯ ช่วงปี 1987–2001 โดยถ่วงน้ำหนักราคาด้วยตะกร้าค่าใช้จ่ายของแต่ละครัวเรือน และพบว่าความแตกต่างของเงินเฟ้อระหว่างครัวเรือนเกิดจากสัดส่วนการใช้จ่ายที่ต่างกันในหมวดที่ราคาเปลี่ยนแปลงมาก ได้แก่ การศึกษา การรักษาพยาบาล และน้ำมันเชื้อเพลิง ครัวเรือนที่ใช้จ่ายในหมวดเหล่านี้เป็นสัดส่วนสูงจึงเผชิญเงินเฟ้อสูงกว่า ในกรณีของไทย หมวดที่มีบทบาทสำคัญที่สุดคืออาหาร ซึ่งเป็นทั้งหมวดที่ครัวเรือนรายได้น้อยใช้จ่ายเป็นสัดส่วนสูงและหมวดที่ราคาเพิ่มขึ้นเร็วที่สุด อย่างไรก็ดี ความแตกต่างของตะกร้าเป็นเพียงชั้นแรก เพราะแม้ในสินค้าชนิดเดียวกัน ราคาที่ครัวเรือนแต่ละกลุ่มจ่ายก็ยังเพิ่มขึ้นไม่เท่ากัน
ความเหลื่อมล้ำชั้นที่สองเกิดขึ้นแม้ในสินค้าชนิดเดียวกัน เมื่อเกิดเงินเฟ้อสูง สินค้ารุ่นหรือประเภทราคาถูก ซึ่งครัวเรือนรายได้น้อยมักเลือกซื้อ กลับมีราคาเร่งขึ้นมากกว่าสินค้าราคาแพง นักเศรษฐศาสตร์จำนวนหนึ่งเรียกปรากฏการณ์นี้ว่า cheapflation บทความนี้วัด cheapflation จากข้อมูลราคาสินค้าใน supermarket ออนไลน์ โดยจัดกลุ่มสินค้าภายในชนิดสินค้าและหน่วยวัดเดียวกันตามราคาต่อหน่วยเฉลี่ยตลอดช่วงอายุของสินค้าแต่ละรายการ3 สินค้าที่อยู่ระหว่าง percentile ที่ 10–30 จัดเป็น “สินค้าทั่วไป” ซึ่งใช้แทนสินค้าราคาถูก และสินค้าที่อยู่ระหว่าง percentile ที่ 70–90 จัดเป็น “สินค้า premium” ซึ่งใช้แทนสินค้าราคาแพง4 (รายละเอียดวิธีคำนวณดัชนีราคาอยู่ใน Box)
ผลการศึกษาพบ cheapflation ในช่วงเงินเฟ้อสูงทั้งสองรอบ (รูปที่ 3) ในปี 2022 ซึ่งตรงกับช่วงสงครามรัสเซีย–ยูเครน ราคาสินค้าทั่วไปเริ่มเร่งขึ้นตั้งแต่เดือนเมษายน และสูงกว่าต้นปี (ก.พ.) ราว 6.6% ในช่วงปลายเดือนตุลาคม เทียบสินค้า premium ที่ราคาสูงขึ้นประมาณ 4.6% หรือคิดเป็นส่วนต่างถึง 2 จุดในช่วงเวลาเพียง 9 เดือน ส่วนในปี 2026 ซึ่งเกิดความขัดแย้งในตะวันออกกลาง ราคาสินค้าทั่วไปปรับขึ้นตั้งแต่ปลายเดือนมีนาคมก่อนสินค้า premiumและสูงกว่าต้นปีราว 3.3% ในกลางเดือนกันยายน ทำให้การเปลี่ยนแปลงของราคาสินค้าทั่วไปสูงกว่าสินค้า premium กว่า 1.9 จุดในช่วงดังกล่าว ก่อนที่ส่วนต่างจะลดลงมาอยู่ที่ 0.8 จุดเมื่อถึงปลายเดือนตุลาคม เนื่องจากราคาสินค้าทั่วไปทยอยปรับลดลงบ้าง ภาพจากเหตุการณ์เงินเฟ้อสูงทั้งสองรอบมีลักษณะร่วมกัน คือราคาสินค้าทั่วไปตอบสนองต่อ shock เร็วและแรงกว่าสินค้า premium จึงเท่ากับว่าครัวเรือนรายได้น้อยที่พึ่งพาสินค้าทั่วไปอาจต้องแบกราคาที่สูงกว่าเดิมเป็นระยะเวลานาน
เมื่อแยกตามหมวดสินค้า cheapflation ไม่ได้เกิดขึ้นเท่ากันทุกหมวด และหมวดที่เด่นก็เปลี่ยนไปในแต่ละรอบ (รูปที่ 4) ในรอบปี 2022 (ก.พ.–ต.ค. 2022) ส่วนต่างเงินเฟ้อระหว่างสินค้าทั่วไปกับสินค้า premium สูงที่สุดในหมวดอาหารสด (5.5 จุด) ของใช้ส่วนตัว (4.1 จุด) และไข่และผลิตภัณฑ์นม (3.8 จุด) ขณะที่บางหมวดกลับเป็นสินค้า premium ที่ราคาเร่งขึ้นมากกว่า เช่น เครื่องปรุงและเครื่องประกอบอาหาร (-6.7 จุด) และอาหารและอุปกรณ์สัตว์เลี้ยง (-4.2 จุด) ส่วนในรอบปี 2026 (ก.พ.–ต.ค. 2026) cheapflation กระจายตัวในหลายหมวดสินค้า โดยเฉพาะหมวดอุปกรณ์และของใช้ในบ้าน (4.1 จุด) อุปกรณ์ซักล้าง (3.3 จุด) รวมถึงข้าว แป้งและผลิตภัณฑ์จากแป้ง (3.8 จุด) ขณะที่หมวดน้ำตาล ขนมหวานและขนมขบเคี้ยวกลับทิศเป็นติดลบ (-3.5 จุด) ทั้งนี้ หลายหมวดพบ cheapflation ต่อเนื่องทั้งสองรอบ ได้แก่ อาหารสด ไข่และผลิตภัณฑ์นม อุปกรณ์และของใช้ในบ้าน และอุปกรณ์ซักล้าง ซึ่งล้วนเป็นสินค้าจำเป็นที่ต้องซื้อเป็นประจำและเลี่ยงได้ยาก ครัวเรือนรายได้น้อยจึงอาจมีทางเลือกจำกัดในการหลบเลี่ยงผลกระทบ
เพื่อให้เข้าใจการเกิด cheapflation ให้ดียิ่งขึ้น บทความนี้แยกการขึ้นราคาที่ผู้บริโภคจ่ายจริงออกเป็นความถี่ในการขึ้นราคา สัดส่วนสินค้าที่ขึ้นราคา และขนาดการขึ้นราคาต่อครั้ง พบว่าสิ่งที่ทำให้สินค้าทั่วไปมีเงินเฟ้อสูงกว่าในรอบรัสเซีย–ยูเครน (มี.ค.–ต.ค. 2022) คือสัดส่วนสินค้าที่ขึ้นราคาและความถี่ในการขึ้นราคาที่สูงกว่า ขณะที่ขนาดการขึ้นราคาต่อครั้งของสินค้าทั่วไปใกล้เคียงกับสินค้า premium (ตารางที่ 1) โดยสัดส่วนสินค้าทั่วไปที่ราคาปรับขึ้นเพิ่มมาอยู่ที่ 27.5% จากช่วงปกติที่ 21.4% ซึ่งสูงกว่าสินค้า premium ที่มีสัดส่วนสินค้าที่ขึ้นราคาอยู่ที่ประมาณ 25.5% ส่วนความถี่การขึ้นราคาของสินค้าทั่วไปอยู่ที่ 6.1% ต่อไตรมาส เทียบกับ 5.7% ของสินค้า premium ภาพนี้สอดคล้องกับ Cavallo et al. (2024) ที่พบว่าหลังเกิดสงครามรัสเซีย-ยูเครนปี 2022 ความถี่ในการปรับราคาสินค้าอาหารและเครื่องดื่มเพิ่มขึ้นมากกว่าเท่าตัว เพราะต้นทุนที่สูงขึ้นมากทำให้ผู้ขายจำนวนมากเร่งปรับราคาพร้อมกัน สำหรับในรอบตะวันออกกลาง (มี.ค.–ต.ค. 2026) ความถี่และขนาดการขึ้นราคาเป็นปัจจัยสำคัญที่อธิบาย cheapflation โดยความถี่การขึ้นราคาของสินค้าทั่วไปเพิ่มจาก 3.8% ต่อไตรมาสในช่วงปกติเป็น 4.5% เทียบกับความถี่การขึ้นราคาสินค้า premium ที่ค่อนข้างทรงตัว ขณะที่ขนาดการขึ้นราคาต่อครั้งโดยเฉลี่ยก็ปรับเพิ่มขึ้นจาก 14.7% เป็น 15.3% ส่วนขนาดในกรณีของสินค้า premium ปรับลดลง
| ช่วงเวลา | ความถี่การขึ้นราคา (% ในหนึ่งไตรมาส) | สัดส่วนสินค้าที่ราคาขึ้น (%) | ขนาดการขึ้นราคา (% เฉลี่ยต่อครั้ง) | |||
|---|---|---|---|---|---|---|
| สินค้า premium | สินค้า ทั่วไป | สินค้า premium | สินค้า ทั่วไป | สินค้า premium | สินค้า ทั่วไป | |
| ช่วงปกติ ม.ค. 2023 - ธ.ค. 2023 | 3.5 | 3.8 | 19.8 | 21.4 | 13.8 | 14.7 |
| รัสเซีย-ยูเครน มี.ค. 2022 - ต.ค. 2022 | 5.7 | 6.1 | 25.5 | 27.5 | 13.2 | 12.5 |
| ตะวันออกกลาง มี.ค. 2025 - ต.ค. 2026 | 3.6 | 4.5 | 18.0 | 19.5 | 13.2 | 15.3 |
โปรโมชันเป็นอีกกลไกสำคัญที่ผู้ขายใช้ปรับราคาที่ผู้บริโภคจ่ายจริง เพราะการลดหรือยกเลิกโปรโมชันทำให้ราคาที่ผู้บริโภคจ่ายสูงขึ้นได้โดยไม่ต้องเปลี่ยนราคาปกติ รูปที่ 5 ชี้ว่ากลไกนี้ทำงานแตกต่างกันระหว่างสินค้าสองกลุ่ม ในช่วงก่อนความขัดแย้งในตะวันออกกลาง (ม.ค. 2025–ก.พ. 2026) สินค้าทั่วไปจัดโปรโมชันบ่อยกว่าสินค้า premium อย่างชัดเจน (ราว 11.9% เทียบกับราว 8.4%) แต่เมื่อเข้าสู่ช่วงความขัดแย้ง (มี.ค.–ต.ค. 2026) ความถี่ในการจัดโปรโมชันของสินค้าทั่วไปลดลงเหลือราว 9% ขณะที่สินค้า premium แทบไม่เปลี่ยนแปลง ส่วนต่างระหว่างสองกลุ่มจึงแคบลงชัดเจน กล่าวอีกนัยหนึ่ง ครัวเรือนที่พึ่งพาสินค้าราคาถูกไม่เพียงเผชิญการขึ้นราคาที่บ่อยกว่า แต่ยังสูญเสียส่วนลดที่เคยได้รับไปด้วย
คำถามที่ตามมาคือ เหตุใดสินค้าราคาถูกจึงขึ้นราคาบ่อยกว่าและสูญเสียโปรโมชันมากกว่าในยามเงินเฟ้อสูง งานวิจัยในต่างประเทศเสนอคำอธิบายที่เป็นไปได้หลายประการ ประการแรก ความต้องการสินค้าราคาถูกอาจเพิ่มขึ้น เมื่อผู้บริโภคหันมาซื้อสินค้าที่ถูกลงเพื่อลดค่าใช้จ่าย ประการที่สอง มาตรการช่วยเหลือทางการคลังที่เจาะจงกลุ่มรายได้น้อยอาจยิ่งเพิ่มความต้องการสินค้าราคาถูก ประการที่สาม สินค้าราคาถูกอาจพึ่งพาห่วงโซ่อุปทานโลกมากกว่า จึงได้รับผลกระทบมากเมื่อห่วงโซ่อุปทานสะดุด และประการที่สี่ สินค้าราคาถูกอาจมี profit margin ต่ำกว่า จึงมีช่องว่างน้อยในการรองรับต้นทุนที่สูงขึ้นและต้องส่งผ่านไปยังราคาเร็วกว่า อย่างไรก็ดี ข้อมูลราคาออนไลน์ไม่มีข้อมูลต้นทุนและยอดขาย คำอธิบายเหล่านี้จึงยังเป็นเพียงสมมติฐานที่บทความนี้ไม่สามารถทดสอบได้โดยตรง
ผลของไทยสอดคล้องกับหลักฐานจากต่างประเทศ Cavallo & Kryvtsov (2024) ใช้ข้อมูลราคาอาหารจากธุรกิจค้าปลีกขนาดใหญ่ 91 แห่งใน 10 ประเทศ ช่วงปี 2018 – พ.ค. 2024 และพบว่าในช่วงที่เงินเฟ้อพุ่งสูง ราคาสินค้าราคาถูกเพิ่มขึ้นมากกว่าสินค้าราคาแพง 1.3–1.9 เท่า เทียบกับราว 1.4 เท่าในกรณีของไทยในปี 2022 ขณะที่ Chen et al. (2024) พบ cheapflation ในสินค้าอุปโภคบริโภคในสหราชอาณาจักร อย่างไรก็ดี บทความนี้วัด cheapflation จากราคาต่อหน่วย การเพิ่มขึ้นของราคาส่วนหนึ่งจึงอาจไม่ได้มาจากราคาบนป้ายเพียงอย่างเดียว แต่ซ่อนอยู่ในขนาดบรรจุภัณฑ์ที่เล็กลงทั้งที่ราคาเท่าเดิม ซึ่งเป็นประเด็นของชั้นถัดไป
ชั้นที่ 3 Shrinkflation: ราคาเท่าเดิม ได้ของน้อยลง การขึ้นราคาที่ซ่อนอยู่ใน cheapflation ส่วนหนึ่งเกิดจากการที่ผู้ผลิตลดปริมาณสินค้าในบรรจุภัณฑ์ โดยคงราคาบนป้ายไว้เท่าเดิม หรือปรับลดราคาในอัตราที่น้อยกว่าขนาดที่ลดลง ผู้บริโภคจึงจ่ายเงินเท่าเดิมแต่ได้สินค้าน้อยลง หรือกล่าวอีกนัยหนึ่งคือเผชิญราคาต่อหน่วยที่สูงขึ้น และต้องใช้จ่ายมากขึ้นเพื่อบริโภคสินค้าในปริมาณเท่าเดิม ปรากฏการณ์นี้เรียกว่า shrinkflation บทความนี้ระบุเหตุการณ์เปลี่ยนขนาดสินค้าจากข้อมูลราคาสินค้าใน supermarket ออนไลน์ โดยติดตามสินค้ารายการเดียวกันที่ปริมาณสุทธิบนฉลากเปลี่ยนไป ซึ่งประกอบด้วยทั้งการเหตุการณ์เพิ่มและลดขนาด ซึ่งบทความนี้ให้ความสำคัญกับเหตุการณ์ที่มีผลให้ราคาต่อหน่วยของสินค้าแพงขึ้น5 ได้แก่
- Shrinkflation คือขนาดลดลงโดยราคาคงที่หรือลดลงน้อยกว่า ทำให้ราคาต่อหน่วยสูงขึ้น
- Sharkflation คือขนาดลดลงพร้อมกับราคาที่ขึ้น ซึ่งเป็นการขึ้นราคาต่อหน่วยซ้อนสองทาง
- Unshrinkflation คือขนาดเพิ่มขึ้นแต่ราคากลับเพิ่มขึ้นมากกว่า ทำให้ราคาต่อหน่วยสูงขึ้นแม้ผู้บริโภคจะเห็นว่าได้ของมากขึ้น
ผลการศึกษาพบว่าการเปลี่ยนขนาดสินค้าส่วนใหญ่เป็นการลดขนาด และ shrinkflation เป็นประเภทที่พบมากที่สุดตลอดช่วงข้อมูล ในช่วงที่เห็นเหตุการณ์ปรับขนาดสินค้าสูงที่สุดราวต้นปี 2023 shrinkflation คิดเป็นราว 70% ของเหตุการณ์ทั้งหมด (รูปที่ 6) เมื่อพิจารณาตามช่วงเวลา จำนวนเหตุการณ์ลดขนาดเร่งขึ้นอย่างชัดเจนในปี 2022 ซึ่งตรงกับช่วงสงครามรัสเซีย–ยูเครนและเงินเฟ้อที่เร่งขึ้น โดย shrinkflation เฉลี่ย 12 เดือนเพิ่มขึ้นจากราว 50 ครั้งต่อเดือนช่วงต้นปี 2022 เป็นราว 250 ครั้งต่อเดือนในต้นปี 2023 หรือราว 5 เท่า ขณะที่ sharkflation ก็เพิ่มขึ้นในช่วงเดียวกันจากราว 5 เป็นราว 30 ครั้งต่อเดือน จากนั้นจำนวนเหตุการณ์ทยอยลดลงในปี 2023–2024 แม้เงินเฟ้อจะลดลงตั้งแต่ต้นปี 2023 แล้ว สะท้อนว่าการเปลี่ยนขนาดสินค้าตอบสนองต่อต้นทุนล่าช้ากว่าราคา ส่วนในรอบความขัดแย้งในตะวันออกกลาง ภาพต่างออกไป จำนวน shrinkflation ไม่ได้เร่งขึ้นตามเงินเฟ้อ แต่กลับชะลอลงต่อเนื่องจากราว 125 เหลือราว 87 ครั้งต่อเดือน ณ ต.ค. 2026 ทั้งนี้ อาจเป็นเพราะยังอยู่ในช่วงต้นของรอบ และการเปลี่ยนบรรจุภัณฑ์ต้องใช้เวลาวางแผนนานกว่าการปรับราคา ลักษณะนี้ต่างจาก cheapflation ที่ตอบสนองต่อ shock อย่างรวดเร็ว shrinkflation จึงอาจเป็นช่องทางส่งผ่านต้นทุนที่มาช้ากว่า แต่ผลค้างอยู่นานกว่า เพราะเมื่อสินค้าถูกลดขนาดแล้ว ผู้ผลิตแทบไม่ปรับขนาดกลับ
(12-month moving average)
ที่สำคัญ เมื่อแยกตามระดับราคา การลดขนาดเกิดขึ้นกับสินค้าราคาถูกมากกว่าสินค้าราคาแพงอย่างชัดเจน (รูปที่ 7) สินค้าในกลุ่มราคาถูก (percentile ที่ 10–30) เคยเกิดการ shrinkflation ราว 8.2% ของสินค้าในกลุ่มทั้งหมด สูงกว่ากลุ่มราคาแพง (percentile ที่ 70–90) ซึ่งอยู่ที่ราว 3.6% หรือมากกว่าราว 2.3 เท่า และสัดส่วนลดลงต่อเนื่องเมื่อระดับราคาสูงขึ้น sharkflation ซึ่งกระทบราคาต่อหน่วยแรงที่สุดก็มีรูปแบบเดียวกัน คือราว 1.1% ในกลุ่มราคาถูก เทียบกับราว 0.4% ในกลุ่มราคาแพง ขณะที่ unshrinkflation แม้จะเป็นเหตุการณ์ที่เกิดขึ้นน้อยแต่พบมากที่สุดในกลุ่มราคาถูกเช่นกัน ผลนี้ชี้ว่าการเปลี่ยนขนาดที่ทำให้ราคาต่อหน่วยสูงขึ้นซ้ำเติมความเหลื่อมล้ำในชั้นที่สอง สินค้าราคาถูกนอกจากจะมีราคาบนชั้นวางเร่งขึ้นเร็วกว่าแล้ว ยังมีแนวโน้มถูกลดขนาดมากกว่าด้วย
เหตุผลสำคัญที่ผู้ผลิตเลือกลดขนาดแทนการขึ้นราคา คือผู้บริโภคมักไม่ทันสังเกตการเปลี่ยนแปลงของขนาด (inattention) ขณะที่การขึ้นราคาบนป้ายสังเกตได้ง่ายกว่า Janssen & Kasinger (2026) พบว่าผู้บริโภคปรับพฤติกรรมเมื่อเจอการลดขนาดน้อยกว่าเมื่อเจอการขึ้นราคา ผู้ผลิตจึงส่งผ่านต้นทุนได้โดยเสียยอดขายน้อยกว่า ด้วยเหตุนี้ shrinkflation จึงพบได้ในวงกว้างในหลายประเทศ Wasserman & Pires (2026) ใช้ scanner data ของสหรัฐฯ ช่วงปี 2006–2024 และพบการเปลี่ยนขนาดสินค้าราว 12,000 ครั้ง โดยการลดขนาดเกิดบ่อยกว่าการเพิ่มขนาดราวสามเท่า และเกิดบ่อยขึ้นในช่วงที่เงินเฟ้อสูง โดยเฉพาะในหมวดขนม อาหารสัตว์ และผงซักฟอก ขณะที่ Budianto (2024) ใช้ข้อมูล CPI ทางการของสหราชอาณาจักรช่วงปี 2012–2023 และพบว่าราว 80% ของการเปลี่ยนขนาดเป็นการลดขนาด แต่ผลต่อ CPI โดยรวมไม่มาก
เนื่องจากผู้บริโภคสังเกตได้ยาก shrinkflation จึงกลายเป็นประเด็นที่หลายประเทศให้ความกังวล และบางประเทศออกมาตรการกำกับดูแล เช่น ฝรั่งเศสกำหนดให้ร้านค้าปลีกติดป้ายแจ้งผู้บริโภคเมื่อสินค้าถูกลดขนาดจนราคาต่อหน่วยสูงขึ้น ตั้งแต่เดือนกรกฎาคม 2024 และเกาหลีใต้กำหนดให้ผู้ผลิตแจ้งการลดขนาดสินค้าและมีบทลงโทษ ตั้งแต่เดือนสิงหาคม 2024 อย่างไรก็ดี ทั้งราคาบนชั้นวางและขนาดบนฉลากเป็นสิ่งที่ผู้ผลิตเป็นผู้กำหนด อีกด้านที่ยังไม่ได้พิจารณาคือฝั่งผู้บริโภคเอง ว่าครัวเรือนแต่ละกลุ่มมีทางเลือกในการปรับตัวต่อราคาที่สูงขึ้นมากน้อยเพียงใด
สามชั้นแรกอธิบายว่าราคาที่ครัวเรือนรายได้น้อยเผชิญสูงขึ้นเร็วกว่า ชั้นที่สี่อธิบายว่าเหตุใดครัวเรือนกลุ่มนี้จึงรับมือได้ยากกว่า เพราะมีกันชนทางการเงินบาง ข้อมูล SES ปี 2025 ชี้ว่าครัวเรือนรายได้น้อยใช้จ่ายราว 88% ของรายได้ เทียบกับ 76% ของครัวเรือนรายได้ปานกลาง และ 57% ของครัวเรือนรายได้สูง (รูปที่ 8) ครัวเรือนรายได้น้อยจึงเหลือเงินออมไว้รองรับค่าใช้จ่ายที่เพิ่มขึ้นไม่มาก และเมื่อราคาสินค้าจำเป็นสูงขึ้น ก็มักต้องปรับลดการบริโภคลงโดยตรง
กันชนที่บางยังจำกัดทางเลือกในการปรับตัว เมื่อกำลังซื้อถูกกดดัน ผู้บริโภคอาจปรับพฤติกรรมเพื่อลดรายจ่าย เช่น รอซื้อช่วงลดราคา เปลี่ยนไปซื้อสินค้าราคาถูกลง หรือเลือกแพ็กใหญ่ที่มีราคาต่อหน่วยต่ำกว่า (Nevo & Wong, 2019) อย่างไรก็ดี การซื้อแพ็กใหญ่และการตุนสินค้าในช่วงโปรโมชันต้องใช้เงินก้อนล่วงหน้า ครัวเรือนที่มีสภาพคล่องมากกว่าจึงอาจใช้กลยุทธ์นี้ได้มากกว่า
ข้อมูลราคาสินค้าใน supermarket ออนไลน์ของไทยชี้ว่าการซื้อแพ็กใหญ่ช่วยประหยัดได้จริง เมื่อเทียบสินค้าใน 74 ชนิดที่มีหลายขนาดบรรจุภัณฑ์ สินค้าที่มีขนาดเป็น 2 เท่าของสินค้าขนาดเล็กในชนิดเดียวกันมีราคาต่อหน่วยต่ำกว่าโดยเฉลี่ยราว 10.8% (รูปที่ 9) ผลนี้ควบคุมความแตกต่างของชนิดสินค้า ร้านค้า และระดับราคาแล้ว ส่วนลดจากขนาดจึงไม่ได้มาจากการที่แพ็กใหญ่เป็นสินค้าคนละระดับราคา ส่วนลดจากการซื้อปริมาณมากจึงทำงานคล้าย “ราคาที่ถดถอย” (regressive pricing) ครัวเรือนที่มีเงินก้อนและพื้นที่จัดเก็บซื้อได้ในราคาต่อหน่วยที่ต่ำกว่า ขณะที่ครัวเรือนที่ต้องซื้อทีละน้อยตามเงินที่มีในแต่ละวันจ่ายแพงกว่าสำหรับสินค้าชนิดเดียวกัน ชั้นที่สี่จึงต่างจากสามชั้นแรก ตรงที่ไม่ได้เกิดจากการตั้งราคาของผู้ผลิตโดยตรง แต่เกิดจากข้อจำกัดของครัวเรือนเอง ซึ่งทำให้ไม่สามารถใช้ประโยชน์จากโครงสร้างราคาที่มีอยู่ได้
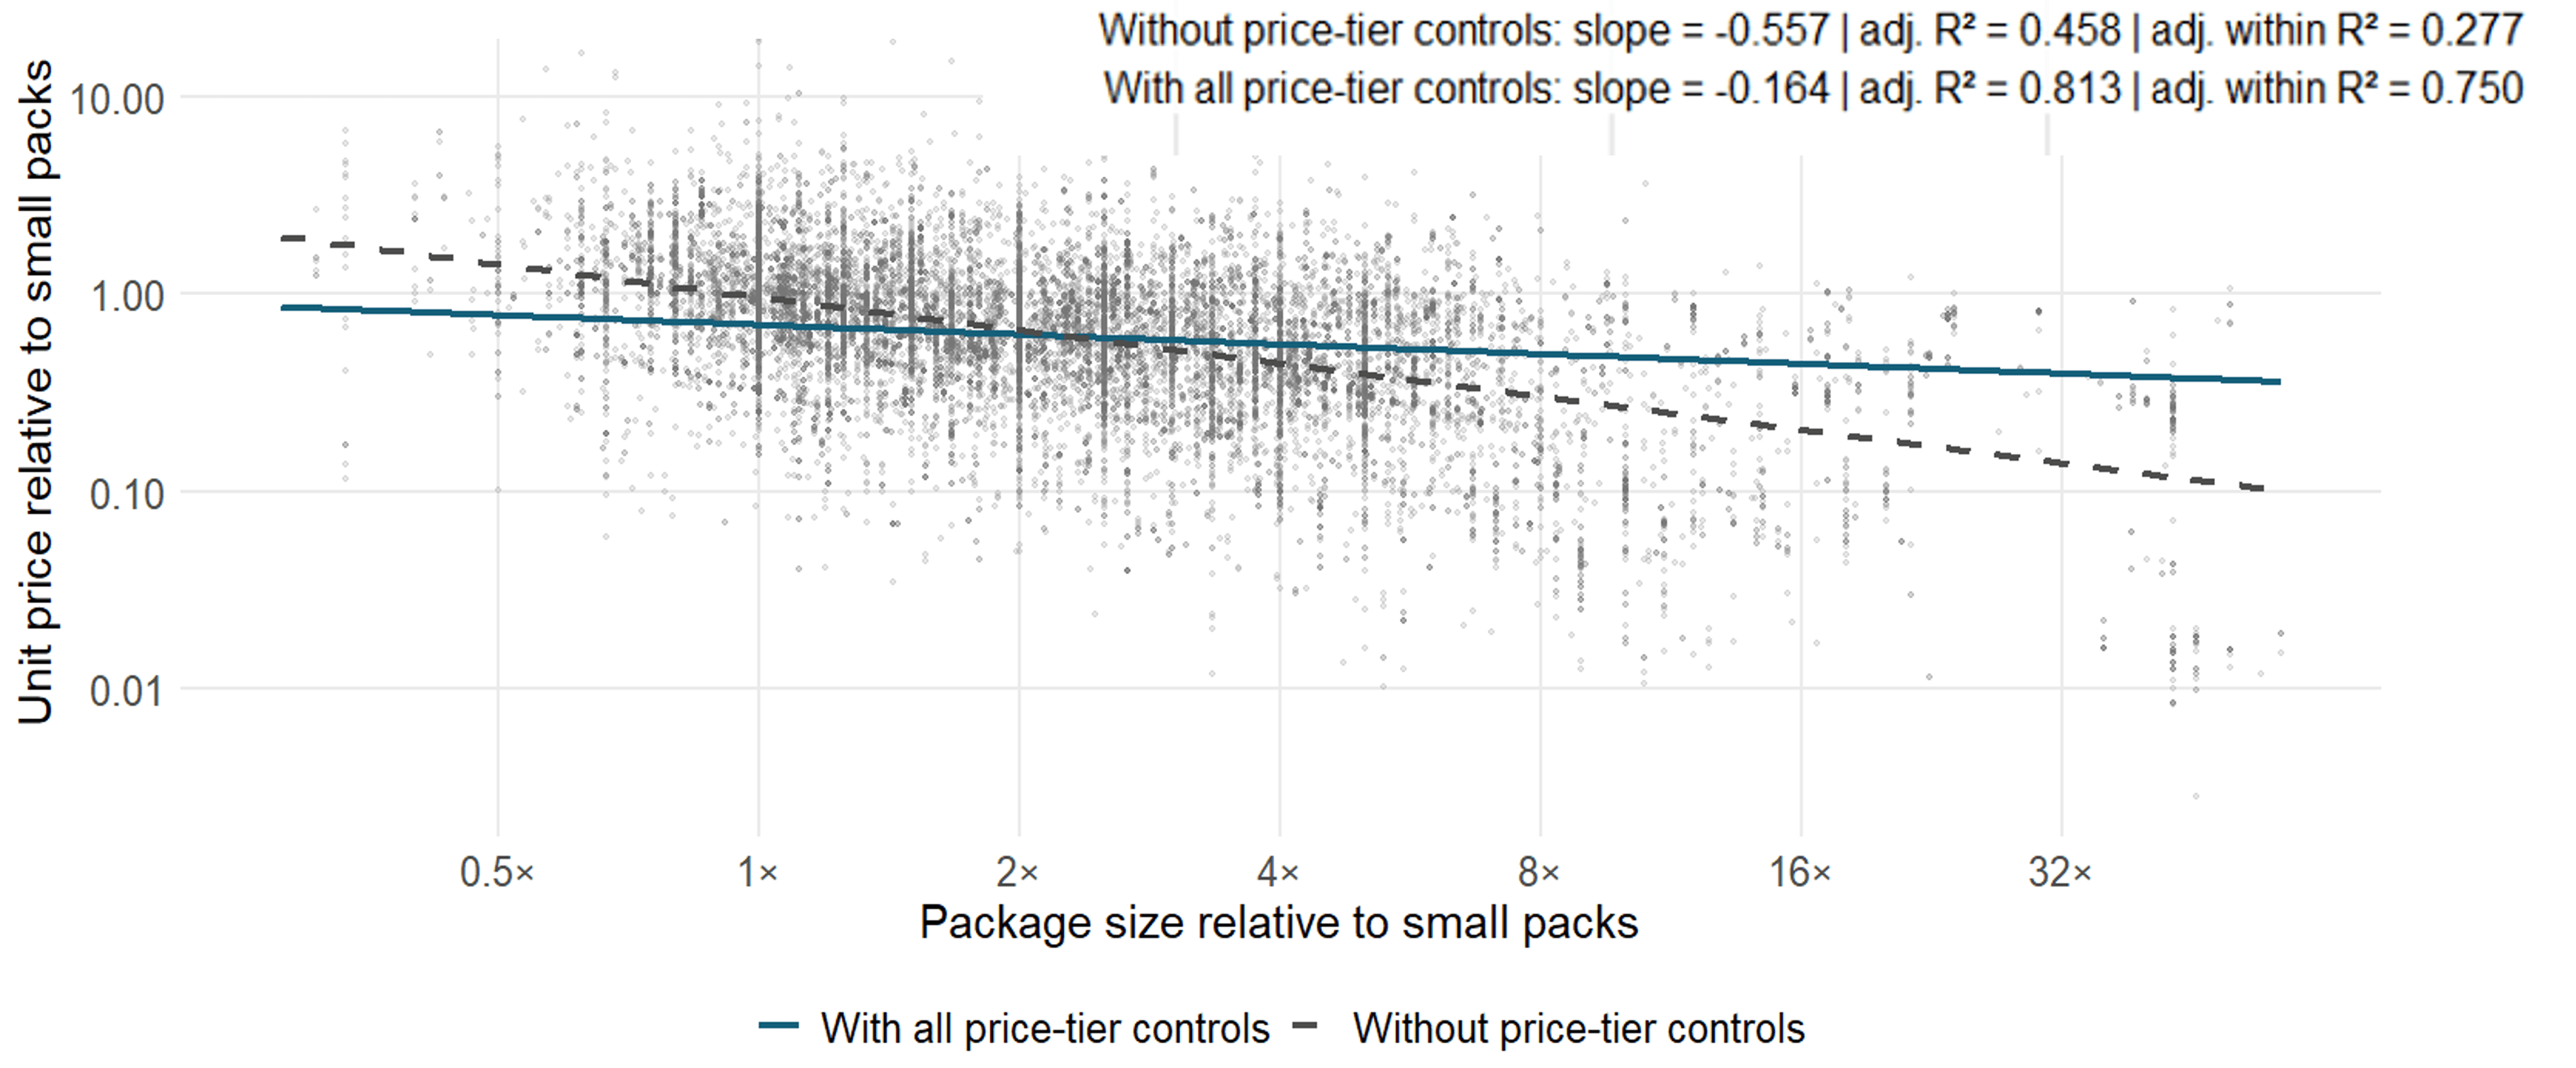
งานวิจัยต่างประเทศให้ภาพที่สอดคล้องกัน Orhun & Palazzolo (2018) พบว่าครัวเรือนรายได้สูงซื้อปริมาณมากและเร่งซื้อเมื่อมีโปรโมชันมากกว่า ขณะที่ข้อจำกัดด้านสภาพคล่องทำให้ครัวเรือนรายได้น้อยพลาดโอกาสประหยัดดังกล่าว เช่นเดียวกับหลักฐานจาก Olabisi & Persaud (2026) ที่พบว่า ครัวเรือนที่มีสภาพคล่องจำกัดเข้าถึงส่วนลดจากการซื้อปริมาณมากได้น้อยกว่า จึงอาจต้องซื้อสินค้าในราคาต่อหน่วยที่สูงกว่า
เพื่อประเมินว่าครัวเรือนรายได้น้อยเผชิญเงินเฟ้อสูงกว่าครัวเรือนรายได้สูงเพียงใด บทความนี้แยกผลออกเป็น 4 ช่องทางตามชั้นที่กล่าวมา โดยใช้เหตุการณ์เงินเฟ้อสูงในปี 2022 เป็นฐานในการคำนวณ ช่องทางแรกคือผลจากโครงสร้างตะกร้าบริโภค ซึ่งคำนวณโดยถ่วงน้ำหนักดัชนีราคารายหมวดของกระทรวงพาณิชย์ด้วยสัดส่วนค่าใช้จ่ายของแต่ละกลุ่มรายได้จาก SES ช่องทางที่สองคือ cheapflation จากการเปลี่ยนแปลงของราคาขาย และช่องทางที่สามคือ shrinkflation จากขนาดบรรจุภัณฑ์ที่เล็กลง ทั้งสองช่องทางคำนวณจากส่วนต่างการเปลี่ยนแปลงของราคาต่อหน่วยระหว่างสินค้าทั่วไปกับสินค้า premium แล้วแยกออกเป็นส่วนที่มาจากราคาบนป้ายและส่วนที่มาจากขนาดสินค้า ส่วนช่องทางที่สี่คือส่วนต่างราคาต่อหน่วยระหว่างแพ็กเล็กกับแพ็กใหญ่ ภายใต้ข้อสมมติว่าครัวเรือนรายได้สูงซื้อสินค้าขนาดใหญ่กว่า 2 เท่า เฉพาะหมวดที่ข้อมูล supermarket ออนไลน์ครอบคลุม
ผลการประเมินจากฐานเหตุการณ์ปี 2022 ชี้ว่า ครัวเรือนรายได้น้อยเผชิญเงินเฟ้อสูงกว่าครัวเรือนรายได้สูงรวมราว 2.6 จุด (รูปที่ 10) ช่องทางแรก โครงสร้างตะกร้าบริโภค คิดเป็นราว 0.65 จุด ช่องทางที่สอง cheapflation จากการเปลี่ยนแปลงราคาขาย ราว 0.53 จุด และช่องทางที่สาม shrinkflation ราว 0.14 จุด เมื่อรวมสองช่องทางนี้ ส่วนต่างของราคาต่อหน่วยระหว่างสินค้าทั่วไปกับสินค้า premium คิดเป็นราว 0.68 จุด ส่วนช่องทางที่สี่ ข้อจำกัดในการเข้าถึงส่วนลดของแพ็กใหญ่ มีขนาดมากที่สุดที่ราว 1.31 จุด หรือราวครึ่งหนึ่งของส่วนต่างทั้งหมด ข้อสังเกตสำคัญคือ ช่องทางที่สองถึงสี่มีผลรวมกันราว 2.0 จุด หรือราว 3 เท่าของผลจากตะกร้าบริโภค และคิดเป็นราวสามในสี่ของส่วนต่างทั้งหมด การวัดเงินเฟ้อแยกตามกลุ่มรายได้จากโครงสร้างตะกร้าเพียงอย่างเดียวจึงอาจให้ภาพความเหลื่อมล้ำไม่ครบ ทั้งนี้ ตัวเลขข้างต้นอิงเหตุการณ์ปี 2022 และข้อสมมติเรื่องพฤติกรรมการซื้อของแต่ละกลุ่ม จึงควรตีความเป็นขนาดโดยประมาณ
บทความนี้ชี้ว่า ภายใต้วิกฤตค่าครองชีพเดียวกัน ครัวเรือนรายได้น้อยแบกภาระหนักกว่าผ่าน 4 ชั้นที่ซ้อนกันอยู่ ชั้นแรกคือตะกร้าสินค้าที่อาหารมีสัดส่วนสูงในยามที่ราคาอาหารเพิ่มขึ้นเร็วที่สุด ชั้นที่สองคือสินค้าราคาถูกที่ขึ้นราคามากกว่าและสูญเสียโปรโมชันมากกว่าในช่วงวิกฤต (cheapflation) ชั้นที่สามคือสินค้าราคาถูกที่มีแนวโน้มถูกลดขนาดมากกว่า (shrinkflation) และชั้นที่สี่คือกันชนทางการเงินที่บาง ทำให้เข้าถึงส่วนลดจากการซื้อแพ็กใหญ่ได้น้อย เมื่อรวมทุกชั้นเข้าด้วยกัน เงินเฟ้อที่ครัวเรือนรายได้น้อยเผชิญจริงจึงสูงกว่าเงินเฟ้อของครัวเรือนรายได้สูงในทั้งสองรอบ ข้อค้นพบเหล่านี้มีนัยเชิงนโยบายอย่างน้อย 4 ด้าน
ด้านการวัดเงินเฟ้อ แม้ปัจจุบันการจัดทำดัชนีราคาผู้บริโภคของไทยมีการแยกตามกลุ่มรายได้อยู่บ้างแล้ว แต่ดัชนีดังกล่าวคำนวณจากความแตกต่างของโครงสร้างค่าใช้จ่ายเท่านั้น จึงสะท้อนได้เพียงชั้นที่หนึ่ง ขณะที่ผลการศึกษานี้ชี้ว่าความเหลื่อมล้ำที่เกิดจากชั้นที่สองถึงสี่มีขนาดไม่น้อย การวัดเงินเฟ้อให้สะท้อนภาระที่ครัวเรือนแต่ละกลุ่มเผชิญจริงจึงอาจใช้ประโยชน์จากข้อมูลทางเลือกเข้ามาเสริมได้มากขึ้น ข้อมูลราคาออนไลน์และข้อมูลความถี่สูงอื่น ๆ ช่วยให้ติดตามราคาสินค้าแยกตามระดับราคา ความถี่ของโปรโมชัน และการเปลี่ยนขนาดสินค้าได้อย่างต่อเนื่องและทันการณ์ ขณะที่ข้อมูลราคาต่อหน่วยตามขนาดบรรจุภัณฑ์ช่วยประเมินต้นทุนส่วนเกินที่ครัวเรือนซึ่งต้องซื้อทีละน้อยแบกรับ ในระยะต่อไป หากสามารถเชื่อมข้อมูลราคากับข้อมูลการซื้อจริงของครัวเรือน เช่น scanner data จากร้านค้าปลีก ข้อมูลบัตรสมาชิก หรือข้อมูลการใช้จ่ายผ่านบัตรสวัสดิการแห่งรัฐ จะช่วยให้ทราบว่าครัวเรือนแต่ละกลุ่มซื้อสินค้าใดในราคาเท่าใด และลดการพึ่งพาสมมติฐานซึ่งเป็นข้อจำกัดสำคัญของบทความนี้
ด้านการออกแบบมาตรการช่วยเหลือ เมื่อภาระของวิกฤตค่าครองชีพไม่ได้กระจายเท่ากัน มาตรการช่วยเหลือแบบเจาะจงกลุ่มเปราะบางจะคุ้มค่ากว่าการอุดหนุนราคาแบบทั่วไป ซึ่งประโยชน์ส่วนหนึ่งรั่วไหลไปยังครัวเรือนรายได้สูงและเป็นภาระทางการคลังสูง ทั้งนี้ ควรให้ความสำคัญกับจังหวะเวลา เพราะราคาสินค้าทั่วไปเร่งขึ้นเร็วตั้งแต่ช่วงต้นของวิกฤต ความช่วยเหลือที่มาช้าอาจไม่ทันภาระที่ครัวเรือนแบกไปแล้ว ขณะเดียวกัน ควรตระหนักว่าความช่วยเหลือที่เจาะจงกลุ่มรายได้น้อยอาจเพิ่มความต้องการสินค้าราคาถูกและกดดันราคาสินค้ากลุ่มนี้เพิ่มเติม ตามข้อสังเกตของ Cavallo & Kryvtsov (2024) จึงควรติดตามผลต่อราคาควบคู่ไปด้วย นอกจากนี้ การออกแบบให้ผู้รับความช่วยเหลือใช้วงเงินได้ยืดหยุ่นขึ้น เช่น ซื้อสินค้าจำเป็นในปริมาณมากได้ในครั้งเดียว อาจช่วยให้ครัวเรือนรายได้น้อยเข้าถึงส่วนลดจากแพ็กใหญ่ได้มากขึ้น
ด้านการคุ้มครองผู้บริโภค ทั้ง shrinkflation และส่วนต่างราคาต่อหน่วยตามขนาดแพ็กล้วนอาศัยการที่ผู้บริโภคเปรียบเทียบราคาต่อหน่วยได้ยาก การกำหนดให้ร้านค้าปลีกแสดงราคาต่อหน่วย (unit price) บนป้ายราคาอย่างชัดเจนและเป็นมาตรฐานเดียวกัน ทั้งหน้าร้านและช่องทางออนไลน์ จะช่วยให้ผู้บริโภคเห็นต้นทุนที่แท้จริงและเปรียบเทียบสินค้าต่างขนาดได้ง่ายขึ้น นอกจากนี้ อาจพิจารณาแนวทางของฝรั่งเศสและเกาหลีใต้ที่กำหนดให้แจ้งผู้บริโภคเมื่อสินค้าถูกลดขนาด โดยเฉพาะในหมวดสินค้าจำเป็นที่ครัวเรือนรายได้น้อยซื้อเป็นประจำ มาตรการเหล่านี้ไม่ได้ห้ามผู้ผลิตปรับราคาหรือขนาดสินค้า แต่ช่วยลดความได้เปรียบที่เกิดจากการที่ผู้บริโภคไม่ทันสังเกต
ด้านนโยบายการเงิน shock ด้านอุปทาน เช่น ราคาพลังงานและอาหารที่สูงขึ้นจากความขัดแย้งด้านภูมิรัฐศาสตร์ มักถูกมองว่าเป็นปัจจัยชั่วคราวที่ธนาคารกลางอาจมองผ่านได้ อย่างไรก็ดี ผลการศึกษาชี้ว่า shock เหล่านี้ส่งผ่านไปยังราคาสินค้าที่ครัวเรือนรายได้น้อยซื้อเร็วและแรงกว่า ขณะที่ผลของ shrinkflation มักจะค้างอยู่ถาวรแม้เงินเฟ้อจะลดลงแล้ว การปล่อยให้เงินเฟ้ออยู่ในระดับสูงเป็นเวลานานจึงมีต้นทุนด้านการกระจายรายได้สูงกว่าที่ตัวเลขเฉลี่ยสะท้อน การดูแลไม่ให้เงินเฟ้อสูงนานจึงมีมิติด้านการกระจายรายได้ด้วย การติดตามเงินเฟ้อแยกตามกลุ่มรายได้ควบคู่กับเงินเฟ้อทางการจะช่วยให้ประเมินผลกระทบของ shock ได้รอบด้านขึ้น ขณะที่การบรรเทาภาระของกลุ่มเปราะบางโดยตรงยังควรเป็นบทบาทหลักของนโยบายการคลังซึ่งเจาะจงได้ตรงจุดกว่า
โดยสรุป เงินเฟ้อตัวเลขเดียวอาจเล่าความจริงได้ไม่หมด การมองให้เห็นทั้งสี่ชั้นที่ซ้อนกันอยู่ ตั้งแต่ตะกร้าสินค้า ราคาบนชั้นวาง ขนาดบรรจุภัณฑ์ ไปจนถึงกันชนทางการเงินของครัวเรือน จะช่วยให้การวัดเงินเฟ้อ การออกแบบมาตรการ และการดำเนินนโยบาย สะท้อนภาระที่ครัวเรือนแต่ละกลุ่มแบกรับจริงได้ดีขึ้น
tip
Box: การจัดเตรียมข้อมูลและวิธีคำนวณดัชนีราคาจากข้อมูล Supermarket ออนไลน์
ข้อมูลราคาสินค้าจาก supermarket ออนไลน์มีความหลากหลายและซับซ้อนมาก แต่ละร้านค้ามีโครงสร้างข้อมูล การจัดหมวดหมู่ และการตั้งชื่อสินค้าที่แตกต่างกัน สินค้าชนิดเดียวกันอาจถูกจัดอยู่คนละหมวดหรือมีชื่อเรียกต่างกันในแต่ละร้าน ขณะที่ข้อมูลขนาดและปริมาณมักปะปนอยู่ในชื่อสินค้าโดยไม่มีรูปแบบที่แน่นอน การนำข้อมูลมาเปรียบเทียบข้ามร้านค้าและข้ามช่วงเวลาจึงต้องจัดเตรียมข้อมูลให้เป็นมาตรฐานเดียวกันก่อน
การศึกษานี้ใช้แบบจำลองภาษาขนาดใหญ่ (Large Language Model: LLM) ช่วยจำแนกสินค้า เพื่อให้สามารถจัดหมวดหมู่และชนิดสินค้าข้ามร้านค้าได้อย่างสอดคล้องกัน โดยแบ่งเป็นสองขั้น ขั้นแรก จำแนกสินค้าเข้าสู่หมวดใหญ่ เช่น อาหารสด อาหารสำเร็จรูป เครื่องดื่ม ของใช้ส่วนตัว และของใช้ในบ้าน ขั้นที่สอง จำแนกซ้ำอีกครั้งในระดับย่อยภายในแต่ละหมวดใหญ่ เพื่อระบุชนิดสินค้าให้แม่นยำขึ้น การจำแนกเป็นลำดับขั้นช่วยลดความสับสนระหว่างสินค้าที่ชื่อคล้ายกันแต่อยู่คนละหมวด และทำให้แบบจำลองพิจารณาตัวเลือกที่แคบลงในแต่ละขั้น
นอกจากนี้ ยังใช้ LLM ช่วยสกัดหน่วยวัด ปริมาณหรือจำนวนชิ้น และน้ำหนักหรือปริมาตรของสินค้าจากชื่อและรายละเอียดสินค้า เช่น แยกได้ว่าสินค้าหนึ่งรายการเป็นแพ็ก 6 ขวด ขวดละ 330 มิลลิลิตร แล้วแปลงเป็นหน่วยมาตรฐานเดียวกัน ข้อมูลนี้ใช้คำนวณราคาต่อหน่วย ซึ่งจำเป็นต่อการจัดกลุ่มสินค้าตามระดับราคาในชั้นที่สอง การระบุการเปลี่ยนขนาดสินค้าในชั้นที่สาม และการเปรียบเทียบราคาต่อหน่วยตามขนาดแพ็กในชั้นที่สี่
ในการคำนวณดัชนีราคา บทความนี้ใช้ดัชนี Jevons เป็นหลัก ดัชนีนี้เป็นค่าเฉลี่ยเรขาคณิตแบบไม่ถ่วงน้ำหนักของอัตราส่วนราคาของสินค้าที่จับคู่ได้ (matched items) ระหว่างสองช่วงเวลา กล่าวคือ นำสินค้ารายการเดียวกันที่มีราคาทั้งในช่วงฐานและช่วงที่เปรียบเทียบมาหาอัตราส่วนราคา แล้วหาค่าเฉลี่ยเรขาคณิต (geometric mean) ของอัตราส่วนเหล่านั้น
โดย คือราคาของสินค้ารายการ ในช่วงเวลา และ คือจำนวนสินค้าที่มีราคาในทั้งสองช่วงเวลา ดัชนี Jevons มีข้อดีหลายประการ ประการแรก ไม่ต้องใช้ข้อมูลปริมาณขาย ซึ่งข้อมูลราคาออนไลน์ไม่มี ประการที่สอง ค่าเฉลี่ยเรขาคณิตลดอิทธิพลของสินค้าที่ราคาเปลี่ยนแปลงผิดปกติ และ ประการที่สาม ดัชนีนี้เป็นสูตรที่หน่วยงานสถิติหลายประเทศใช้คำนวณดัชนีราคาในระดับย่อยที่สุดของ CPI อย่างไรก็ดี การคำนวณดัชนี Jevons อาจมีข้อจำกัดหากข้อมูลราคาขาดหายไปมาก การศึกษานี้จึงใช้ราคาล่าสุดแทนราคาในช่วงที่ขาดหายไปในระยะสั้น (carry forward) ทั้งนี้ การศึกษาดัชนีราคาโดยใช้วิธีอื่นเพิ่มเติมยังเป็นประเด็นสำหรับการศึกษาในอนาคต
ดัชนี Jevons คำนวณในระดับชนิดสินค้าตามการจำแนกข้างต้น จากนั้นจึงรวมเป็นดัชนีระดับหมวดและภาพรวมโดยใช้น้ำหนักตะกร้า CPI ของแต่ละหมวด สำหรับการเปรียบเทียบสินค้าทั่วไปและสินค้า premium จะคำนวณดัชนีแยกตามกลุ่มระดับราคาภายในชนิดสินค้า โดยใช้ราคาที่ผู้บริโภคจ่ายจริงหลังหักส่วนลดเป็นหลัก
เอกสารอ้างอิง
- ผลการศึกษาจากข้อมูลดังกล่าวจะนำเสนอในภาพรวมเท่านั้น โดยไม่จำแนกรายร้านค้า↩
- จากสินค้า 383 ชนิด เป็นสินค้าที่อยู่ในตะกร้า CPI 298 ชนิด ↩
- ตัวอย่างเช่น ผงซักฟอกและน้ำยาซักผ้าถูกจัดเป็นชนิดสินค้าเดียวกัน แต่ผงซักฟอกมีหน่วยวัดเป็นกรัมขณะที่น้ำยาซักผ้าใช้หน่วยวัดมิลลิลิตร การจัดกลุ่มให้แก่สินค้าทั้งสองตามระดับราคาต่อหน่วยจึงต้องทำแยกกัน↩
- การเว้นช่วงกลางทำให้สองกลุ่มแยกจากกันชัดเจน ขณะที่การตัดปลายทั้งสองด้านช่วยลดอิทธิพลของสินค้าที่ราคาผิดปกติ และการจัดกลุ่มด้วยราคาเฉลี่ยตลอดช่วงอายุทำให้สินค้าแต่ละรายการอยู่ในกลุ่มเดิมตลอด ไม่ย้ายกลุ่มตามการเปลี่ยนแปลงของราคาเอง↩
- ดูรูปแบบต่าง ๆ ของการเปลี่ยนแปลงขนาดและราคาได้ใน Bialek et al. (2025)↩


