


เงินเฟ้อไทยมาจากไหน? Shock แบบไหนที่ธนาคารกลางควรกังวล?

excerpt
ในช่วง 4–5 ปีที่ผ่านมา เงินเฟ้อโลกและไทยกลับมาสูงและผันผวนอีกครั้ง เนื่องจากได้รับผลกระทบจากปัจจัยขับเคลื่อนเงินเฟ้อ (shock) ที่มีขนาดใหญ่ ซับซ้อนและเกิดบ่อยครั้งขึ้น ทำให้หน้าที่ในการดูแลเสถียรภาพด้านราคาของธนาคารกลางมีความท้าทายขึ้น บทความนี้ให้ความสำคัญกับที่มาของ shock ที่ขับเคลื่อนเงินเฟ้อไทยเพื่อทำความเข้าใจว่า shock เหล่านี้ส่งผ่านไปยังราคาสินค้าและบริการแตกต่างกันอย่างไร โดยศึกษาถึงผลกระทบของปัจจัยมหภาคและปัจจัยเฉพาะสินค้าต่อราคาสินค้าและบริการรายย่อย 231 รายการ ผลวิจัยพบว่า แม้ปัจจัยเฉพาะสินค้ามีบทบาทสูงต่อความผันผวนของราคาสินค้ารายย่อย แต่ผลกระทบมักคลี่คลายได้ในระยะสั้น ในขณะที่ปัจจัยมหภาคมีการส่งผ่านที่กว้างและยืดเยื้อกว่าจึงมีบทบาทสำคัญต่อเงินเฟ้อในภาพรวม ทั้งนี้ เมื่อพิจารณาแหล่งที่มาของปัจจัยมหภาค พบว่า ปัจจัยภายนอกประเทศมีอิทธิพลต่อเงินเฟ้อไทยค่อนข้างมาก แต่ผลกระทบส่วนใหญ่จะส่งผ่านมายังราคาพลังงานในประเทศ โดยเฉพาะเมื่อเกิด shock ด้านอุปทานที่ส่งผลต่อความผันผวนของราคาน้ำมันโลก ในขณะที่ปัจจัยภายในประเทศที่มาจากด้านอุปสงค์ มักมีการส่งผ่านไปยังราคาสินค้าและบริการในวงกว้างและส่งผลต่อเงินเฟ้อยืดเยื้อกว่า ซึ่งสอดคล้องกับการดำเนินนโยบายการเงินของไทยในอดีตที่ธนาคารกลางให้ความสำคัญในการตอบสนองต่อ shock ด้านอุปสงค์มากกว่า shock ด้านอุปทาน
ในช่วงที่ผ่านมา เงินเฟ้อโลกและไทยกลับมาสูงและผันผวนอีกครั้ง หลังจากอยู่ในระดับต่ำมากว่าทศวรรษ สาเหตุสำคัญมาจากผลกระทบของปัจจัยขับเคลื่อนเงินเฟ้อ (shock) ต่าง ๆ ที่มีขนาดใหญ่ ซับซ้อน และเกิดบ่อยขึ้น โดยเฉพาะปัจจัยภายนอกประเทศทั้งจากด้านอุปสงค์ อาทิ ความต้องการสินค้าที่เพิ่มขึ้นอย่างรวดเร็วในช่วงเปิดเมืองหลังวิกฤตโควิด-19 และจากด้านอุปทาน เช่น การหยุดชะงักของห่วงโซ่อุปทานโลกจากสงครามรัสเซีย–ยูเครน ตลอดจนการเพิ่มขึ้นของราคาพลังงานอย่างรวดเร็วจากความขัดแย้งในตะวันออกกลางในช่วงล่าสุด เหตุการณ์ดังกล่าวทำให้การดำเนินนโยบายการเงินเพื่อรักษาเสถียรภาพด้านราคามีความท้าทายขึ้น
การดำเนินนโยบายการเงินที่เหมาะสมจำเป็นต้องเข้าใจทั้งแหล่งที่มาและลักษณะของ shock ที่ขับเคลื่อนเงินเฟ้อ เนื่องจาก shock แต่ละประเภทมีการส่งผ่านไปยังราคาสินค้าและบริการในระดับย่อย และส่งผลต่อเงินเฟ้อในภาพรวมแตกต่างกัน โดยทั่วไป ธนาคารกลางจะให้ความสำคัญกับ shock ที่ส่งผลต่อราคาสินค้าและบริการในวงกว้าง (broad-based) และมีแนวโน้มทำให้เงินเฟ้ออยู่ในระดับสูงเป็นเวลานาน (persistent) เนื่องจากอาจนำไปสู่การเปลี่ยนแปลงของการคาดการณ์เงินเฟ้อของประชาชนและภาคธุรกิจ ในทางกลับกัน หากการเพิ่มขึ้นของเงินเฟ้อเกิดจาก shock ที่มีแนวโน้มชั่วคราวและไม่ส่งผลต่อการคาดการณ์เงินเฟ้อ ธนาคารกลางอาจเลือกที่จะมองผ่าน (look through) ความผันผวนดังกล่าว โดยไม่จำเป็นต้องตอบสนองด้วยการปรับขึ้นอัตราดอกเบี้ยนโยบาย
ในงานวิจัย Nookhwun & Manopimoke (2023) นักวิจัยใช้แบบจำลอง Factor-augmented VAR (FAVAR) เพื่อศึกษาการส่งผ่านของ shock ที่ขับเคลื่อนเงินเฟ้อไทย โดยใช้ราคาสินค้าและบริการรายย่อย 231 รายการ ที่กระทรวงพาณิชย์ใช้ในการจัดทำดัชนีราคาผู้บริโภค (CPI) ตั้งแต่ไตรมาสที่ 2 ของปี 2002 จนถึงไตรมาสที่ 4 ของปี 20191 โดยในแบบจำลองแบ่งปัจจัยขับเคลื่อนเงินเฟ้อออกเป็นสองกลุ่ม ได้แก่
- ปัจจัยเฉพาะสินค้า (sector-specific shock) ซึ่งส่งผลต่อราคาสินค้าหรือบริการบางประเภทเท่านั้น เช่น สภาพอากาศที่กระทบราคาผักและผลไม้ มาตรการอุดหนุนค่าน้ำหรือค่าไฟ และการปรับขึ้นภาษีบุหรี่ เป็นต้น
- ปัจจัยร่วม (common shock) หรือปัจจัยมหภาค ซึ่งส่งผลต่อราคาสินค้าและบริการในวงกว้าง ซึ่งมีทั้งหมด 7 ปัจจัย ได้แก่ ปัจจัยภายในประเทศซึ่งประกอบด้วย shock ด้านอุปสงค์และอุปทาน นโยบายการเงิน และค่าเงินบาท และปัจจัยภายนอกประเทศ ซึ่งประกอบด้วย shock ด้านอุปสงค์และอุปทานโลก และการเปลี่ยนแปลงของราคาน้ำมัน
ปัจจัยขับเคลื่อนเงินเฟ้อแต่ละประเภทมีผลต่อทั้งความผันผวน (volatility) และ ความต่อเนื่อง (persistence) ของเงินเฟ้อ รวมถึงการส่งผ่านไปสู่ราคาในระดับย่อยแตกต่างกัน งานศึกษานี้จึงมุ่งตอบคำถามสำคัญ 3 ประการ ได้แก่
- Shock ประเภทใดมีบทบาทสำคัญในการขับเคลื่อนเงินเฟ้อไทย ทั้งในระดับราคาสินค้าและบริการรายย่อย และเงินเฟ้อในภาพรวม
- ปัจจัยมหภาคแต่ละประเภท ไม่ว่าจะมีแหล่งที่มาจากในหรือนอกประเทศ หรือมาจากด้านอุปสงค์หรืออุปทาน มีการส่งผ่านไปยังราคาสินค้าและบริการแตกต่างกันอย่างไร
- นโยบายการเงินในช่วงที่ผ่านมา ตอบสนองต่อ shock แต่ละประเภทแตกต่างกันหรือไม่ และอย่างไร
หากพิจารณาความผันผวนเงินเฟ้อไทยในภาพรวม จะเห็นได้จากรูปที่ 1 ว่า อัตราเงินเฟ้อทั่วไปผันผวนตามหมวดพลังงานเป็นสำคัญ และรองลงมาเป็นหมวดอาหารสด ในขณะที่อัตราเงินเฟ้อพื้นฐานมีความผันผวนน้อย และหากพิจารณาลึกลงไปอีกจะเห็นได้ว่า อัตราเงินเฟ้อทั่วไปผันผวนน้อยกว่าราคาสินค้าและบริการที่ระดับย่อยค่อนข้างมาก โดยความผันผวนเฉลี่ยของราคาสินค้าและบริการที่ระดับย่อยสูงกว่าอัตราเงินเฟ้อทั่วไปตัวรวมถึง 3 เท่า
เมื่อพิจารณาถึงแหล่งที่มาของความผันผวนราคาสินค้าและบริการในระดับย่อย พบว่า ราคาสินค้าและบริการส่วนใหญ่ถูกขับเคลื่อนโดยปัจจัยเฉพาะสินค้า โดยปัจจัยเฉพาะสินค้าสามารถอธิบายความผันผวนของราคาสินค้าและบริการรายย่อยได้โดยเฉลี่ยถึง 85% โดยเฉพาะราคาสินค้าอาหารสดที่มักได้รับผลกระทบจากการเปลี่ยนแปลงของสภาพอากาศหรือโรคระบาด ขณะที่สินค้าในหมวดพื้นฐาน โดยเฉพาะสินค้าคงทนและบริการ สัดส่วนดังกล่าวสูงถึง 82% สอดคล้องกับงานศึกษาของ Manopimoke et al. (2022) ที่พบว่าปัจจัยเฉพาะสินค้ามีบทบาทสูงต่อการเคลื่อนไหวของราคาสินค้าและบริการของไทยตั้งแต่ปี 2543 เช่นเดียวกับงานศึกษาของ Reis & Watson (2010) กับ Borio et al. (2021) ในกรณีของสหรัฐฯ
อย่างไรก็ตาม ในกรณีของไทย ราคาพลังงานเป็นข้อยกเว้นที่สำคัญ โดยปัจจัยเฉพาะสินค้าอธิบายความผันผวนของราคาได้เพียงครึ่งหนึ่ง และหากพิจารณาเฉพาะราคาน้ำมันในประเทศ (ไม่รวม LPG และค่าไฟฟ้า) ปัจจัยเฉพาะสินค้าอธิบายการเปลี่ยนแปลงของราคาได้เพียง 30% เท่านั้น สะท้อนว่า แม้ราคาสินค้าส่วนมากในตะกร้าเงินเฟ้อไทยมีปัจจัยเฉพาะสินค้าเป็นตัวขับเคลื่อนหลัก ราคาพลังงานมีความเชื่อมโยงกับปัจจัยมหภาคสูงตามอิทธิพลของราคาน้ำมันดิบในตลาดโลก
| Variance decomposition | Standard deviation (%) | ||
|---|---|---|---|
| Sector-specific shock | Common shock | ||
| Aggregate inflation series | |||
| Headline | 33% | 67% | 0.83 |
| Core | 42% | 58% | 0.3 |
| Raw food | - | - | 1.7 |
| Energy | - | - | 6.08 |
| Disaggregated price series | |||
| All items | 85% | 15% | 2.37 |
| Raw food prices | 86% | 14% | 4.59 |
| Energy prices | 49% | 51% | 7.34 |
| EnergyX* prices | 30% | 70% | 7.88 |
| Core prices | 82% | 18% | 0.74 |
แม้ปัจจัยเฉพาะสินค้าจะเป็นตัวขับเคลื่อนหลักของราคาสินค้าและบริการในระดับย่อย แต่ปัจจัยมหภาคกลับเป็นตัวขับเคลื่อนหลักของเงินเฟ้อในภาพรวม โดยปัจจัยมหภาคสามารถอธิบายความผันผวนของอัตราเงินเฟ้อทั่วไปและอัตราเงินเฟ้อพื้นฐานได้ถึง 67% และ 58% ตามลำดับ เนื่องจากปัจจัยเฉพาะสินค้ามักมีความผันผวนสูงทั้งในด้านบวกและด้านลบและจำกัดอยู่ในสินค้าบางประเภท จึงมีแนวโน้มหักล้างกันเมื่อรวมเป็นเงินเฟ้อในภาพรวม ขณะที่ปัจจัยมหภาคสามารถส่งผลต่อราคาสินค้าและบริการหลายประเภทในทิศทางเดียวกัน จึงมีบทบาทสำคัญกว่าในการขับเคลื่อนเงินเฟ้อในภาพรวม
เมื่อพิจารณาปัจจัยมหภาคทั้ง 7 ประเภท (รูปที่ 2) พบว่า ปัจจัยมหภาคที่มีแหล่งที่มาจากต่างประเทศมีบทบาทสำคัญต่อความผันผวนของอัตราเงินเฟ้อทั่วไป และสามารถอธิบายความผันผวนได้กว่า 40% สอดคล้องกับลักษณะของเศรษฐกิจไทยที่เป็นเศรษฐกิจเปิดและมีขนาดเล็ก โดยปัจจัยต่างประเทศส่วนใหญ่มาจากปัจจัยด้านอุปสงค์โลกและราคาน้ำมันโลก (Global demand and oil price shock) ซึ่งรวมกันอธิบายความผันผวนได้ถึง 35% ขณะที่ปัจจัยภายในประเทศมีบทบาทน้อยกว่าเพียง 26% โดยเฉพาะปัจจัยด้านอุปสงค์ในประเทศที่มีบทบาทจำกัดเพียง 5% สอดคล้องกับงานวิจัยในระยะหลังที่พบว่า ความเชื่อมโยงระหว่างเงินเฟ้อกับภาวะเศรษฐกิจในประเทศตามกรอบ Phillips curve อ่อนแอลงเมื่อเทียบกับอดีต ซึ่งสะท้อนว่า แม้เศรษฐกิจจะขยายตัวได้ดี อัตราเงินเฟ้อทั่วไปอาจไม่ได้เร่งตัวตาม
อย่างไรก็ตาม ปัจจัยมหภาคที่ขับเคลื่อนเงินเฟ้อพื้นฐานกลับแตกต่างจากอัตราเงินเฟ้อทั่วไป โดยบทบาทของปัจจัยต่างประเทศลดลงเนื่องจากผลกระทบของปัจจัยต่างประเทศส่วนใหญ่จำกัดอยู่ที่หมวดพลังงาน ขณะที่ปัจจัยในประเทศ โดยเฉพาะด้านอุปทานมีบทบาทมากขึ้น และสามารถอธิบายความผันผวนของเงินเฟ้อพื้นฐานได้ถึง 36% สะท้อนว่า ปัจจัยในประเทศยังมีบทบาทสำคัญในการขับเคลื่อนเงินเฟ้อไทยโดยเฉพาะในส่วนของเงินเฟ้อพื้นฐานที่ธนาคารกลางมักใช้ในการประเมินแนวโน้มเงินเฟ้อ
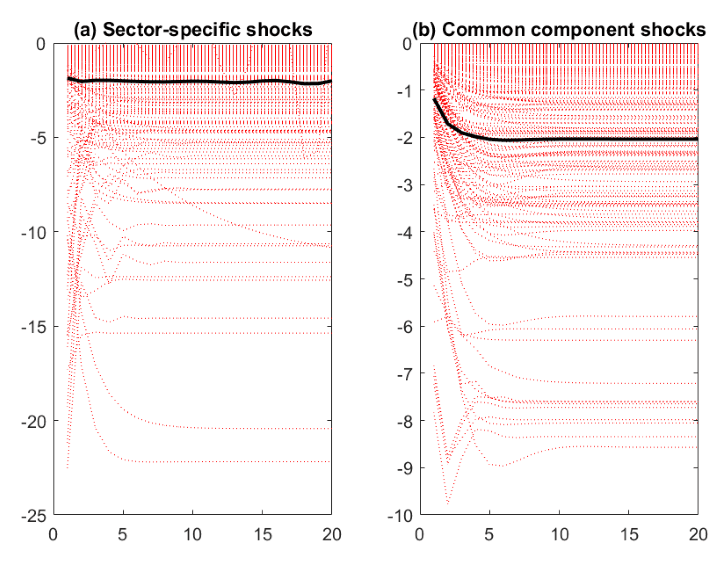
นอกจากจะพิจารณาว่า shock ประเภทใดมีบทบาทสำคัญต่อความผันผวนเงินเฟ้อแล้ว ยังต้องคำนึงถึงว่า shock เหล่านั้นส่งผลต่อเงินเฟ้อนานเพียงใด เพราะหากผลของ shock คลี่คลายได้เร็ว ก็อาจมีนัยต่อนโยบายการเงินจำกัด ในขณะที่ shock ที่ทำให้ราคาปรับตัวขึ้นหรือลงต่อเนื่อง อาจก่อให้เกิดแรงกดดันเงินเฟ้อที่ยืดเยื้อและมีนัยต่อนโยบายการเงิน ซึ่งจากผลการศึกษาในรูปที่ 3 พบว่า ปัจจัยเฉพาะสินค้ามักส่งผลต่อการเปลี่ยนแปลงของราคาในช่วงสั้น โดยเมื่อเกิด shock ราคาจะปรับเพิ่มขึ้นหรือลดลงทันทีก่อนที่จะทรงตัว ในขณะที่ปัจจัยมหภาคสามารถทำให้ราคาสินค้าและบริการปรับตัวต่อเนื่องได้ โดยผลกระทบจะค่อย ๆ ส่งผ่านไปจนกว่าราคาจะปรับเข้าสู่ดุลยภาพใหม่ จึงสะท้อนว่า นอกจากปัจจัยมหภาคจะสามารถอธิบายความผันผวนของเงินเฟ้อในภาพรวมได้มากกว่า ยังส่งผลต่อเงินเฟ้อได้ค่อนข้างยืดเยื้อด้วย
เมื่อพบว่าปัจจัยมหภาคมีบทบาทสำคัญต่อทั้งความผันผวนของเงินเฟ้อในภาพรวม และความต่อเนื่องของการเปลี่ยนแปลงราคาสินค้าและบริการในระดับย่อยแล้ว คำถามสำคัญ 3 คำถามต่อมาคือ
- ปัจจัยมหภาคแต่ละประเภทส่งผลต่อราคาสินค้าและบริการกลุ่มใดเป็นหลัก
- การส่งผ่านมีลักษณะกระจายตัวไปสู่ราคาสินค้าเป็นวงกว้าง (broad-based) หรือกระจุกตัวอยู่ในสินค้าบางกลุ่ม
- ผลกระทบต่อราคาดังกล่าวเกิดขึ้นนานเพียงใด (persistence)
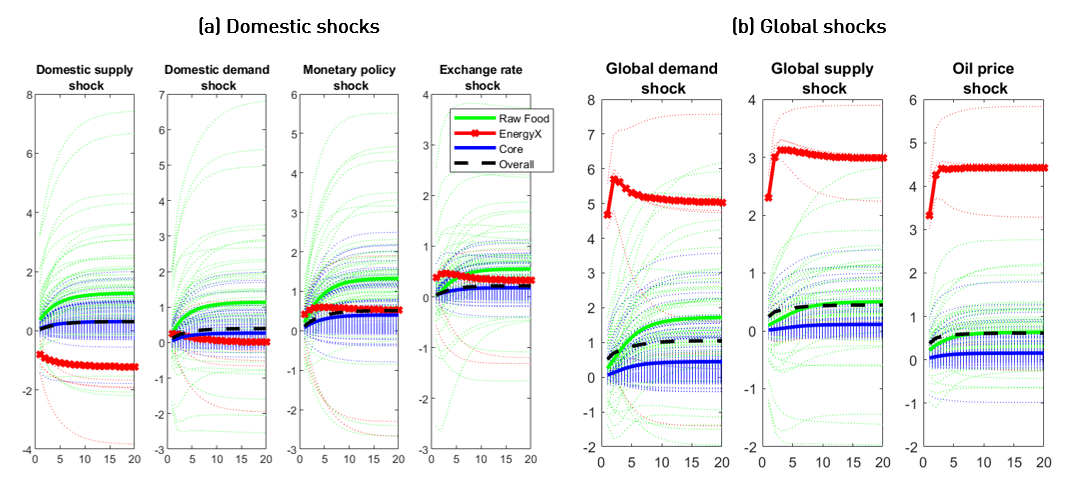
ประการแรก ช่องทางการส่งผ่านแตกต่างกันไปตามแหล่งที่มาของ shock โดยผลการศึกษาพบว่า กลุ่มสินค้าที่ตอบสนองต่อปัจจัยภายในประเทศมักเป็นกลุ่มอาหารเป็นหลัก โดยเฉพาะอาหารสด (รูปที่ 4a) อย่างไรก็ดี shock ต่ออัตราแลกเปลี่ยนมีช่องทางการส่งผ่านที่แตกต่างออกไป โดยจะส่งผลต่อราคาน้ำมันในประเทศเป็นลำดับแรกก่อนที่จะทยอยส่งผ่านไปยังราคาสินค้าในกลุ่มอาหารในระยะต่อมา การส่งผ่านดังกล่าวจึงสะท้อนถึงความยืดหยุ่น (flexibility) ในการปรับราคาของสินค้ากลุ่มอาหารและพลังงานเมื่อเปรียบเทียบกับสินค้าประเภทอื่น
สำหรับปัจจัยต่างประเทศ ผลการศึกษาพบว่าราคาน้ำมันในประเทศเป็นช่องทางหลักในการส่งผ่านมายังเงินเฟ้อ ดังแสดงในรูปที่ 4b แต่กลไกการส่งผ่านแตกต่างกันตามประเภทของ shock กล่าวคือ global demand shock ซึ่งเกิดจากการเปลี่ยนแปลงของอุปสงค์โลก จะกระทบต่อราคาน้ำมันผ่านความต้องการสินค้าโภคภัณฑ์ในตลาดโลกที่เพิ่มขึ้นหรือลดลง ขณะที่ global supply shock ซึ่งเกิดจากปัจจัยด้านอุปทานโลก เช่น การเปลี่ยนแปลงของประสิทธิภาพการผลิตหรือการหยุดชะงักของห่วงโซ่อุปทานโลก แม้จะส่งผลโดยตรงต่อต้นทุนการผลิตและการขนส่งทั่วโลก แต่ก็อาจส่งผลทางอ้อมต่อราคาน้ำมันผ่านการเปลี่ยนแปลงของกิจกรรมทางเศรษฐกิจโลก ส่วน oil price shock มีช่องทางการส่งผ่านมายังราคาน้ำมันโลกโดยตรง เช่น จากการปรับกำลังการผลิตของกลุ่ม OPEC หรือความขัดแย้งทางภูมิรัฐศาสตร์ที่กระทบต่ออุปทานน้ำมันโลก
ประการที่สอง ปัจจัยมหภาคบางประเภทสามารถส่งผ่านไปยังราคาสินค้าและบริการในวงกว้างได้ โดย Nookhwun & Manopimoke (2023) พบว่าโดยรวมแล้ว ปัจจัยภายในประเทศ ยกเว้นความผันผวนของค่าเงินบาท ส่งผลต่อราคาสินค้าในวงกว้างกว่าปัจจัยภายนอกประเทศ สะท้อนจากการที่ราคาสินค้าและบริการกว่าครึ่งหนึ่งของตะกร้า CPI ตอบสนองอย่างมีนัยสำคัญ (รูปที่ 5) ทั้งนี้ หากเปรียบเทียบผลกระทบของ shock ในไตรมาสที่ 1 กับ 8 ไตรมาสข้างหน้า จะเห็นว่า สัดส่วนของสินค้าที่ได้รับผลกระทบมีแนวโน้มเพิ่มขึ้นในระยะปานกลางในกรณีของปัจจัยด้านอุปสงค์และนโยบายการเงิน ขณะที่ในกรณีของปัจจัยด้านอุปทาน สัดส่วนดังกล่าวมีแนวโน้มลดลง สะท้อนว่าปัจจัยด้านอุปทานส่งผลต่อราคาสินค้าบางกลุ่มเพียงแค่ในระยะสั้น อย่างไรก็ดี แม้ปัจจัยภายในประเทศจะส่งผลต่อราคาสินค้าในวงกว้างกว่าปัจจัยต่างประเทศ แต่โดยรวมแล้ว การส่งผ่านยังมีขอบเขตค่อนข้างจำกัด โดยส่งผ่านไปเพียงประมาณครึ่งหนึ่งของตะกร้า CPI ส่วนหนึ่งเป็นการสะท้อนว่า เมื่อเกิด shock เงินเฟ้อคาดการณ์ของประชาชนและธุรกิจในไทยยึดเหนี่ยวได้ค่อนข้างดี ทำให้แรงกดดันด้านราคาจาก shock ไม่กระจายไปยังราคาสินค้าและบริการในวงกว้าง
หากพิจารณาเฉพาะปัจจัยต่างประเทศ ปัจจัยด้านอุปสงค์โลก (global demand shock) มีการส่งผ่านไปยังราคาสินค้าและบริการในวงกว้างที่สุด โดยสัดส่วนราคาที่ตอบสนองต่อ shock เพิ่มขึ้นจากประมาณ 45% หลังเกิด shock เป็น 55% ในระยะ 2 ปี ซึ่งใกล้เคียงกับการส่งผ่านของปัจจัยภายในประเทศ ขณะที่ปัจจัยด้านอุปทานมีการส่งผ่านที่จำกัดกว่ามาก โดยเฉพาะ oil price shock ที่แม้จะมีบทบาทสำคัญต่อการเคลื่อนไหวของอัตราเงินเฟ้อทั่วไป แต่ส่งผลต่อราคาสินค้าและบริการเพียงประมาณ 29% ของตะกร้า CPI ในระยะสั้น และลดลงเหลือต่ำกว่า 10% ในระยะปานกลาง ผลดังกล่าวสะท้อนว่าขนาดของผลกระทบต่อเงินเฟ้อในภาพรวมไม่ได้สะท้อนความกว้างของการส่งผ่านไปยังราคาสินค้าและบริการเสมอไป กล่าวคือ แม้ว่าทั้ง global demand และ oil price shock จะมีบทบาทที่สูงต่อเงินเฟ้อผ่านช่องทางราคาน้ำมันในประเทศ (รูป 4b) แต่มีเพียง global demand shock ที่ทำให้ราคาสินค้าและบริการทยอยปรับตัวในวงกว้าง ซึ่งอาจเกิดจากการเปลี่ยนแปลงของกิจกรรมทางเศรษฐกิจที่เอื้อต่อการปรับราคา เช่น เศรษฐกิจไทยที่ได้รับผลบวกจากอุปสงค์โลกที่ดีขึ้น ซึ่งทำให้ผู้ประกอบการสามารถส่งผ่านต้นทุนราคาน้ำมันไปยังราคาผู้บริโภค
สุดท้าย ระยะเวลาที่ shock ส่งผลต่อเงินเฟ้อก็แตกต่างกันตามแหล่งที่มา โดยปัจจัยภายในประเทศมีแนวโน้มส่งผลต่อเงินเฟ้อไทยได้ยืดเยื้อกว่า รูปที่ 6 แสดงให้เห็นว่าความหนืด (persistence) ของเงินเฟ้อจะสูงกว่าเมื่อเผชิญกับปัจจัยมหภาคในประเทศเมื่อเทียบกับปัจจัยต่างประเทศ สอดคล้องกับผลการศึกษาข้างต้นที่พบว่า ปัจจัยภายในประเทศมีแนวโน้มการส่งผ่านไปยังราคาสินค้าและบริการได้ในวงกว้างกว่า ทำให้แรงกดดันเงินเฟ้อมีความยืดเยื้อ ขณะที่การส่งผ่านของปัจจัยต่างประเทศนั้นค่อนข้างจำกัด ทำให้เงินเฟ้อคลี่คลายได้เร็วกว่า นอกจากนี้ เมื่อเปรียบเทียบปัจจัยต่างประเทศด้วยกันเอง ผลวิจัยพบว่า Global demand shock ส่งผลต่อเงินเฟ้อยืดเยื้อกว่า shock ภายนอกประเทศประเภทอื่นเล็กน้อย
โดยสรุปแล้ว จะเห็นได้ว่าปัจจัยมหภาคที่มีแหล่งที่มาจากภายในประเทศส่งผลต่อราคาสินค้าและบริการรายย่อยในลักษณะที่กระจายตัวเป็นวงกว้างมากกว่า และก่อให้เกิดแรงกดดันต่อเงินเฟ้อที่ยืดเยื้อ ส่วนปัจจัยภายนอกประเทศ มีเพียงปัจจัยด้านอุปสงค์โลกที่ส่งผลต่อราคาได้เป็นวงกว้าง ดังนั้น ธนาคารกลางจึงอาจตัดสินใจรับมือกับ shock ต่อเงินเฟ้อประเภทต่าง ๆ แตกต่างกัน
ในช่วงที่ผ่านมา เงินเฟ้อไทยเผชิญกับ shock หลายประเภทตามที่จำแนกในรูปที่ 7 โดยจะเห็นได้ว่า ในช่วงที่เงินเฟ้อปรับสูงขึ้น แรงกดดันส่วนใหญ่มาจากปัจจัยภายนอกประเทศ แต่ลักษณะของ shock แตกต่างกันในแต่ละช่วง ยกตัวอย่างเช่น ในปี 2565 ที่อัตราเงินเฟ้อทั่วไปของไทยเพิ่มขึ้นเกือบ 8% แรงกดดันส่วนหนึ่งมาจาก global demand shock จากการฟื้นตัวอย่างรวดเร็วของเศรษฐกิจโลกหลังวิกฤตโควิด-19 ซึ่งผลการศึกษาพบว่าเป็น shock ที่ส่งผ่านไปยังราคาสินค้าและบริการในวงกว้างและมีความต่อเนื่องมากกว่า shock ด้านอุปทาน ในช่วงดังกล่าว ธนาคารกลางได้ทยอยปรับอัตราดอกเบี้ยนโยบายขึ้นเพื่อดูแลแรงกดดันเงินเฟ้อ ขณะที่ในช่วงล่าสุด แรงกดดันเงินเฟ้อส่วนหนึ่งมาจาก oil price shock จากความขัดแย้งในตะวันออกกลาง ซึ่งผลการศึกษาพบว่ามีการส่งผ่านไปยังราคาสินค้าอื่น ๆ ค่อนข้างจำกัดและมีแนวโน้มคลี่คลายได้เร็วกว่า อีกทั้งปรับเพิ่มขึ้นจากปัจจัยเฉพาะในสินค้ากลุ่มน้ำมันดีเซล ธนาคารกลางจึงสามารถ look-through แรงกดดันดังกล่าวได้โดยไม่จำเป็นต้องปรับขึ้นอัตราดอกเบี้ยนโยบาย
เหตุการณ์ทั้งสองสะท้อนว่า แม้เงินเฟ้อจะปรับสูงขึ้นเร็วและแรงทั้งสองช่วงแต่การดำเนินนโยบายการเงินอาจแตกต่างกันตามแหล่งที่มาของ shock โดยธนาคารกลางไม่จำเป็นต้องตอบสนองต่อการเคลื่อนไหวของเงินเฟ้อทุกครั้ง แต่ให้ความสำคัญกับแรงกดดันที่มีแนวโน้มส่งผ่านไปยังราคาสินค้าและบริการในวงกว้าง และอาจทำให้เงินเฟ้ออยู่นอกกรอบเป้าหมายเป็นระยะเวลานาน งานวิจัยของ Nookhwun & Manopimoke (2023) จึงประมาณค่า Taylor Rule (Hofmann et al., 2024) โดยใช้ปัจจัยมหภาคที่จำแนกมาจากแบบจำลอง FAVAR แทนค่าเงินเฟ้อตัวรวมในแบบจำลอง เพื่อทำความเข้าใจว่าธนาคารกลางมีการปรับอัตราดอกเบี้ยนโยบายของไทยในช่วงที่ผ่านมาเพื่อตอบสนองต่อปัจจัยมหภาคที่ขับเคลื่อนเงินเฟ้อแต่ละประเภทแตกต่างกันอย่างไร
ผลการศึกษาในรูปที่ 8 ชี้ให้เห็นว่า ธนาคารกลางคำนึงถึงแหล่งที่มาของเงินเฟ้อในการดำเนินนโยบาย โดยอัตราดอกเบี้ยนโยบายตอบสนองอย่างมีนัยสำคัญทางสถิติเมื่อการเคลื่อนไหวของเงินเฟ้อมาจากฝั่งอุปสงค์ แต่ไม่ตอบสนองต่อความเคลื่อนไหวที่มาจากปัจจัยด้านอุปทาน และเมื่อแยกแยะปัจจัยด้านอุปสงค์เพิ่มเติมออกเป็นปัจจัยที่มาจากภายในและภายนอกประเทศ พบว่าอัตราดอกเบี้ยนโยบายไม่เพียงตอบสนองต่อปัจจัยด้านอุปสงค์ภายในประเทศเท่านั้น แต่ยังตอบสนองต่อเงินเฟ้อที่มาจากปัจจัยด้านอุปสงค์โลกด้วยเช่นกัน ซึ่งสอดคล้องกับลักษณะของ shock ดังกล่าวที่ส่งผ่านมายังราคาสินค้าและบริการในประเทศในวงกว้าง โดยเฉพาะในระยะปานกลาง นอกจากนี้ ปัจจัยด้านอุปสงค์ยังส่งผลต่อกิจกรรมทางเศรษฐกิจและเงินเฟ้อในทิศทางเดียวกัน กล่าวคือ เศรษฐกิจขยายตัวดีขึ้นพร้อมกับแรงกดดันด้านเงินเฟ้อที่เพิ่มขึ้น ทำให้การดำเนินนโยบายการเงินเมื่อเกิด shock ด้านอุปสงค์ ไม่จำเป็นต้องเผชิญกับ trade-off ระหว่างการดูแลเงินเฟ้อกับการสนับสนุนกิจกรรมทางเศรษฐกิจ
ในทางตรงกันข้าม อัตราดอกเบี้ยนโยบายไม่ได้ตอบสนองอย่างมีนัยสำคัญต่อปัจจัยด้านอุปทาน เนื่องจากผลกระทบของ shock ประเภทนี้มักกระจุกตัวอยู่ในสินค้าบางกลุ่มโดยเฉพาะในกลุ่มน้ำมัน และมีแนวโน้มคลี่คลายได้เมื่อเวลาผ่านไป การปรับขึ้นอัตราดอกเบี้ยเพื่อชดเชยการเพิ่มขึ้นของราคาจากปัจจัยด้านอุปทานโดยตรงจึงอาจไม่ช่วยลดแรงกดดันด้านราคาได้มากนัก ในขณะที่อาจไปเพิ่มต้นทุนต่อกิจกรรมทางเศรษฐกิจโดยไม่จำเป็น ผลดังกล่าวสอดคล้องกับงานของ Hofmann et al. (2024) ซึ่งศึกษาในกรณีของสหรัฐฯ และพบว่าธนาคารกลางสหรัฐฯ มีแนวโน้มที่จะ look through ความผันผวนของเงินเฟ้อที่เกิดจากฝั่งอุปทานเช่นกัน
| (1) | (2) | (3) | (4) | (5) | (6) | |
|---|---|---|---|---|---|---|
| Lagged policy rate | 0.89*** (0.00) | 0.86*** (0.00) | 0.89*** (0.00) | 0.83*** (0.00) | 0.81*** (0.00) | 0.84*** (0.00) |
| Inflation | 0.78*** (0.05) | 1.42*** (0.09) | ||||
| Demand-driven inflation | 1.07*** (0.11) | 1.42*** (0.09) | ||||
| Supply-driven inflation | 0.67 (0.21) | 0.46 (0.42) | 0.50 (0.01) | 0.49 (0.01) | ||
| Domestic-demand-driven inflation | 2.57*** (0.39) | 1.21 (1.06) | ||||
| Global-demand-driven inflation | 0.77*** (0.04) | 1.48*** (0.20) | ||||
| Output gap | 0.23 (0.02) | 0.33*** (0.01) | 0.23 (0.02) | 0.26** (0.01) | 0.12 (0.01) | 0.27** (0.02) |
การเปลี่ยนแปลงเชิงโครงสร้างของเศรษฐกิจโลกและไทยทำให้หน้าที่ในการดูแลเสถียรภาพด้านราคาของธนาคารกลางมีความท้าทายขึ้น เนื่องจากเงินเฟ้อได้รับผลกระทบจาก shock ที่มีขนาดใหญ่ ซับซ้อนและเกิดบ่อยครั้งขึ้น บทความนี้ให้ความสำคัญกับที่มาของ shock ที่ขับเคลื่อนเงินเฟ้อไทย เพื่อทำความเข้าใจว่าปัจจัยเหล่านี้ส่งผลต่อราคาสินค้าและบริการแตกต่างกันอย่างไร โดยข้อค้นพบมีนัยต่อการดำเนินนโยบายการเงินอย่างน้อยสามประการ
ประการแรก การเปลี่ยนแปลงของราคาสินค้าและบริการรายย่อยส่วนใหญ่เกิดจากปัจจัยเฉพาะและมีผลเพียงชั่วคราว จึงนำไปสู่การเปลี่ยนแปลงของราคาในเชิงเปรียบเทียบ (relative price change) มากกว่าจะสร้างแรงกดดันต่อเงินเฟ้อในวงกว้าง นโยบายการเงินจึงไม่จำเป็นต้องตอบสนองต่อ shock เหล่านี้ เพราะอาจสร้างความผันผวนทางเศรษฐกิจโดยไม่จำเป็น แต่ควรให้น้ำหนักกับปัจจัยมหภาคที่ส่งผลเป็นวงกว้างและเป็นปัจจัยสำคัญต่อเงินเฟ้อในภาพรวมมากกว่า
ประการที่สอง แม้เป็น common shock นโยบายการเงินยังต้องพิจารณาแหล่งที่มาและกลไกการส่งผ่านของ shock ด้วย โดย shock จากด้านอุปทานมักส่งผลต่อเงินเฟ้อในวงจำกัดและคลี่คลายได้เร็ว ทำให้สามารถ look-through ได้ ขณะที่ shock ที่มาจากด้านอุปสงค์สามารถส่งผลต่อราคาสินค้าและบริการเป็นวงกว้างและต่อเนื่องกว่า ทำให้นโยบายการเงินจะต้องให้น้ำหนักกับ shock ด้านอุปสงค์
ประการที่สาม แม้เงินเฟ้อไทยจะได้รับแรงขับเคลื่อนจากปัจจัยภายนอกเป็นสำคัญ แต่การที่ shock อยู่นอกเหนือการควบคุมของไทยไม่ได้แปลว่านโยบายการเงินจะไม่สามารถมีบทบาทในการดูแลเงินเฟ้อ โดยเฉพาะเมื่อ shock มีการส่งผ่านไปยังราคาสินค้าและบริการในวงกว้างและอาจทำให้แนวโน้มเงินเฟ้อสูงค้างนาน เช่นในกรณีของ global demand shock ทั้งนี้ นโยบายการเงินสามารถเข้ามามีบทบาทในการรับมือกับผลกระทบได้ ผ่านการยึดเหนี่ยวเงินเฟ้อคาดการณ์เพื่อป้องกันไม่ให้แรงกดดันด้านราคากลายเป็นเงินเฟ้อที่อยู่ในระดับสูงเป็นเวลานานจนควบคุมได้ยาก
เอกสารอ้างอิง
- ข้อมูลกิจกรรมทางเศรษฐกิจและเงินเฟ้อผันผวนมากในช่วงวิกฤตโควิด-19 ผู้วิจัยจึงเลือกใช้ข้อมูลก่อนหน้านั้นในการศึกษา เพื่อลดผลกระทบจาก outlier และความผันผวนดังกล่าว↩

